
Das C24 Girokonto im Test Welche Vorteile bietet C24 Smart?
Das Vergleichsportal Check24 mischt schon lange über die eigene Bank C24 im Banking-Bereich mit.
In unserem C24 Testbericht zeigen wir dir, wie gut das Girokonto C24 Smart wirklich ist, welches der drei Kontenmodelle das passende für dich ist und welche Vor- und Nachteile mit bei der täglichen Benutzung des Kontos aufgefallen sind.
So gut schneidet das C24 Girokonto im Test ab
- Das kostenlose Girokonto C24 Smart erreicht in unserem Vergleich der Girokonten die Bewertung „sehr gut“ (94 %) und gewinnt unseren Vergleich der Girokonten.
- Als Kunde bekommst du eine kostenlose Mastercard-Debitkarte sowie eine kostenlose Girocard.
- Mit C24 Smart hast du weltweit 4 kostenlose Bargeldabhebungen pro Monat.
- Wer mehr Bargeld Ein- und Auszahlungen sowie mehr Unterkonten haben möchte, wählt C24 Plus oder C24 Max.
2020 gestartet, hat die Direktbank von Check24 inzwischen über 1 Million Kunden und wetteifert mit N26, ING und DKB um die Top-Positionen im Bereich Digitalbanking. Folgend haben wir das kostenlose Girokonto C24 Smart unter die Lupe genommen und die Bereiche Gebühren, Bargeld, Karten, Sicherheit, Kundenservice und Funktionen bewertet.
Als Orientierung dienten unser Vergleich der Girokonten sowie der Vergleich der Direktbanken. Als Bewertungsgrundlage dient unser Testverfahren für Girokonten.
Was kostet das C24 Smart Konto?
Wie viele Neobanken bietet C24 unterschiedliche Kontenmodelle. In der unterstehenden Tabelle siehst du die Merkmale der drei Abostufen Stufen Smart, Plus und Max. Die größten Unterschiede betreffen demnach die Anzahl der Pockets, das Cashback-Programm und die Anzahl der kostenlosen Bargeldabhebungen bzw. -einzahlungen.
| Kriterium | C24 Smart | C24 Plus | C24 Max |
|---|---|---|---|
| Kontoentgelt | 0,00 € | 5,90 € | 9,90 € |
| Karte | C24 Mastercard | C24 Mastercard in Wuschfarbe | C24 Mastercard aus Metall |
| Virtuelle Karten | 1 | 20 | 20 |
| Bargeldeinzahlungen | Kostenpflichtig | 1 kostenlose Einzahlung / Monat | 1 kostenlose Einzahlung / Monat |
| Bargeldabhebungen | 4 kostenlose Abhebungen / Monat | 20 kostenlose Abhebungen / Monat | 20 kostenlose Abhebungen / Monat |
| Cashback | 0,05 % | 0,5 % | 1 % |
| Unterkonten | 4 kostenlose Pockets | 20 kostenlose Pockets | 20 kostenlose Pockets |
Das C24 Smart Konto ist dauerhaft bedingungslos kostenlos und verlangt keinen Mindestgeldeingang. Das ist relativ selten, da die meisten kostenlosen Girokonten ab einem gewissen Alter kostenpflichtig werden, wenn du einen Mindestgeldeingang pro Monat unterschreitest.
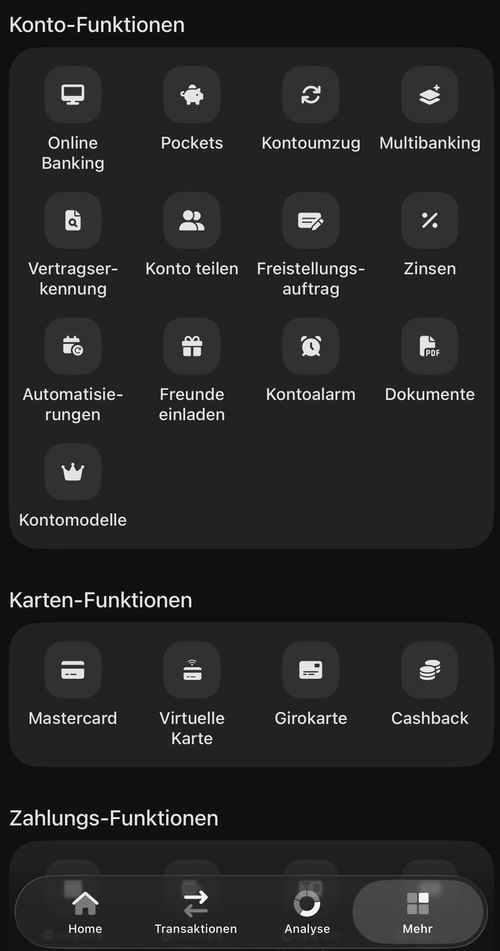
Überweisungen, Lastschriften, Kartenzahlungen in Fremdwährung und vier Bargeldabhebungen pro Monat sind ebenfalls kostenfrei. Ebenfalls erhebt die Bank weder für die Debit- noch für die Girocard Gebühren.
Ein Highlight, das wenige kostenlose Girokonten bieten: Innerhalb der freien Kontingents sind auch Bargeldabhebungen in Fremdwährung mit der Debitkarte kostenlos. Wer auf die Premium-Modelle umsteigt, kann somit de facto weltweit kostenlos abheben.
Dispozinsen bonitätsabhängig
Am Ende des Monats fehlen 200 €, um die letzten Tage vor dem Gehaltseingang zu überbrücken? Mit C24 bekommst du bonitätsabhängig eine eingeräumte Kontoüberziehung mit Zinsen zwischen 7,49 % und 11,49 % pro Jahr. Je schlechter deine Bonität, desto höher das Risiko für die Bank und desto höher der Zins. Bist du die Hälfte der Zeit mit 2.000 im Minus, macht das Ende des Jahres einen Unterschied von 80 €.
Bei geduldeten Kontoüberziehungen ohne genehmigten Dispokredit zahlst du immer den Höchstzins von 11,49 %.
Die detaillierte Aufstellung aller C24-Gebühren findest du im Preis- und Leistungsverzeichnis. Insgesamt sichert sich das kostenlose Konto C24 Smart im Bereich "Gebühren" vor allem durch die weltweit kostenlosen Bargeldabhebungen und die kostenlosen Karten die Note "sehr gut".
| Kriterium | Ausprägung |
|---|---|
| Kontoführungsgebühren/ Monat | 0 € |
| Debitkarte Jahresgebühr | 0 € |
| Ausstellungskosten der Karte | 0 € |
| Kartenzahlungen Fremdwährung | 0 % |
| SEPA- und Echtzeitüberweisungen | 0 € |
| Lastschriften | 0 € |
| Gebühren für Abhebungen | 2 € (nach Verbrauch der freien Abhebungen) |
| Bargeldabhebungen Fremdwährungen | 0 % |
| Bargeldeinzahlungen | 1,75 % (Viacash), 7,50 € je angefangene 5.000 € (Reisebank) |
| Dispozinsen | 7,49 – 11,49 % (bonitätsabhängig) |
| GESAMT | 91,83% |
Bargeld: vier kostenlose Abhebungen und Einzahlungen im Einzelhandel
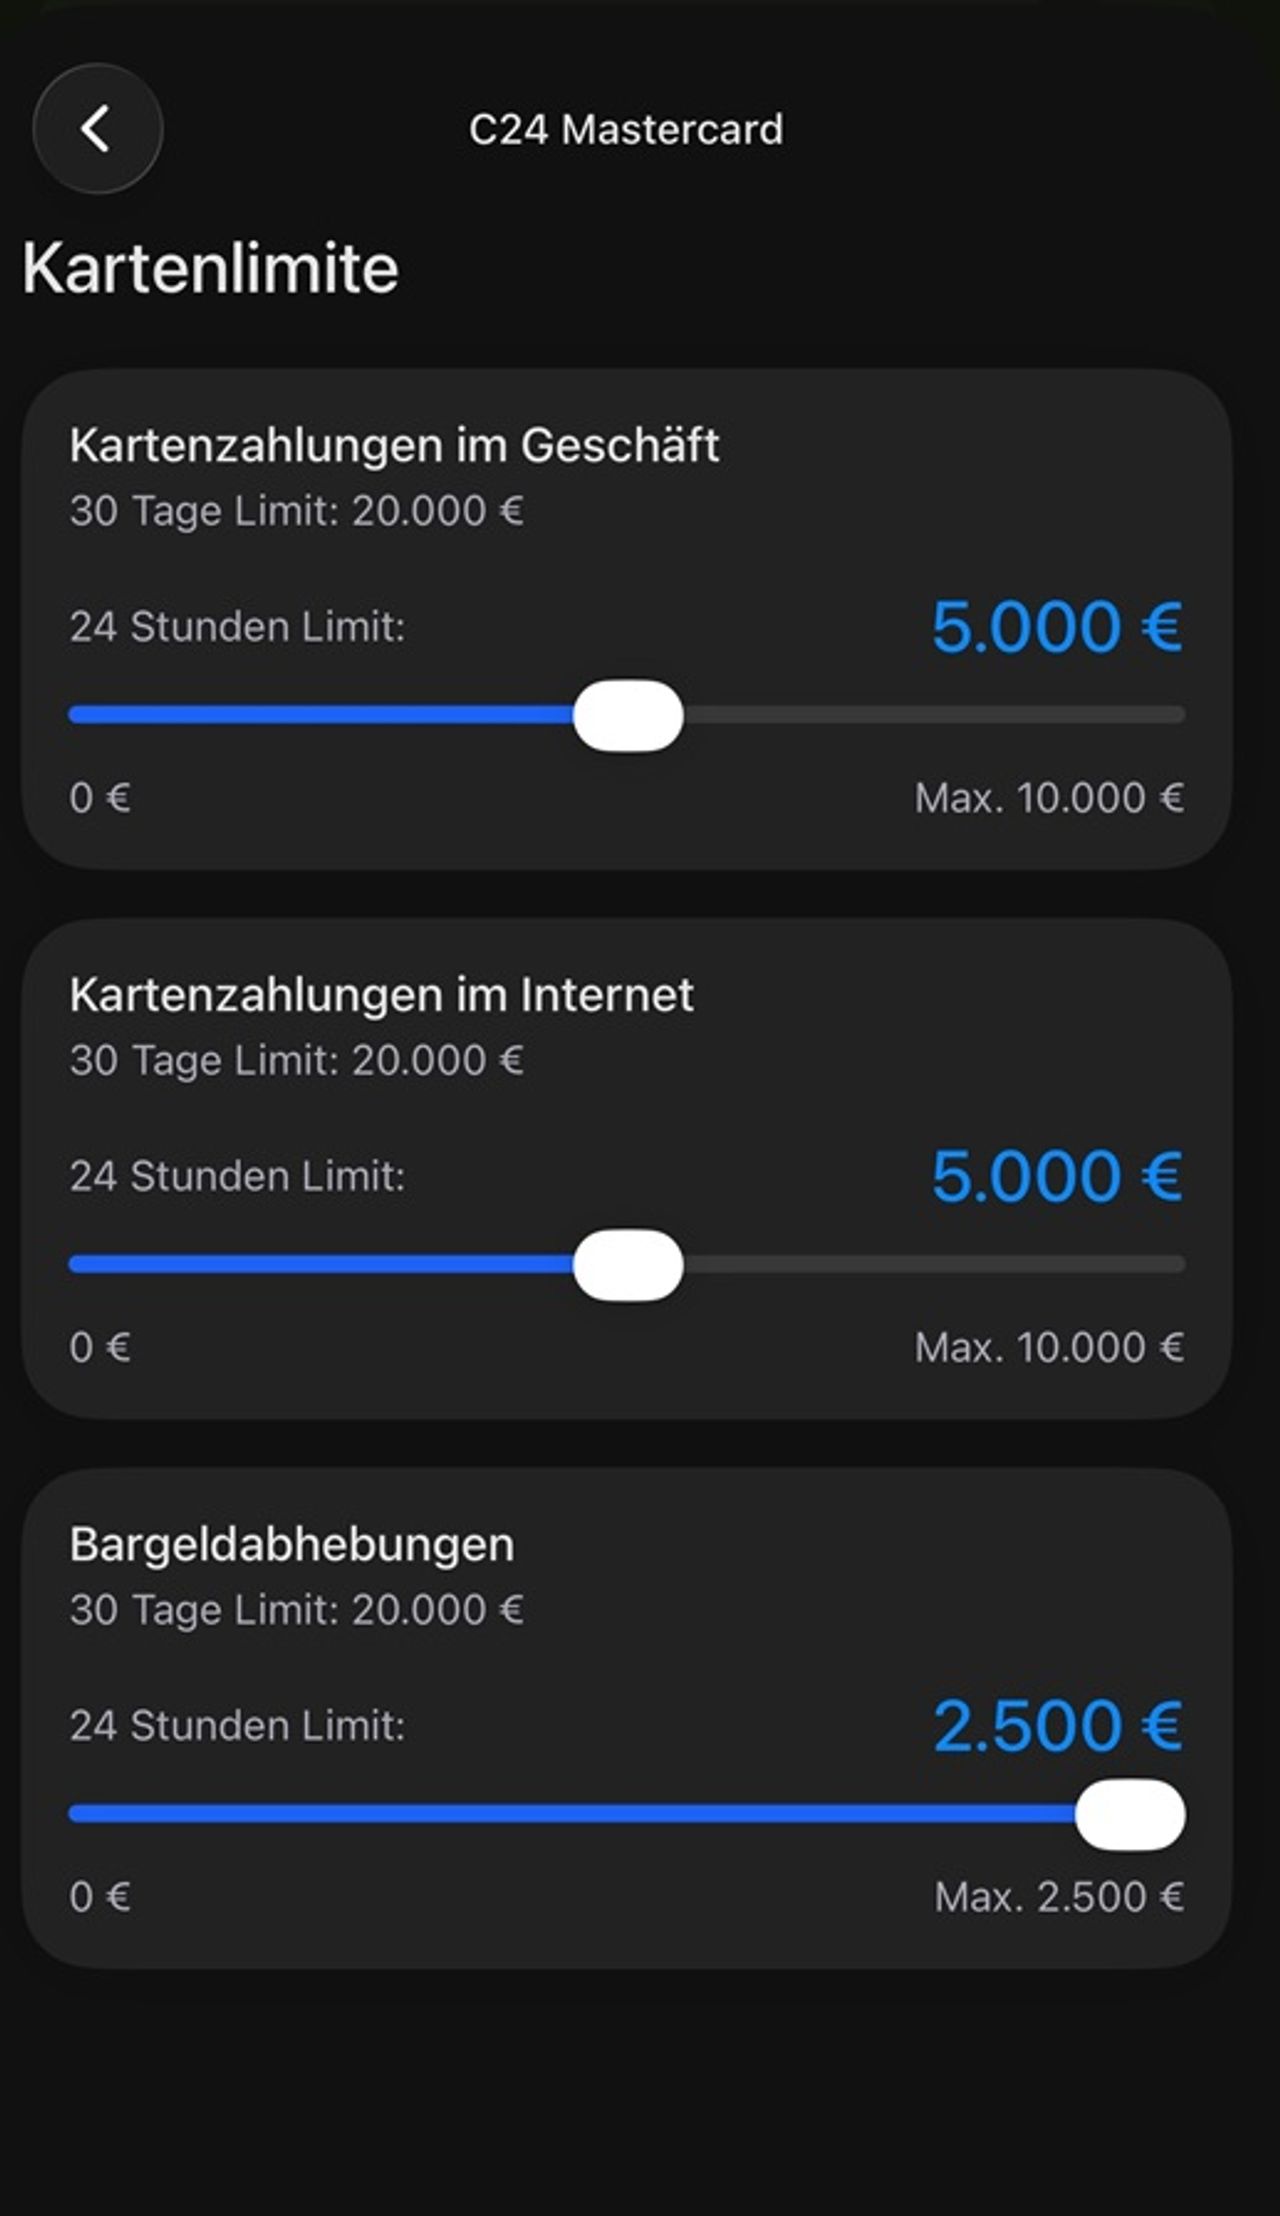
Möchtest du Bargeld abheben, ist das mit C24 Smart vier Mal monatlich kostenlos möglich. Dafür kannst du in Deutschland auf nahezu alle Geldautomaten mit dem Mastercard Logo zurückgreifen. Auch im Euroraum sowie weltweit stehen dir die 4 kostenlosen Abhebungen zu. Neben der Comdirect, Trade Republic, Revolut und die DKB ist C24 eine der wenigen Banken, die auch im kostenlosen Modell keine Gebühr für Abhebungen in Fremdwährung berechnet.
Zusätzlich kannst du bei der C24 auch einfach Geld im Supermarkt abheben, zum Beispiel bei REWE, Penny, dm oder Rossmann. Hast du die vier kostenlose Bargeldabhebungen ausgeschöpft, zahlst du 2 € für jede weitere Abhebung.
Möchtest du dahingegen Bargeld auf dein Konto einzahlen, kannst du einen Viacash Barcode erstellen. Diesen scannst du in einem teilnehmenden Geschäft und kannst anschließend dein Bargeld auf das Konto einzahlen. Als Gebühr berechnet C24 1,75 % des Einzahlungsbetrags. Beachte hierbei, dass die meisten Geschäfte nur bis zu 200 € annehmen.
Größere Beträge zahlst du in allen Filialen der Reisebank einzahlen. Jede Einzahlungen bis 5.000 € kostet 7,50 €. Mit C24 Plus und C24 Max kannst du einmal jährlich kostenlos Geld über die Reisebank einzahlen. Bei weiteren Einzahlungen bleibt der Preis gleich.
| Kriterium | Ausprägung |
| Abhebung an Automatenverbund | Mastercard |
| Anzahl kostenloser Abhebungen | 4x/Monat |
| Bedingungen für Abhebungen | Nein |
| Kostenlose Abhebungen Euro-Ausland | 4x/Monat |
| Kostenlose Abhebungen im Währungsausland | 4x/Monat |
| Einzahlungen | Möglich |
| GESAMT | 96,88% |
Die Karten im Test: Mastercard, Girocard und virtuelle Karten
In meinem Alltag zahle ich am liebsten digital. Allerdings hebe auch ich gelegentlich Bargeld ab, da die Pizzeria um die Ecke oder der Flohmarkt oft nach wie vor keine Karten akzeptieren.
Bei der C24 erhältst du als Kunde eine kostenlose Mastercard-Debitkarte. Hierbei handelt es sich um eine Debitkarte, die direkt von deinem Konto abbucht. In der teureren Kontomodellen kannst du zwischen 4 Farben wählen (Plus) oder in deiner Wunschfarbe bestellen (Max).
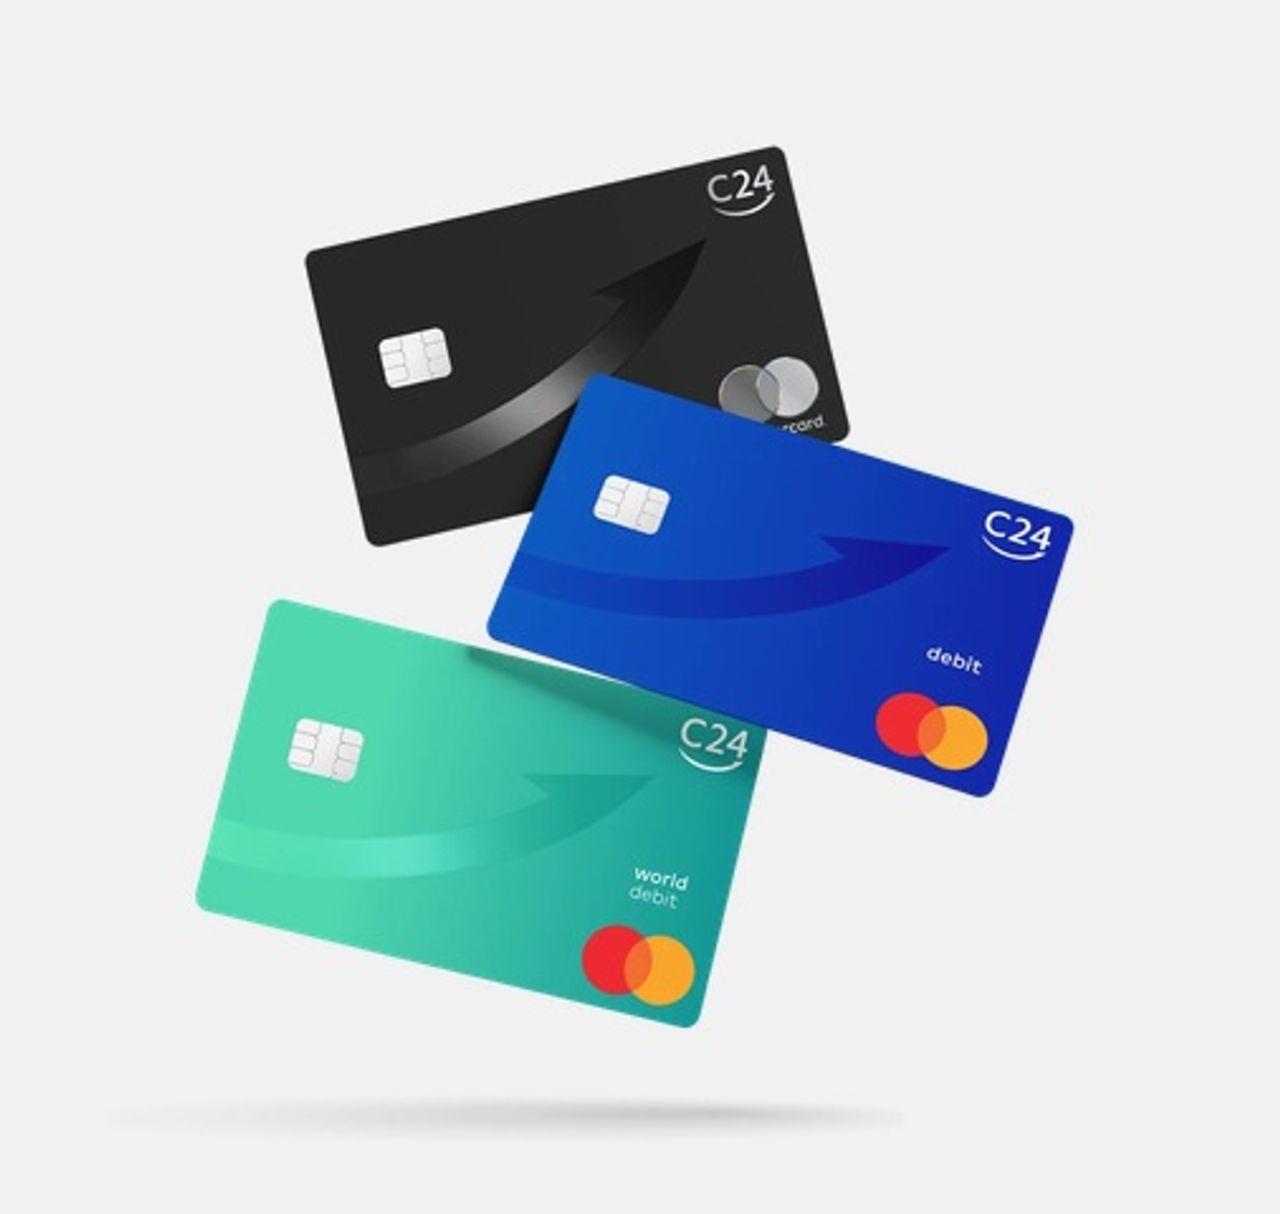
Kostenlos ist auch die Girocard, die sich als nützlich erweist, wenn bestimmte Geschäfte wegen der höheren Gebühren keine Visa- oder Mastercard-Debitkarte akzeptieren. Eine echte Kreditkarte mit Kreditrahmen bietet C24 dagegen nicht an.
Ein weiterer Pluspunkt: Auch bei C24 Smart hast du eine virtuelle Karte mit einer eigenen Kartennummer, die sich von der physischen Karte unterscheidet. Wird diese gehackt oder gestohlen, kannst du die virtuelle Karte weiter nutzen und weiter bargeldlos zahlen, bis du eine neue physische Karte erhältst.
Insgesamt überzeugt C24 Smart auch in Bereich Karten, da Kontoinhaber 2 physische und 1 virtuelle Karte gebührenfrei erhalten. Dafür vergeben wir auch in dieser Kategorie die Note "sehr gut".
| Kriterium | Ausprägung |
| Debitkarte vorhanden | Ja |
| Kreditkarte vorhanden | Nein |
| Girocard vorhanden | Ja |
| Extra virtuelle Karten | Ja |
| Anzahl inkludierter Karten | 2 |
| Apple Pay | Ja |
| Google Pay | Ja |
| WERO | Nein |
| GESAMT | 91,67% |
C24 Smart: App und Funktionen im Alltag
Online-Banking ist längst mehr als Überweisungen und Lastschriften. Intelligente Funktionen wie Budgettools, Unterkonten und Limits erleichtern die Verwaltung deiner Finanzen. Hier punktet C24 durch viele hilfreiche Tools, was die hervorragenden App-Bewertungen bestätigen.
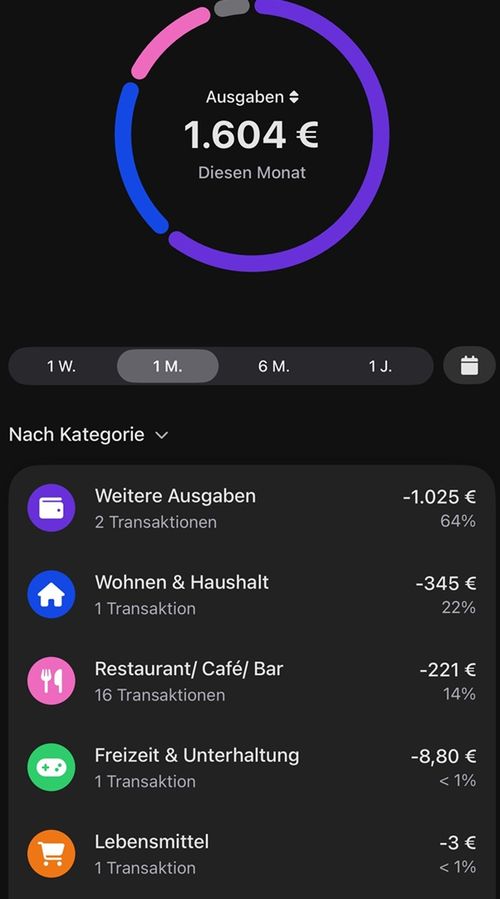
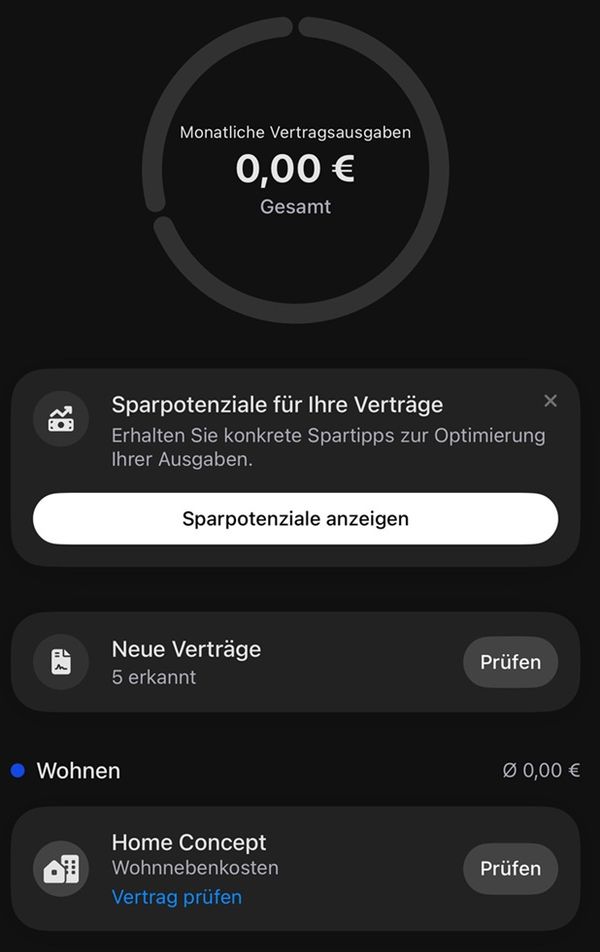
Beispielweise lässt sich mit allen Kontomodellen eine Einkommens- und Ausgabenanalyse durchführen, einen Vertrag erkennen und optimieren sowie Kartenlimits erstellen.
Pockets zur Finanzoptimierung
Eines der interessantesten Features von C24 Smart sind die Pockets. Dabei handelt es sich hierbei um einfache Unterkonten, die du erstellen kannst.
Bei C24 Smart stehen dir vier kostenlose Pockets zur Verfügung, bei den Premiummodellen 20. Über ein Tagesgeldpocket kannst du zudem Zinsen erhalten. Allerdings ist C24 in unserem Tagesgeldvergleich die Bank mit den niedrigsten Zinsen.
Besser: Mit unterschiedlichen Pockets sparst du für verschiedene Ziele sparen oder automatisierst deine Finanzen, um eine eiserne Reserve anzulegen.
Was im Test von C24 ebenfalls überzeugt, ist das Multibanking. So kannst du einfach Konten anderer Banken in deine C24 App einbinden und deine Finanzen über eine zentrale App verwalten. Die Einbindung funktioniert sehr gut, allerdings muss man regelmäßig die Kontostände aktualisieren, um einen aktuellen Überblick zu haben.
Cashback bei C24: Warum aus 2,5 % meistens 0,05 % werden
C24 wirbt mit bis zu 2,5 % Cashback auf Umsätze. Bei den 2,5 % handelt es sich jedoch um den Aktions-Cashback, der nur für ausgewählte Partner und auf Umsätze bis maximal 100 € im Monat gilt. Somit staubst du damit maximal 2,50 € pro Monat ab.
Bei allen anderen Umsätzen gibt es mit dem kostenlosen Konto C24 Smart lediglich 0,05 % . Plus und Max bieten mit 0,5 % bzw. 1 % höhere Belohnungen, allerdings auch auf 2.400 € Umsatz gedeckelt.
Einfache und digitale Kontoeröffnung
Was die Kontoeröffnung angeht, dürfte die Smartphone-affine Klientel, die auf Direktbanken setzt, kein Problem haben. Als Identifikationsverfahren stehen sowohl VideoIdent als auch die Verifizierung über die eID-Funktion des Personalausweises zur Verfügung.
Alles läuft digital ab. Es graut dir davor, die ganzen Lastschriften und Daueraufträge auf das neue Konto umzuziehen? Mit dem Kontowechselservice von C24 geschieht alles automatisch.
Was hat es mit den Zinsen aufs Girokonto auf sich?
C24 bietet tatsächlich bei allen Kontomodellen 0,75 % p.a. auf Girokontoguthaben bis 50.000 €, ausgezahlt quartalsweise, was die wenigsten Banken tun. Dies ist nicht mit dem Tagesgeldzins oder mit dem Cashback-Programm zu verwechseln.
Das klingt auf den ersten Blick toll, reich wirst du damit jedoch nicht: Bei 4.000 € Girokontoguthaben hast du am Ende des Jahres gerade mal 30 € verdient.
Viel mehr Geld auf dem Girokonto liegen zu lassen, lohnt sich trotzdem nicht. Jedes Tagesgeldkonto bietet bessere Zinsen auf dein Guthaben.
Mit 98 % gibt es in der Kategorie "Funktionen" fast die volle Punktzahl und damit die Note "sehr gut".
| Kriterium | Ausprägung |
| Banking Kernfunktionen | |
| App-Bewertung | 4,8 Sterne |
| Tagesgeld | Ja |
| Self-Services | Ja |
| Banking Kernfunktionen | |
| Kartensperrung per App | Ja |
| Unterkonten | Ja |
| Gemeinschaftskonto | Ja |
| Multibanking | Ja |
| Einstellung von Zahlungslimits | Ja |
| Dispo | Ja |
| Smart Features | |
| Sparfunktionen | Ja |
| Automatisierungen | Ja |
| Push-Nachrichten | Ja |
| Kategorisierung von Ausgaben | Ja |
| Individualisierung | Ja |
| Kontoeröffnung | |
| Wechselservice | Ja |
| PostIdent | Nein |
| VideoIdent | Ja |
| eID | Ja |
| Digitale Antragsstrecke | Ja |
| GESAMT | 98,00% |
Digitalen Kundenservice mit guten Kontaktmöglichkeiten
Im Zuge unseres Tests haben wir auch den Kundenservice der C24 Bank beleuchtet. Dieser konnte uns weitestgehend überzeugen, denn er passt zum Angebot einer Mobilbank.
Die erste Anlaufstelle für Fragen rund um die Funktionen sowie zum Banking sind die FAQ. Alternativ kannst du auch den Chat über die App verwenden. Dieser ist etwas versteckt, funktioniert aber erwartungsgemäß gut.
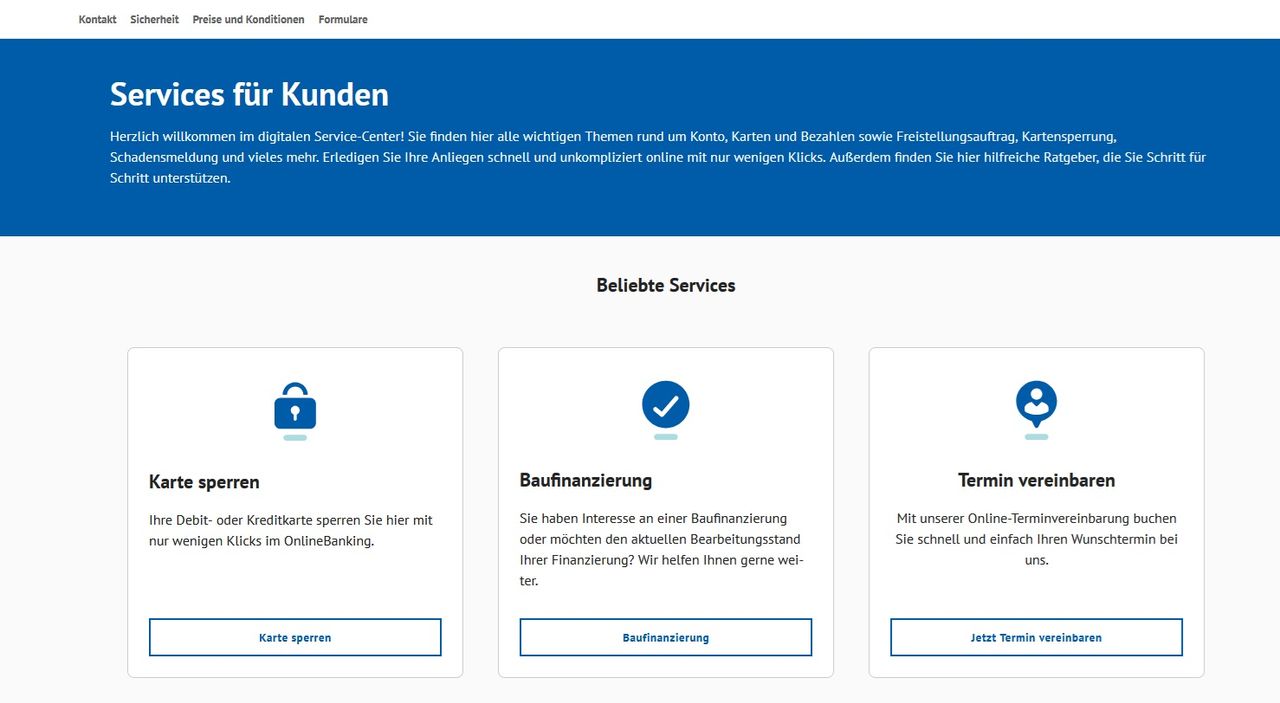
In unserem Test der C24 konnte uns der Support per Chat gut weiterhelfen und einige Fragen beantworten. Die einzelne Erfahrung hängt allerdings vom verbundenen Ansprechpartner ab und kann recht individuell ausfallen. Die guten Bewertungen bestätigen jedoch die Qualität des Kundenservices.
Einen Rückrufservice gibt es bei der C24 Bank nicht. Das ist schade, aber der Chat und die telefonische Hotline trösten darüber hinweg. Letztere ist montags bis freitags von 08:00 – 20:00 Uhr erreichbar.
Wer möchte, kann den per Mail den Support kontaktieren und den Bearbeitungsfortschritt im Ticketsystem nachverfolgen. Damit überzeugt die C24 mit einem vergleichsweise guten Kundenservice für eine Neobank und erzielt im Test gute 86 %.
| Kriterium | Ausprägung |
| Telefon | Ja |
| Erreichbarkeit | 08:00–20:00 Mo-Fr |
| Live-Chat | Ja |
| Ja | |
| Meta Nutzerscore | 4,44 Sterne |
| Deutschsprachiger Support | Ja |
| Chatbot | Ja |
| FAQs | Ja |
| Filialen | Nein |
| Ticketsystem | Ja |
| Gesamt | 86,20% |
Deutsche Einlagensicherung für maximale Sicherheit
Als deutsche Bank mit Sitz im Frankfurt am Main und deutscher Vollbanklizenz schützt C24 ihre Kunden durch die deutsche gesetzliche Einlagensicherung. Dies bedeutet, dass das Guthaben jedes Kunden im Falle einer Insolvenz bis 100.000 € geschützt ist. Im Fall der Fälle wird die Entschädigungseinrichtung deutscher Banken GmbH (EdB) aktiv.
Hinzu kommt die gute Absicherung des Girokontos. Bei der C24 kannst du deine App mit FaceID oder einem anderen biometrischen Verfahren absichern und somit Dritten den Zugriff auf deine privaten Finanzen verweigern. Zusätzlich bietet das Konto auch Push-Nachrichten. So weißt du stets, wenn Geld über dein Konto ausgegeben wird oder eine Lastschrift ansteht. Somit vergeben wir auch in der Kategorie "Sicherheit" die Note "sehr gut".
| Kriterium | Ausprägung |
| Einlagensicherung | Gesetzliche deutsche Einlagensicherung |
| Banklizenz | Deutsche Vollbanklizenz |
| Biometrische Authentifizerung | Face ID + Fingerprint |
| TAN-Verfahren | Push-TAN |
| 3D-Secure | Ja |
| GESAMT | 93,75% |
Diese Extraprodukte runden das Angebot ab
Als Girokontoinhaber willst du von deiner Bank womöglich nicht nur die Aufbewährung und Verwaltung deines Geldes, sondern auch interessante Produkte, um die Vermögensbildung voranzutreiben und zu investieren.
Anders als Neobanken wie Trade Republic und Revolut hat C24 unter diesem Aspekt nicht viel zu melden. Ein Wertpapierdepot, ETF-Sparpläne, Trading oder sonstige Investitionsmöglichkeiten suchst du vergeblich.
Auf der Suche nach einem Depot. In unserem Depot-Vergleich zeigen wir dir, welcher Anbieter sich lohnt. Im Vergleich der ETF-Sparpläne findest du den richtigen Sparplan, um Monat für Monat ein Vermögen aufzubauen.
Als einzige Sparprodukte bietet C24 Tagesgeld und Festgeld an. Mit 0,75 % beziehungsweise maximal 1,25 % sind jedoch die Zinsen weit von denen der Top-Anbieter entfernt. Somit empfehlen wir in dieser Kategorie eher andere Banken, die du in unserem Vergleich der Tagesgelder findest.
Die Vor- und Nachteile von C24 Smart im Überblick
Vorteile
- Kostenlose Kontoführung
- Kostenlose Debitkarte und Girocard
- 4 kostenlose Bargeldabhebungen pro Monat
- 4 kostenlose Pockets
- Viele Smart-Tools im Online-Banking
- Guter Kundenservice
Nachteile
- Bargeldeinzahlungen stets kostenpflichtig
- Keine Kreditkarte
- Kaum Sparprodukte
Für wen lohnt sich das C24 Smart Konto – und für wen nicht?
Am besten aufgehoben bist du bei C24, wenn du dein Konto gerne selbst steuerst. Pockets mit eigener IBAN, automatische Sparregeln, Budgets, Vertragserkennung, Multibanking für deine anderen Konten: Das ist deutlich mehr Werkzeugkasten, als Direktbanken üblicherweise mitliefern. Das alles kommt ohne Kontoführungsgebühr und ohne Mindestgeldeingang.
Die zweite Gruppe sind Vielreisende. Kartenzahlungen und Abhebungen in Fremdwährung kosten bei C24 nichts, abgerechnet wird zum Mastercard-Kurs. Viele Banken schlagen ein bis zwei Prozent auf. Auf einer dreiwöchigen Reise außerhalb des Euroraums entscheidet genau diese Spanne über einen zweistelligen Betrag.
Auch eignet sich das Konto für die, die im Alltag gerne mal bar zahlen. Vier kostenlose Abhebungen im Monat klingen auf dem Papier knapp, reichen in der Praxis aber völlig aus, wenn du nicht täglich 30 € abhebst. Jede Woche 100 € gehen problemlos, weltweit und ohne Automatenbindung.
Ein Wermutstropfen: Bargeld einzahlen ist bei C24 die teuerste Stelle im gesamten Konto. 1,75 Prozent im Handel, 7,50 € bei der Reisebank, ab 5.000 Euro Einzahlbetrag sogar 15,00 Euro. Hast du als Handwerker, in der Gastronomie oder aus einem Nebengewerbe viele Bareinnahmen, ist C24 die falsche Bank. Hier schneiden bei den Direktbanken die Comdirect sowie 1822direkt deutlich besser ab.
Der zweite Ausschlussgrund: Ein Wertpapierdepot gibt es hier nicht. Wer Girokonto und Depot bei einem Anbieter bündeln will, ist bei einer Direktbank wie der DKB, bei der ING, bei Trade Republic oder bei einer klassischen Filialbank besser bedient. Für alle anderen ist das verkraftbar: Ein zweites Depot zu eröffnen dauert heute zehn Minuten, und die besten Konditionen findest du ohnehin selten dort, wo dein Gehalt eingeht.
Fazit: C24 ist das beste Kontoangebot auf dem Markt
In unserem Test hinterlässt C24 Smart einen sehr guten Eindruck und erzielt eine Bewertung von 92,31 %. Damit gehört C24 Smart zu den besten Girokonten am Markt.
Besonders überzeugt das Konto bei den Kosten. So gibt es keine Kontoführungsgebühren, du kannst vier Mal monatlich kostenlos Geld abheben und Kartenzahlungen sowie Bargeldabhebungen von Fremdwährungen sind ebenfalls kostenlos möglich.
Zusätzlich überzeugt die App auf ganzer Linie. Durch die Einbindung von anderen Girokonten bietet die C24 ein wirklich rundes Gesamtpaket und die Vielzahl an Funktionen ist ebenfalls hervorragend. Insbesondere N26, der größte Wettbewerber unter den Smartphone-Banken, hat hier das Nachsehen.
Zwei kleine Mankos: Du hast weder die Möglichkeit, kostenlos Bargeld einzuzahlen, noch steht dir auf Wunsch eine Kreditkarte zur Verfügung. Auch bietet C24 kein Depot und beschränkt sich bis jetzt aufs Banking. Trotzdem empfehlen wir C24 Smart als das beste Girokonto in unserem Vergleich. Überzeugt dich das Angebot nicht, zeigen wir die dir in einem separaten Vergleich die besten C24 Alternativen.
Häufige Fragen zur C24 Smart
Ist die C24 Bank seriös?
Die C24 ist eine Bank und verfügt über eine deutsche Banklizenz. Damit kann die Bank als seriös eingestuft werden. Zusätzlich gibt es die gesetzliche Einlagensicherung, die angelegte Kundengelder bis 100.000 € absichert.
Ist die C24 wirklich kostenlos?
Das C24 Smart Girokonto ist kostenlos. Allerdings können trotzdem Kosten anfallen, beispielsweise wenn du mehr als viermal im Monat Bargeld abhebst oder Bargeld einzahlst. Für die meisten Nutzer dürfte das Girokonto allerdings kostenlos sein.
Wie viel Zinsen zahlt C24 auf das Girokonto?
Bei allen C24 Kontomodellen erhältst du 0,75 % Zinsen auf das Girokonto. Zusätzlich gibt es Zinsen für Geld auf dem Tagesgeldpocket sowie Cashback.
Wie oft kann ich mit C24 Smart kostenlos Geld abheben?
Mit C24 Smart kannst du viermal pro Monat weltweit kostenlos abheben. Darüber hinaus zahlst du 2 € pro Abhebung. Bei den Premiumstufen Plus und Max stehen dir 20 kostenlose Abhebungen pro Monat zu.
Bekomme ich bei C24 eine Girocard?
Ja, bei C24 bekommst du zusätzlich zur kostenlosen Debitkarte eine kostenlose Girocard.
Kann ich bei C24 Bargeld einzahlen?
Ja, du kannst mit C24 Smart Bargeld auf das Konto einzahlen. Allerdings kostet das über Viacash 1,75 % des Betrags und bei der Reisebank 7,50 € je angefangene 5.000 €. Bei C24 Plus und C24 Max ist eine Einzahlung im Monat kostenlos.
Was ist der Unterschied zwischen C24 Smart, Plus und Max?
Beim Premiummodell C24 Plus (5,90 €/Monat) hast du 20 kostenlose Pockets, 20 kostenlose virtuelle Karten, 0,5 % Cashback, 20 kostenlose Abhebungen und eine freie Einzahlung pro Monat sowie den AXA-Käuferschutz. Bei Max (9,90 €/Monat) hast du zusätzlich 1 % Cashback sowie exklusive Vorteile im CHECK24 Smily Treueprogramm.
