Openbank BestGiro im Test (2026) Was taugt das Ex-Santander-Konto nach der Umstellung?
Die bekannte Marke Santander heißt ab dem 28.09.2026 Openbank. Was das Girokonto BestGiro kann und wo seine Stärken liegen, zeigen wir dir im folgenden Testbericht.
0 € Kontoführung, kein Mindestgeldeingang und neben der Visa Debitkarte eine Girocard ohne Aufpreis: Das Openbank BestGiro erreicht in unserem Test die Note "gut". Neu ist aber nicht nur der Name. Das Konto, das du bisher als Santander BestGiro kanntest, hat mit der Umstellung mehrere Konditionen geändert.
In unserem Testbericht zeigen wir dir, was du von diesem Girokonto erwarten kannst. Als Referenz dient unser Vergleich der Girokonten. Wie wir Girokonten bewerten, siehst du im Artikel über das Testverfahren für Girokonten.
So gut schneidet das Openbank BestGiro ab
- Bedingungslos kostenlos: OpenbankBestGiro punktet durch 0 € Kontoführung ohne Mindestgeldeingang.
- Karten: Visa-Debitkarte, Kreditkarte und Girocard gibt es kostenlos zum Konto.
- Bargeldabhebungen: Mit der Visa-Debitkarte sind auch an fremden Automaten und weltweit 6 Abhebungen pro Monat frei. Jede weitere kostet 4,95 €.
- Bargeldeinzahlungen: Neu ist, dass du jetzt nicht nur in den Filialen, sondern auch am Automaten einzahlen kannst.
- Ausland: Mit der Visa Debitkarte zahlst du 0 % Fremdwährungsentgelt. An fremden Automaten kann der Betreiber trotzdem Gebühren erheben.
Gebühren: kostenlos ohne Bedingungen und kostenlose Karten
Beim Openbank BestGiro zahlst du 0 € Kontoführung, und das ohne Wenn und Aber. Allein deswegen gehört das Girokonto zu den besten kostenlosen Konten.
Weiter kosten die wichtigsten Posten im Banking-Alltag nichts: SEPA-Überweisungen, Lastschriften und Daueraufträge sind kostenlos. Auch bekommst du die Visa-Debitkarte und die Girocard ohne Jahresgebühr, und zahlst Bargeld an Openbank-Automaten sowie in den Filialen kostenlos ein.
Was Bargeldabhebungen angeht, sind 6 Abhebungen pro Monat kostenfrei. Hast du sie verbraucht, kostet jede weitere 4,95 €, was im Vergleich zu anderen Anbietern ziemlich viel ist. Allerdings dürften die 6 Abhebungen pro Monat im Normalfall reichen.
Legst du Wert auf eine echte Kreditkarte, um die Kaution für den Mietwagen zu buchen, erhältst du sogar die BestCard Basic kostenlos. Möchtest du die Premium-Kreditkarte, mit der du unter anderem 4-mal pro Monat kostenlos Bargeld abhebst, kostet sie ab dem 2. Jahr 24 € pro Jahr.
Wird es am Monatsende eng, ist der Dispokredit gestaffelt: Bis 500 € zahlst du 10,45 % p.a. Zinsen, von 500 bis 1.000 € 11,45 % und ab 1.000 € 13,70 %. Somit zählt der Dispo zu günstigsten, aber auch nicht zu den teuersten in unserem Vergleich.
Alles in allem verpasst das Openbank BestGiro in der Kategorie "Gebühren" nur knapp die Note "sehr gut". Positiv sind vor allem die kostenlosen Karten und die kostenlose Kontoführung ohne Bedingungen.
| Kriterium | Ausprägung |
|---|---|
| Fixkosten | |
| Kontoführungsgebühr | 0 € |
| Kostenlos bei Mindestgeldeingang | Unabhängig vom Geldeingang |
| Debitkarte Jahresgebühr | Kostenlos |
| Kreditkarte Jahresgebühr | Kostenlos (nur BestCard Basic, die Premium-Kreditkarte BestCard Smart kostet ab dem 2. Jahr 24 €) |
| Girocard Jahresgebühr | Kostenlos |
| Ausstellungskosten der Karte | Kostenlos |
| Transaktionskosten | |
| Kartenzahlungen in Fremdwährung | 0 % |
| SEPA-Überweisung | 0,00 € |
| Lastschrift | Kostenlos |
| Bargeldkosten | |
| Gebühren für Abhebungen (bei 100 €) | 4,95 € (nachdem die freien Abhebungen verbraucht sind) |
| Bargeldabhebungen Fremdwährungen | 0 % |
| Bargeldeinzahlung | 0 % |
| Dispozinsen | 10,45 %( bis 500 €, 500-1.000 € = 11,45 %, ab 1.000 € 13,70 %) |
| Gesamt | 88,80% |
Bargeld: weltweit 6-mal pro Monat kostenlos
Beim Bargeld hat sich mit der Umstellung von Santander zu Openbank am meisten verändert.
Früher kostete dich jede Abhebung außerhalb des Euroraums 1,5 % vom Betrag. Heute hebst du mit der Visa-Debitkarte weltweit 6-mal pro Monat kostenlos an fremden Automaten ab, egal ob in Lissabon oder in Chicago. Jedoch aufgepasst: Verlangt ein fremder Automatenbetreiber eine Gebühr, erstattet Openbank sie nicht. In der Regel zeigt dir der Automat noch vor der Abhebung, ob das der Fall ist.
Erst ab der siebten Abhebung im Kalendermonat verlangt Openbank 4,95 €. An Openbank-eigenen Automaten in Deutschland zahlst du grundsätzlich keine Gebühren. Zusätzlich kannst du, falls du deine freien Abhebungen verbraucht hast, Geld im Supermarkt abheben.
Girocard: Kostenlose Abhebungen nur im CashPool-Verbund
Nutzt du für Bargeldabhebungen die Girocard, hebst du an den Automaten der Partnerbanken im CashPool-Verbund kostenlos ab. Mit der Visa-Debitkarte zählt ein CashPool-Automat dagegen wie jeder andere fremde Automat und geht von deinen sechs Freiabhebungen ab.
Nutzt du die Girocard an einem Automaten außerhalb des CashPools, wird es teuer: Dann zahlst du 1 % vom Betrag und mindestens 5,95 €. Abhebungen in Fremdwährung sind mit der Girocard gar nicht möglich.
💡 Unser Tipp: Bestell dir die kostenlose Girocard zusätzlich zur Visa-Debitkarte. In Deutschland nutzt du am CashPool-Automaten die Girocard, im Ausland die Visa-Debitkarte.
Bargeld einzahlen: jetzt auch am Automaten
Im puncto Bargeldeinzahlungen hat Openbank mit der Umstellung nachgebessert, da du nicht nur in den Filialen, sondern auch mit der Debitkarte kostenlos an Openbank-Automaten einzahlst.
Einzahlungen bei anderen Banken sind dagegen nicht möglich. Musst du oft Bargeld einzahlen, solltest du vor der Kontoeröffnung über die Filialsuche prüfen, ob ein Openbank-Standort mit Einzahlautomat in deiner Nähe liegt.
Zusammengefasst schneidet das BestGiro beim Bargeld durch die freien Abhebungen mit der Debitkarte hervorragend ab, da für die meisten Menschen 6 Abhebungen pro Monat reichen dürften. Somit gibt es in dieser Kategorie die Note "sehr gut"
| Kriterium | Ausprägung |
|---|---|
| Abhebung Automatennetzwerk | Visa + Cashpool |
| Anzahl kostenloser Abhebungen | 6x/Monat kostenlos, danach 4,95 € pro Vorgang |
| Bedingungen für Abhebungen | Nein |
| Abhebungen im Euro-Ausland | 6x/Monat kostenlos, danach 4,95 € pro Vorgang |
| Abhebungen im Währungsausland | 6x/Monat kostenlos, danach 4,95 € pro Vorgang |
| Einzahlung | Möglich |
| Gesamt | 96,88% |
Karten: Top-Kartenausstattung für den Alltag
Zum BestGiro bekommst du kostenlos die Visa-Debitkarte und auf Wunsch eine Girocard, beide ohne Jahresgebühr. Damit kannst du mit der Girocard auch beim Bäcker um die Ecke oder auf dem Wochenmarkt zahlen und trotzdem mit der Debitkarte vom Visa-Netzwerk profitieren.
Letztere bleibt die bessere Karte für unterwegs. Beim Bezahlen in Fremdwährung fällt im Vergleich zum früheren Konto der Santander kein Fremdwährungsentgelt mehr an, was ein echter Vorteil ist, wenn du in der Türkei oder in den USA Urlaub machst.
Kontaktlos zahlst du mit dem Smartphone oder der Uhr über Apple Pay, Google Pay und Garmin Pay.
Welche Kreditkarte zum BestGiro?
Zusätzlich bietet Openbank vier Kreditkarten an:
- Die BestCard Basic ist dauerhaft kostenlos, verlangt aber 1,85 % auf jede Zahlung in Fremdwährung.
- Die BestCard Smart bietet 0 % Fremdwährungsentgelt, vier kostenlose Abhebungen pro Monat und im ersten Jahr keine Gebühr. Ab dem zweiten Jahr kostet sie 24 €.
- Die BestCardExtra (58,80 €/Jahr) und die BestCardPremium (70,80 €/Jahr) lohnen sich nur, wenn du die enthaltenen Reiseversicherungen sonst ohnehin separat abschließen würdest.
| Kriterium | Ausprägung |
|---|---|
| Debitkarte vorhanden | Ja |
| Girocard vorhanden | Ja |
| Kreditkarte vorhanden | Ja |
| Anzahl inkludierter Karten | 3 |
| Apple Pay | Ja |
| Google Pay | Ja |
| Wero | Nein |
| Gesamt | 97,22% |
Funktionen: starke Grundausstattung, kaum Smart Features
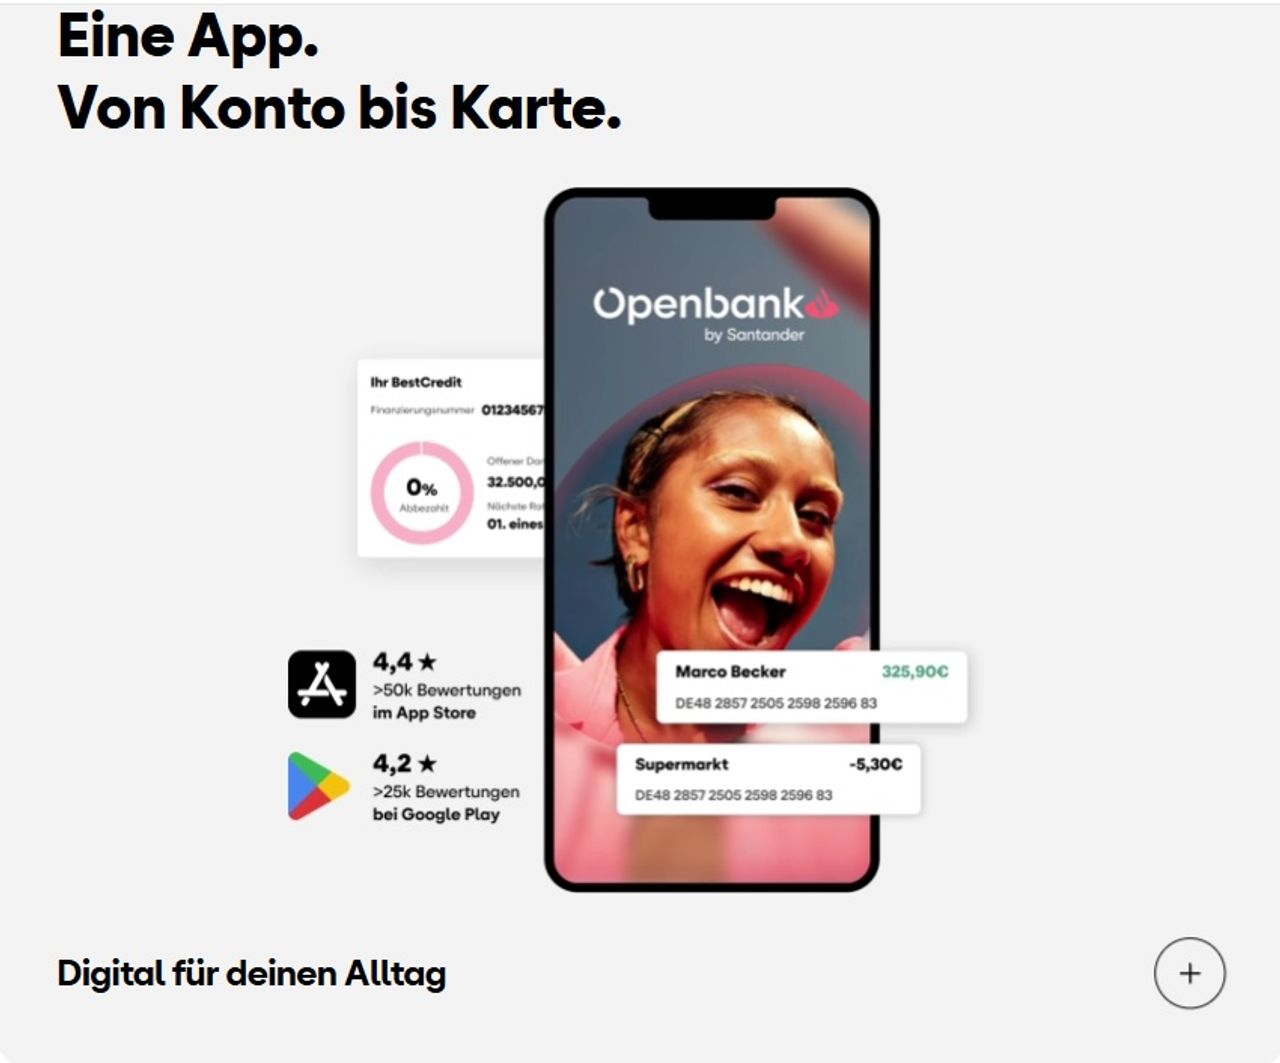
Die App kommt im Store auf 4,6 Sterne. Für eine Bank mit Filialnetz ist das ein starker Wert, denn gerade klassische Häuser tun sich mit ihren Apps oft schwer. Positiv ist es auch, dass du viele Anliegen, egal ob Adressenänderungen oder Karten beantragen, überdie Self-Services selbst erledigst.
Ein Tagesgeld gibt es bei Openbank ebenfalls. Derzeit zahlt es 2,00 % p.a., Neukunden bekommen vier Monate lang 4,00 % auf bis zu 100.000 €. Das Girokonto selbst verzinst Openbank im ersten Jahr mit 0,20 % p.a. Das klingt erst mal nett, bringt dir bei 2.000 € Guthaben aber gerade einmal 4 € im Jahr. Deine Rücklagen gehören deshalb weiterhin aufs Tagesgeld.
Kontoverwaltung: Top-Sicherheit, keine Budget-Tools
Positiv ist, dass du deine Karte direkt in der App sperrst und dort auch die Zahlungslimits selbst festlegst. Verschwindet die Karte im Urlaub, musst du nicht erst die Sperrnummer heraussuchen, um sie zu sperren. Einen Dispo bekommst du auf Wunsch ebenfalls, ab 10,45 % Zinsen.
Beim Gemeinschaftskonto wird es dagegen umständlicher: Die Eröffnung geht nur in einer Filiale, und ein bestehendes Einzelkonto lässt sich nicht umwandeln. Das halten wir für unnötig kompliziert, zumal viele Paare genau diesen Weg gehen wollen: erst ein eigenes Konto, später ein gemeinsames.
Möchtest du Geld für Urlaub, Kfz-Versicherung oder Geschenke getrennt vom Alltagsgeld parken, kommst du hier nicht weiter, denn Unterkonten gibt es beim BestGiro nicht. Konten aus anderen Banken ins Multibanking einbinden ist ebenfalls nicht vorgesehen.
Möchtest du deine Ausgaben tracken und verschiedene Konten verwalten, kannst du auf Apps Finanzguru. Alternativ hast du bei Banken wie C24, Revolut, bunq oder N26 Unterkonten.
Smart Features enttäuschend
Openbank stellt sich gerade als digitale Marke neu auf, bei den Smart Features liegt das BestGiro aber klar hinter Neobanken wie N26 oder bunq. Nach Budgettools, um deine Finanzen zu verwalten, suchst du vergeblich: Es gibt keine Sparziele und keine Aufrundungsfunktion, und die App kategorisiert deine Ausgaben nicht automatisch.
Willst du wissen, wie viel du im letzten Monat für Lebensmittel oder Kleidung ausgegeben hast, musst du die Umsätze selbst durchgehen. Als jemand, der gerne solche Tools benutzt, finde ich es enttäuschend.
Digitale und unkomplizierte Kontoeröffnung
Die Kontoeröffnung läuft dagegen komplett digital und dauert wenige Minuten. Deine Identität bestätigst du per VideoIdent oder PostIdent. Die Online-Ausweisfunktion (eID), mit der du deinen Personalausweis einliest, steht dagegen nicht zur Verfügung.
Hilfreich finden wir den kostenlosen Kontowechselservice, der deine regelmäßigen Zahlungspartner informiert und dein altes Konto zu einem Termin kündigt, den du selbst bestimmst.
Insgesamt bekommst du beim BestGiro alles, was du für die tägliche Kontoführung brauchst, und der Weg zum Konto ist angenehm kurz. Nutzt du dein Girokonto aber auch als Werkzeug zum Budgetieren und Sparen, stößt du schnell an Grenzen. Damit schafft es das BestGiro in der Kategorie "Funktionen" nur auf die Note "befriedigend".
| Kriterien | Ausprägung |
|---|---|
| Banking Kernfunktionen | |
| App-Bewertung | 4,6 |
| Tagesgeld | Ja |
| Self-Services | Ja |
| Kontoverwaltung | |
| Kartensperrung per App | Ja |
| Unterkonten | Nein |
| Gemeinschaftskonto | Ja |
| Multibanking | Nein |
| Einstellung von Zahlungslimits | Ja |
| Dispo verfügbar | Ja |
| Smart Features | |
| Sparfunktionen | Nein |
| Automatisierungen | Ja |
| Push-Nachrichten | Ja |
| Kategorisierung von Ausgaben | Nein |
| Individualisierung | Ja |
| Kontoeröffnung | |
| Wechselservice | Ja |
| PostIdent | Ja |
| VideoIdent | Ja |
| eID | Nein |
| Digitale Antragsstrecke | Ja |
| Gesamt | 78,59% |
Kundenservice: Telefon-Hotline in der Woche, kein Chat
Den Kundenservice kannst du bei der Openbank gleich auf mehrere Arten kontaktieren. Doch bevor es dazu kommt, kannst du auf die sehr ausführlichen FAQ zugreifen und schauen, ob dein Problem sich hier bereits lösen lässt.
Gerade für jüngere Zielgruppen ist die digitale Kommunikation mit der Bank wichtig. Leider hat die Openbank zum aktuellen Zeitpunkt weder einen Chatbot noch einen Live-Chat im Einsatz. Dafür kannst du den Kundenservice telefonisch erreichen und dein Anliegen mit den Mitarbeitern besprechen, die montags bis freitags von 8:00 bis 19:00 Uhr verfügbar sind.
Beim Kundenservice spielt die Openbank zudem einen Vorteil aus, den die meisten Direktbanken nicht haben: Filialen. Einen Beratungstermin buchst du online und sitzt dann einem Mitarbeiter gegenüber, statt dich durch ein Sprachmenü zu klicken. Gerade bei Krediten oder bei komplizierteren Sachverhalten ist das manchmal Gold wert.
Kritische Kundenbewertungen zum Service
Neben unserer Analyse der Erreichbarkeit und Kontaktwege fließen in unsere Bewertung auch Kundenerfahrungen ein, die wir aus Testportalen und unserem Anbieterportal beziehen. Auf Trustpilot kommt die Openbank Deutschland derzeit auf 3,4 von 5 Sternen bei rund 1.080 Bewertungen.
Viele Kunden beschreiben die telefonische Beratung als freundlich, kompetent und lösungsorientiert, sobald sie einen Menschen erreicht haben. Genau das ist aber offenbar der Knackpunkt. Mehrere Kunden berichten von langen Warteschleifen und einem automatischen Sprachsystem, das ihr Anliegen nicht versteht. Auch bleiben angeblich viele Anfragen wochenlang liegen.
Generell handelt es sich immer um subjektive Bewertungen, zumal verärgerte Kunden öfter schreiben als zufriedene. Somit repräsentieren sie nicht unbedingt alle Erfahrungen mit dem Kundenservice.
Schlussendlich kannst du den Kundenservice auch durch das Kontaktformular kontaktieren oder E-Mail mit deinem Anliegen schreiben.
Aus unserer Sicht bietet die Openbank viele Kontaktpunkte für Kunden sowie Filialen, aber keinen Chat. Ebenfalls ist die Erreichbarkeit etwas enttäuschend. Somit reicht es in dieser Kategorie nur für die Note "ausreichend".
| Kriterium | Ausprägung |
|---|---|
| Telefon-Hotline | Vorhanden |
| Erreichbarkeit | Mo-Fr von 8:00 bis 19:00 |
| Live-Chat | Nein |
| Ja | |
| Meta-Nutzerscore | 3,3 Sterne |
| Deutschsprachiger Support | Vorhanden |
| Chatbot | Nein |
| FAQs | Vorhanden |
| Filialen | Vorhanden |
| Ticketsystem | Nein |
| Gesamt | 60,91% |
Sicherheit: Deutsche Vollbanklizenz und sicheres Banking
Hinter Openbank steht die spanische Banco Santander, eine der größten Banken Europas. Die Openbank Deutschland AG ist eine Bank nach deutschem Recht mit deutscher Vollbanklizenz und steht unter Aufsicht der BaFin.
Deine Einlagen schützt ein zweistufiges System: Die ersten 100.000 € pro Kunde sichert die gesetzliche Entschädigungseinrichtung deutscher Banken ab. Überdies ist Openbank Mitglied im Einlagensicherungsfonds des Bundesverbands deutscher Banken, der Guthaben von Privatkunden bis zu 3 Mio. € pro Person schützt. Abgedeckt sind Girokonto, Tagesgeld, Festgeld und Sparbriefe.
Online-Banking und Karten: moderne Standards und maximale Sicherheit
Im Online-Banking gibst du Aufträge über OpenbankSign frei. Die App zeigt dir vor jeder Freigabe alle Details an, unter anderem Empfänger und Betrag. Bestätigt wird per Fingerabdruck, Face ID oder persönlichem Passwort.
Beim Online-Shopping mit Visa Debitkarte oder Kreditkarte schützt dich 3D-Secure. Hinzu kommen die Sperrfunktion direkt in der App und individuell einstellbare Kartenlimits, die wir bereits im Abschnitt "Funktionen" positiv bewertet haben.
Insgesamt macht die Openbank in puncto Sicherheit alles richtig und holt im Abschnitt "Funktionen" die maximale Punktzahl.
| Kriterium | Ausprägung |
| Einlagensicherung | Deutsche gesetzliche + freiwillige Einlagensicherung |
| Banklizenz | Deutsche Vollbanklizenz |
| Biometrische Authentifizierung | FaceID + Fingerprint |
| TAN-Verfahren | OpenbankSign |
| 3D-Secure | Ja |
| Gesamt | 100 % |
| Unsere Bewertung der BBBank-Sicherheit |
Extra-Produkte: Vom Festgeld über Depots bis zu Krediten
Genau wie früher die Santander deckt die Openbank nahezu alle Bereiche ab, vom Sparen über die Geldanlage bis zu Krediten und Versicherungen. Für dich heißt das: Du kannst deine Finanzen komplett bei einer Bank bündeln.
Neben dem bereits vorgestellten Tagesgeld stehen zur Auswahl:
- Festgeld: Die Zinsen liegen zwischen 2,00 % p.a. für 6 Monate und 2,50 % p.a. für 4 Jahre, die Mindestanlage beträgt 2.500 €. Voraussetzung ist ein Openbank-Tagesgeld als Referenzkonto.
- Festgeld-Kombinationen und Bausparen.
- Geldanlage: Openbank bietet ein Wertpapierdepot, ETF- und Fonds-Sparpläne, eigene Santander Fonds, eine Vermögensverwaltung und seit Kurzem auch Krypto.
- Vorsorge: Im Angebot sind Vermögenspolicen, Vorsorge für Kinder, Sterbevorsorge und bereits ein Altersvorsorgedepot für die geförderte Vorsorge ab 2027. Bei Policen solltest du genau auf die laufenden Kosten schauen.
- Kredite: Das Kreditgeschäft ist die traditionelle Stärke der früheren Santander Consumer Bank. Es gibt klassische Ratenkredite (BestCredit) und Autokredite.
- Versicherungen: Openbank vertreibt die Santander-Protect-Tarife, etwa Protect, Protect Plus und Pocket Protect, sowie eine Ratenschutzversicherung zum Kredit. Letztere ist aus unserer Sicht meist verzichtbar. Sie verteuert den Kredit spürbar, und im Leistungsfall berichten Kunden von zähen Abläufen.
Auf der Suche nach einem günstigen Depot für deine Wertpapiere? Vergleiche vor der Eröffnung unbedingt die Anbieter in unserem Depot-Vergleich.
Vor- und Nachteile des Openbank Girokontos im Test
Vorteile
- Kostenlose Kontoführung ohne Mindestgeldeingang
- 3 kostenlose Karten
- Kostenlose Zahlungen in Fremdwährung mit Visa-Debitkarte
- 6-mal kostenlose Bargeldabhebungen
- Filialnetz
- Kostenlose Bargeldeinzahlungen
- Viele Extra-Produkte
Nachteile
- Wenige Smart Tools zur Budgetanalyse
- Keine Unterkonten
- Kein Chat und gemischte Bewertungen des Kundenservices
Fazit: BestGiro der Openbank ist eins der besten kostenlosen Konten
Das Openbank BestGiro gehört auch nach der Umstellung zu den stärksten kostenlosen Girokonten am Markt. Du zahlst keine Kontoführungsgebühr, brauchst keinen Mindestgeldeingang und bekommst gleich drei Karten ohne Jahresgebühr: die Visa-Debitkarte, die Girocard und auf Wunsch die Kreditkarte BestCard Basic.
Beim Bargeld reichen die sechs kostenlosen Abhebungen pro Monat an fremden Automaten für die allermeisten Fälle aus. An Openbank-Automaten und mit der Girocard im CashPool hebst du ohnehin kostenlos ab.
Richtig stark ist das BestGiro auf Reisen, da du mit der Debitkarte weltweit ohne Fremdwährungsentgelt bezahlst, und auch die Abhebungen im Ausland laufen über die sechs Freiabhebungen. Nur für Mietwagen oder Hotelkaution brauchst du weiterhin eine echte Kreditkarte, dafür reicht aber die kostenlose BestCard Basic. Dazu kommt ein Vorteil, den kaum eine Direktbank bieten kann: Filialen, in denen du bei Bedarf persönlich beraten wirst.
Nicht geeignet ist das Konto, wenn du Budgettools und Sparziele nutzen willst. Unterkonten, Multibanking, Cashback oder eine automatische Ausgabenanalyse fehlen. Hier sind Neobanken wie N26, Revolut oder C24 klar voraus.
Suchst du aber ein kostenloses Konto ohne Haken für Alltag und Reisen, ist das Openbank BestGiro ganz klar unsere Empfehlung.