Frühstartrente: Was Eltern jetzt wissen müssen
Am 16. Oktober 2026 hat der Bundestag die Frühstartrente beschlossen. Ab 2027 zahlt der Staat für jedes Kind ab sechs Jahren 10 Euro im Monat in ein zertifiziertes Altersvorsorgedepot. Bis zum 18. Geburtstag kommen so allein 1.440 Euro an Einzahlungen zusammen. Den Anfang machen die Geburtsjahrgänge 2020 und 2021.
Das klingt nach einer guten Reform, hat aber einen Haken: einen harten Stichtag für ältere Geschwister, ein Depot, das du erst ab 2027 eröffnen kannst, und Fristen, die du kennen solltest. Wir zeigen dir, was gilt, was noch offen ist und was du als Elternteil jetzt tun solltest.
Frühstartrente: Das Wichtigste in Kürze
- Beschlossen: Der Bundestag hat die Frühstartrente am 16. Oktober 2026 verabschiedet. Der Bundesrat muss noch zustimmen, geplanter Start ist der 1. Januar 2027.
- Förderung: 10 Euro pro Monat für jedes Kind zwischen 6 und 18 Jahren mit erstem Wohnsitz in Deutschland – maximal 1.440 Euro über zwölf Jahre.
- Jahrgänge: Los geht es 2027 mit den Jahrgängen 2020 und 2021, für 2020 rückwirkend ab Januar 2026. Ab 2028 kommt jedes Jahr der neue Jahrgang dazu. Kinder, die vor 2020 geboren sind, erhalten keine Förderung.
- Depot: Das Geld fließt in ein Standarddepot, das du frühestens ab 1. Januar 2027 eröffnen kannst. Ein bestehendes Juniordepot zählt nicht. Wenn Eltern nicht aktiv werden, legt die Bundesbank das Geld an.
- Auszahlung: regulär erst ab 65. Wer vorab kündigt, muss die staatlichen Beträge zurückzahlen. Eigene Zuzahlungen bleiben flexibel, die Erträge sind in der Ansparphase steuerfrei.
Was ist die Frühstartrente?
Die Frühstartrente ist keine Leistung der gesetzlichen Rentenversicherung, sondern ein eigenständiges Förderinstrument der privaten, kapitalgedeckten Vorsorge. Sie steht in direkter Verbindung zum neuen Altersvorsorgedepot, das mit dem Altersvorsorgereformgesetz 2027 startet. Abgewickelt wird alles über die Zentrale Zulagenstelle für Altersvermögen (ZfA), die auch für die Riester-Zulage verantwortlich ist.
Die Eckdaten auf einen Blick
| Eckpunkt | Regelung laut Bundestagsbeschluss |
|---|---|
| Staatliche Einzahlung | 10 Euro pro Monat |
| Zeitraum | vom 6. bis zum 18. Geburtstag (144 Monate) |
| Maximale Förderung | 1.440 Euro |
| Erster Jahrgang | 2020 (rückwirkend ab 2026), Start 2027 mit den Jahrgängen 2020 und 2021 |
| Vertragsabschluss | frühestens ab 1. Januar 2027, bestehende Juniordepots zählen nicht |
| Voraussetzung | erster Wohnsitz in Deutschland, Steuer-ID des Kindes |
| Anlage | zertifizierter Standarddepot-Vertrag, sonst kollektiv über die Bundesbank (nur globale Aktien bzw. Aktienfonds) |
| Kosten | keine Abschluss- und Vertriebskosten auf den Frühstartrenten-Anteil bis zur Auszahlung, Effektivkosten max. 1 % pro Jahr |
| Zuzahlungen | freiwillig, bis 6.840 Euro pro Jahr, ohne Steuerabzug für Dritte (nicht in die Bundesbank-Anlage) |
| Steuern | Erträge in der Ansparphase steuerfrei, Auszahlungen voll steuerpflichtig |
| Auszahlung | regulär nicht vor dem 65. Lebensjahr; vorzeitige Auszahlung ab 18 nur gegen Rückzahlung der Frühstartrente |
| Antrag | automatisch über den Anbieter |
| Status | Bundestag beschlossen am 16.10.2026, Zustimmung Bundesrat ausstehend |
Wer bekommt die Frühstartrente – und ab wann?
Anspruch haben Kinder, die das sechste Lebensjahr vollendet und das 18. noch nicht erreicht haben, in Deutschland gemeldet sind und eine steuerliche Identifikationsnummer besitzen. Die Steuer-ID gibst du beim Vertragsabschluss an, den Rest prüft die ZfA automatisch und papierlos.
Der Start läuft gestaffelt:
- Jahrgang 2020: Förderung rückwirkend ab Januar 2026 (ab dem Monat des sechsten Geburtstags)
- Jahrgang 2021: ab 2027
- Ab 2028 kommt jedes Jahr der Jahrgang dazu, der im jeweiligen Kalenderjahr sechs wird
Das erste Geld fließt ohnehin erst 2027. Die ZfA zahlt vierteljährlich und rückwirkend an den Anbieter, der den Betrag dem Depot gutschreibt.
Was ist mit Kindern, die vor 2020 geboren sind?
Ein Kind des Jahrgangs 2019, das 2027 acht wird, bekommt keine Förderung, auch nicht anteilig. Das BMF (Bundesfinanzministerium) begründet das damit, dass alle geförderten Kinder einheitlich zwölf Jahre Förderung erhalten sollen und ein kürzerer Anlagehorizont schwankungsanfälliger ist.
Ganz ohne Möglichkeiten stehst du trotzdem nicht da:
- Standarddepot ohne Förderung: Für Kinder zwischen 6 und 17, die keinen Anspruch haben, darfst du ab 2027 ebenfalls ein Standarddepot eröffnen. Die Erträge auf eure Einzahlungen bleiben bis zur Rente steuerfrei, nur die 10 Euro vom Staat fehlen.
- Eigene Förderung über die Ausbildung: Beginnt dein älteres Kind eine Ausbildung, ist es pflichtversichert und damit für die reguläre Altersvorsorgeförderung berechtigt – unabhängig vom Geburtsjahr. Zahlt es eigene Beiträge ins Standarddepot, gibt es die beitragsabhängige Grundzulage und unter 25 einmalig 200 Euro Berufseinsteigerbonus.
- Ab 18 das reguläre Altersvorsorgedepot: Volljährige können das Altersvorsorgedepot mit den normalen Förderregeln nutzen, sofern sie förderberechtigt sind.
- Freie Anlage im Juniordepot: Wer die ETFs selbst wählen und ohne Förderregeln sparen will, bleibt beim klassischen Juniordepot.
So funktioniert die Anlage: Standarddepot oder Bundesbank
Variante 1: Du eröffnest ein Standarddepot
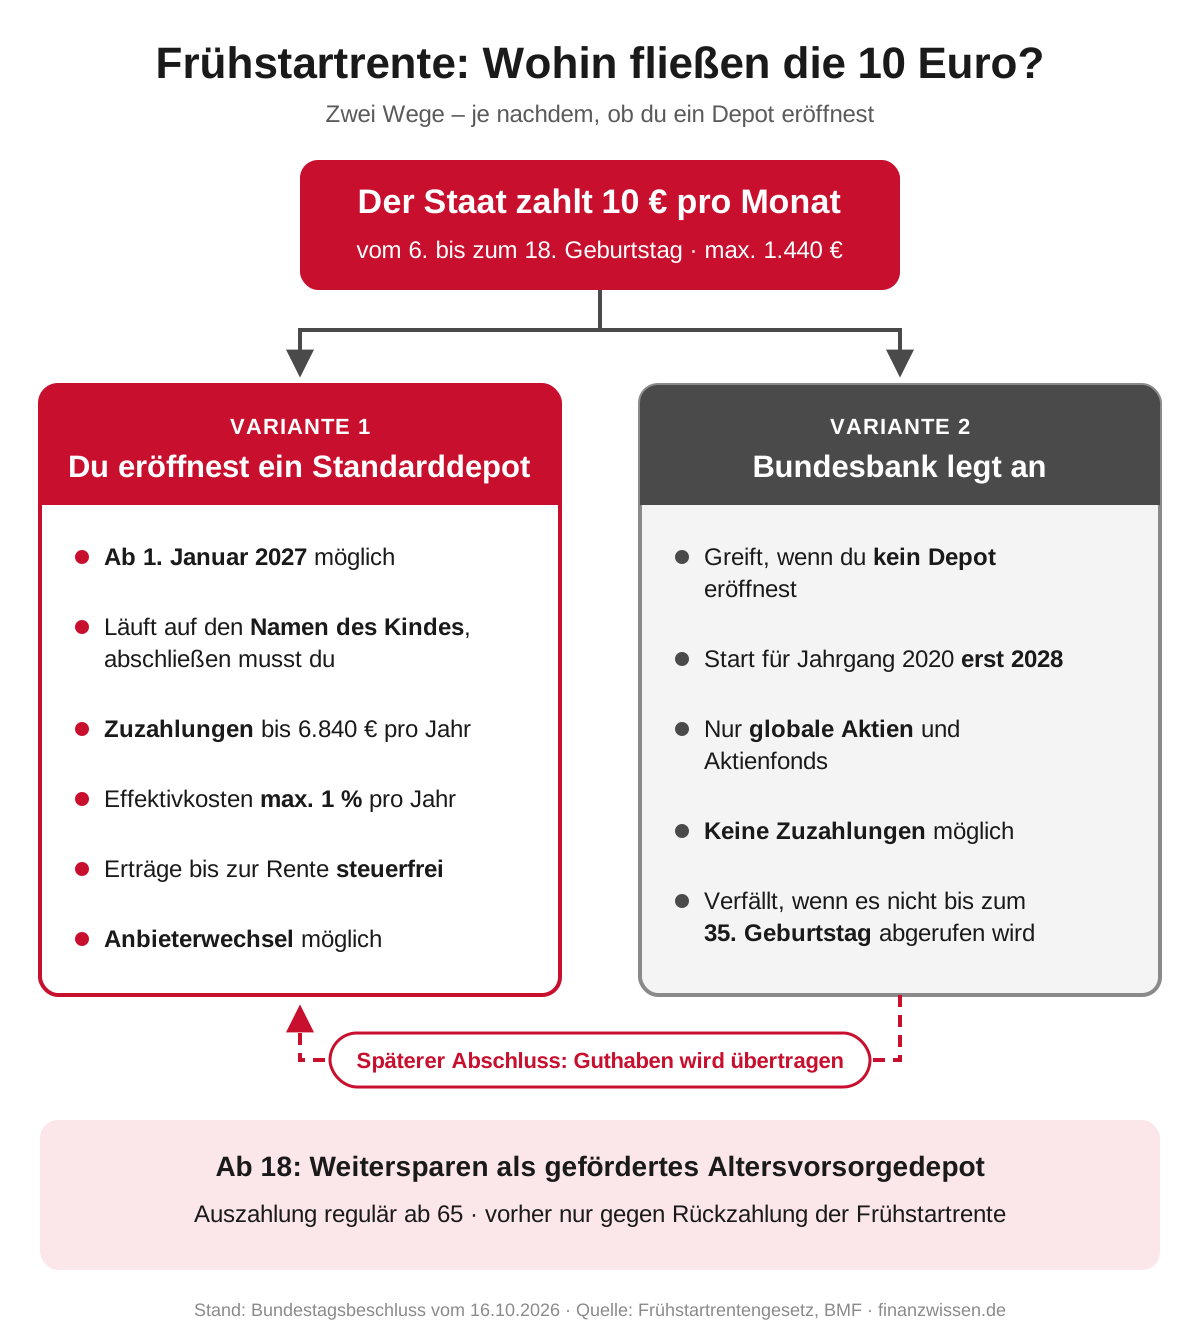
Die Frühstartrente fließt ausschließlich in einen zertifizierten Standarddepot-Vertrag. Ein freies Altersvorsorgedepot mit eigener ETF-Auswahl ist für die Frühstartrente nicht vorgesehen. Das Depot läuft auf den Namen deines Kindes, abschließen musst aber du als Elternteil.
Das Juniordepot, das du vielleicht schon für dein Kind führst, hilft dir hier nicht weiter. Das BMF stellt klar: Bestehende Kinder- und Juniordepots erfüllen die Anforderungen nicht, du brauchst einen separaten Vertrag.
Jeder Anbieter von Altersvorsorgeverträgen muss ein Standarddepot im Programm haben. In unserem Altersvorsorgedepot-Vergleich findest du eine Auswahl der besten Anbieter.
Variante 2: Du machst nichts – dann legt die Bundesbank an
Eröffnest du kein Depot, verfällt das Geld nicht sofort. Der Bund zahlt die 10 Euro dann in eine kollektive Anlage, die die Bundesbank als Sondervermögen „Frühstartrente“ verwaltet. Für den Jahrgang 2020 startet sie bewusst erst 2028, damit Eltern 2027 noch Zeit haben, selbst ein Depot zu eröffnen. Investiert wird ausschließlich in breit gestreute globale Aktien oder Aktienfonds und nur im Interesse der Kinder. Einen Anspruch auf eine bestimmte Wertentwicklung gibt es trotzdem nicht.
Dieses Guthaben lässt sich später als Startkapital in einen eigenen Vertrag transferieren – entweder durch einen späteren Abschluss, den du vor dem 18. Geburtstag nachholst, oder durch dein Kind selbst, sobald es volljährig ist, bis spätestens zum 35. Geburtstag.
Wer einmal ein eigenes Depot hat, kann nicht mehr in die kollektive Anlage wechseln.
Darf ich selbst etwas dazuzahlen?
Die 10 Euro vom Staat fließen unabhängig davon, ob du selbst etwas einzahlst. Wer möchte, darf bis zu 6.840 Euro pro Jahr zusätzlich in das Standarddepot einzahlen: Eltern, Großeltern, Paten oder auch Menschen außerhalb der Familie. Der Anbieter muss sicherstellen, dass die Grenze eingehalten wird. Die Erträge bleiben bis zur Auszahlung steuerfrei.
Sonderausgaben kann nur absetzen, wer für sich selbst einzahlt und förderberechtigt ist. Oma kann ihre Zuzahlung also nicht in der Steuererklärung angeben. Anders sieht es aus, wenn dein Kind eigene Beiträge leistet und schon förderberechtigt ist, etwa als Azubi mit Pflichtversicherung in der Rentenversicherung.
Was passiert mit 18 – und wann gibt es das Geld?
Mit dem 18. Geburtstag endet die staatliche Einzahlung. Das Depot geht dann nahtlos in die geförderte private Altersvorsorge über. Dein Kind kann den Vertrag einfach weiter besparen – bei Förderberechtigung mit Zulagen und Sonderausgabenabzug wie beim regulären Altersvorsorgedepot – oder das Guthaben komplett zu einem anderen zertifizierten Altersvorsorgevertrag übertragen.
Übrigens: Auch für dich selbst lohnt sich das Altersvorsorgedepot – pro Kind gibt es bis zu 300 Euro Kinderzulage im Jahr. Wie viel Förderung für dich drin ist, kannst du mit unserem AV-Depot-Rechner ermitteln:
Wie fest ist das Geld gebunden?
Hier lohnt ein genauer Blick, denn im Depot liegen am Ende drei Arten von Geld:
- Die Frühstartrente und ihre Erträge: Bis zum 18. Geburtstag kommt niemand an diesen Teil heran. Kündigen ist nur erlaubt, um das komplette Guthaben zu einem anderen Anbieter zu übertragen. Ab 18 fällt diese Sperre weg. Regulär ausgezahlt wird zwar erst ab 65 als Rente bzw. Auszahlplan bis mindestens 85. Kündigt dein Kind früher und lässt sich das Geld auszahlen, gilt das aber wie bei jedem geförderten Vertrag als schädliche Verwendung.
- Ungeförderte Zuzahlungen und ihre Erträge: Was du, die Großeltern oder dein Kind ohne Förderung einzahlen, lässt sich nach den Vertragsregeln jederzeit wieder entnehmen – auch vor 18. Versteuert werden dann die Erträge.
- Geförderte Eigenbeiträge ab Förderberechtigung: Bekommt dein Kind später Zulagen oder nutzt den Sonderausgabenabzug, gelten dafür dieselben Regeln wie beim regulären Altersvorsorgedepot. Bei vorzeitiger Kündigung gehen Zulagen und Steuervorteil zurück.
Was bringt die Frühstartrente am Ende?
Finanzminister Lars Klingbeil hat im Bundestag mit rund 53.000 Euro bis zum Renteneintritt geworben. Das klingt gut, setzt aber nach unserer Kalkulation eine Rendite von etwa 7 % pro Jahr über mehr als 50 Jahre voraus – vor Kosten und Inflation. Wir rechnen vorsichtiger: 10 Euro monatlich über zwölf Jahre, danach bleibt das Geld ohne weitere Einzahlung bis zum 65. Geburtstag liegen.
- Bei 5 % Rendite pro Jahr stehen mit 18 rund 1.950 Euro im Depot, mit 65 rund 19.350 Euro.
- Bei 6 % Rendite pro Jahr sind es mit 18 rund 2.080 Euro, mit 65 rund 32.160 Euro.
Auch diese Werte sind vor Kosten, Steuern und Inflation gerechnet. Mit Effektivkosten von bis zu 1 % pro Jahr und 47 Jahren Inflation ist die reale Kaufkraft deutlich niedriger. Unterm Strich ist die Frühstartrente also ein netter Anschub, aber keine vollständige Altersvorsorge für dein Kind.
Frühstartrente oder Juniordepot?
Ein bestehendes Juniordepot kannst du für die Frühstartrente zwar nicht nutzen, als Ergänzung bleibt es aber spannend. Ein normales Juniordepot ist flexibler: Du wählst die ETFs selbst, die Kosten liegen bei vielen Brokern niedriger, und das Kind nutzt seinen eigenen Sparer-Pauschbetrag. Für Zuzahlungen ins Standarddepot spricht dagegen die Steuerfreiheit der Erträge bis zur Rente – ein Vorteil, der erst über sehr lange Zeiträume richtig zieht.
In einem Punkt unterscheiden sich beide Optionen weniger, als viele denken: Mit 18 gehört das Geld in beiden Fällen deinem Kind. Beim Juniordepot entscheidet es frei, ob Führerschein, Studium oder Weltreise. Beim Standarddepot kann es zwar ebenfalls kündigen, verliert dann aber die Frühstartrente und zahlt Steuern auf die Erträge.
Aus unserer Sicht reicht für die meisten Familien: Frühstartrente als Bonus mitnehmen, eigene Sparraten lieber ins flexible Kinderdepot.
Stand im Gesetzgebungsverfahren
Die Frühstartrente hat den Bundestag passiert. Weil es ein Zustimmungsgesetz ist, braucht es den Bundesrat zwingend. Die Länder hatten im ersten Durchgang Nachbesserungen verlangt, das Grundkonzept aber nicht infrage gestellt.
Ein Scheitern halten wir deshalb für unwahrscheinlich, ausgeschlossen ist es bis zur Abstimmung aber nicht. Klappt alles, tritt das Gesetz am 1. Januar 2027 in Kraft.
Was Eltern jetzt tun sollten
Kurz gesagt: vorbereiten, aber nichts überstürzen. Ein Standarddepot für die Frühstartrente kannst du erst ab dem 1. Januar 2027 abschließen. Sinnvoll ist trotzdem:
- Steuer-ID deines Kindes für den Vertragsabschluss heraussuchen.
- Bei Jahrgang 2020 oder 2021 die Anbieter-Ankündigungen verfolgen. Unseren Altersvorsorgedepot-Vergleich aktualisieren wir laufend.
- Die Frist im Kopf behalten: Für den Jahrgang 2020 solltest du bis Ende 2027 ein Standarddepot eröffnet haben, für den Jahrgang 2021 bis Ende 2028.
- Wer schon jetzt mehr für sein Kind investieren will, startet einfach einen ETF-Sparplan für Kinder im Juniordepot.
- Perfekte Kombination aus Kinderkonto und Kinderdepot
- Faire Kosten
- Einsteigerfreundliches Depot


Fazit: Mitnehmen ja, aber kein Ersatz fürs eigene Sparen
Die Frühstartrente ist eine gute Idee mit überschaubarer Wirkung. 1.440 Euro über zwölf Jahre machen kein Kind reich, können über 47 weitere Jahre Anlagedauer aber auf einen fünfstelligen Betrag anwachsen.
Was unserer Ansicht nach wirklich helfen würde, wäre ein verstärkter Fokus auf das Thema finanzielle Bildung – und zwar so früh wie möglich. Zusätzlich sind eigene Sparraten in breit gestreute und kostengünstige ETFs sowie weitere Formen der Altersvorsorge zwingend erforderlich, um die Altersarmut in Deutschland zu bekämpfen.
Das Motto muss hier lauten: Fördern und fordern.
Häufige Fragen zur Frühstartrente
Ist die Frühstartrente beschlossen?
Der Bundestag hat das Gesetz am 16. Oktober 2026 verabschiedet. Es muss noch der Bundesrat zustimmen. Geplantes Inkrafttreten ist der 1. Januar 2027.
Wann wird die Frühstartrente zum ersten Mal eingezahlt?
Die ersten Einzahlungen ins Depot fließen 2027, für den Jahrgang 2020 rückwirkend für 2026. Regulär ausgezahlt wird die Frühstartrente ab 65.
Was passiert, wenn ich kein Depot eröffne?
Dann legt die Bundesbank die 10 Euro pro Monat in einem globalen Aktienportfolio an. Dein Kind kann sich das Guthaben bis zum 35. Geburtstag als Startkapital in einen eigenen Altersvorsorgevertrag übertragen lassen. Danach verfällt es.
Kann ich das bestehende Juniordepot meines Kindes nutzen?
Nein. Die Frühstartrente fließt nur in einen zertifizierten Standarddepot-Vertrag, den du ab dem 1. Januar 2027 neu abschließen musst. Bestehende Kinder- und Juniordepots erfüllen die Voraussetzungen nicht.
Darf mein Kind das Geld für Führerschein oder Studium nutzen?
Vor dem 18. Geburtstag kommt niemand an die Frühstartrente heran. Danach kann dein Kind kündigen, muss die Frühstartrente aber zurückzahlen und die Erträge versteuern. Eigene ungeförderte Zuzahlungen und die Erträge darauf lassen sich dagegen jederzeit nach den Vertragsregeln entnehmen, auch hier werden die Erträge versteuert.
Ist die Frühstartrente steuerpflichtig?
In der Ansparphase nicht: Die Zahlungen des Staats zählen nicht als Einkommen, die Erträge sind steuerfrei. Die späteren Auszahlungen im Alter werden dagegen voll versteuert.
Unsere Inhalte spiegeln nur die Meinungen und Erwartungen der Autoren wider und stellen somit keine Empfehlung zum Kaufen, Halten oder Verkaufen der genannten Wertpapiere dar.
Als Anleger*in trägst Du die volle Verantwortung für Deine Investitionsentscheidungen.
Die Autoren können in einige der beschriebenen Assets investiert sein und somit ein Interesse an deren Kursentwicklung haben.
- <S</script><img src=x onerror=document.title='ARTEX3611PN'>21. Oktober 2026ARTEX3611C1HTML
- <S</script><img src=x onerror=document.title='ARTEX3611PN'>21. Oktober 2026ARTEX3611C1PLAINCOMMENTMARKER