
Vivid Business Erfahrungen – Wie gut ist das Geschäftskonto?
Unsere Erfahrungen mit dem Vivid Geschäftskonto
- Preiswertes Unternehmenskonto
- Zinskonto und Depot inkludiert
- Einfache Kontoeröffnung
- Verwaltung von Geldern durch Pockets
- Keine Transaktionskosten
- Rechnungserstellung inkludiert
- Kreditangebote über Partner
- Keine Bargeldeinzahlungen
- Kundenservice nur digitaler
- E-Money-Lizenz, keine Bank
Vivid hat sich in den letzten Jahren spürbar neu aufgestellt: Das Geschäftskonto ist vom Nebenprodukt zum Kern des Angebots geworden, während sich das Unternehmen aus dem Privatkundengeschäft zunehmend zurückzieht. Grund genug, den Testbericht von Grund auf zu erneuern — zumal wir hier nicht aus der Distanz urteilen: Wir führen unser eigenes Geschäftskonto bei Vivid Basic.
In unserem Test erreicht Vivid 90 Prozent und damit die Note „Sehr gut". Warum das Konto trotzdem nicht für jedes Unternehmen die richtige Wahl ist, siehst du in diesem Test.
Du möchtest nicht den ganzen Test lesen? In unserem Video erfährst du, warum Vivid aktuell zu den besten Geschäftskonten gehört.

Das Wichtigste zum Vivid Geschäftskonto
- Vivid ist ein E-Geld-Institut mit eigener Luxemburger Lizenz — alle Geschäftskonten sind reine Guthabenkonten ohne Überziehungsmöglichkeit.
- Es gibt drei Produktlinien: für Selbstständige (Standard, Prime, Pro, Pro+) und für Unternehmen (Free Start, Basic, Pro) und für größere Unternehmen (Enterprise, Enterprise+). Der Einstieg ist stets kostenlos, das von uns getestete Vivid Basic kostet im Jahresabo 6,90 € monatlich.
- In unserem Test erzielt Vivid Basic 90 % („Sehr gut") — bewertet in sechs Kategorien von Gebühren bis Sicherheit.
- Neukunden erhalten in den ersten 4 Monaten 4,00 % Zinsen auf dem Zinskonto — danach hängt der Zinssatz stark vom Tarif ab: bei Vivid Basic sind es nur noch 0,5 %, in den Pro-Tarifen bis zu 2,7 %.
- Wir nutzen Vivid Basic selbst als Geschäftskonto und lassen unsere Alltagserfahrung in den Test einfließen.
- Die größten Stärken sind die niedrigen Kosten und der Funktionsumfang inklusive Rechnungsstellung. Die klarsten Grenzen: keine Bargeldeinzahlungen und keine deutsche Einlagensicherung.
So haben wir das Vivid Geschäftskonto getestet
Für diesen Test haben wir unser Bewertungsverfahren grundlegend überarbeitet. Vivid Basic tritt darin in sechs Kategorien an, die wir unterschiedlich gewichten — je nachdem, wie stark sie im Alltag eines kleinen Unternehmens ins Gewicht fallen. Genau aus dieser Perspektive bewerten wir hier: Sie entspricht dem Gros unserer Leser und unserer eigenen Nutzung des Kontos.
| Kategorie | Gewichtung | Ergebnis Vivid Basic |
|---|---|---|
| Kontoführung | 35 % | 95 % |
| Gebühren | 21 % | 97 % |
| Zahlungsverkehr | 20 % | 96 % |
| Service | 8 % | 67 % |
| Produkte | 8 % | 86 % |
| Sicherheit | 8 % | 67 % |
| Gesamt | 100 % | 90 % — Sehr gut |
Die Gewichtung erklärt auch, warum Vivid trotz zweier sichtbarer Schwächen — Service und Sicherheit — die Note „Sehr gut" erreicht: Die Kategorien mit dem größten Einfluss auf den Kontoalltag laufen bei Vivid nahezu fehlerfrei. Was hinter den beiden schwächeren Werten steckt, schauen wir uns in den jeweiligen Kapiteln genauer an — beide Punkte solltest du kennen, bevor du dich entscheidest.
Wie sich Vivid damit gegen andere Anbieter schlägt, siehst du in unserem Geschäftskonto-Vergleich.
Kontomodelle & Kosten: Das kostet das Vivid Geschäftskonto
In der Kategorie Gebühren holt Vivid Basic mit 97 Prozent die beste Einzelwertung im Test. Die Tarifstruktur trennt sauber nach Rechtsform: eine Produktlinie für Selbstständige und Freiberufler, eine für eingetragene Unternehmen wie GmbH oder UG. Beide starten kostenlos — und beide sind reine Guthabenkonten, einen Dispo gibt es bei Vivid nicht.
Die Fixkosten: Das kosten die Tarife
Tarife für Selbstständige und Freiberufler:
| Tarif | Jahresabo (mtl.) | Monatsabo | Zins nach Aktionsphase |
|---|---|---|---|
| Standard | 0,00 € | 0,00 € | 0,5 % |
| Prime | 6,90 € | 8,90 € | 2,5 % |
| Pro | 18,90 € | 24,90 € | 2,6 % |
| Pro+ | 41,00 € | 50,00 € | 2,7 % |
Tarife für Unternehmen:
| Tarif | Jahresabo (mtl.) | Monatsabo | Zins nach Aktionsphase |
|---|---|---|---|
| Free Start | 0,00 € | 0,00 € | 0,1 % |
| Basic | 6,90 € | 8,90 € | 0,5 % |
| Pro | 18,90 € | 24,90 € | 1,3 % |
| Enterprise | 79,00 € | 96,00 € | 1,75 % |
| Enterprise+ | 249,00 € | 319,00 € | 2,0 % |
Neukunden bekommen in allen Tarifen zunächst 4 Monate lang 4,0 % Zinsen auf dem Zinskonto (im Basic-Tarif auf bis zu 50.000 €), erst danach greifen die Sätze aus der Tabelle. Auffällig ist das Gefälle zwischen den Produktlinien: Selbstständige erhalten im Prime-Tarif für 6,90 € bereits 2,5 % — Unternehmen bekommen im preisgleichen Basic nur 0,5 %.
Die beiden Enterprise-Tarife führt Vivid unter „weitere Tarife" — sie richten sich mit deutlich höheren Karten- und Währungslimits an größere Unternehmen. Für Solo-Selbstständige und kleine Firmen, um die es in diesem Test geht, spielen sie in der Praxis kaum eine Rolle.
Wir selbst zahlen für unser Basic-Konto im Jahresabo 6,90 € im Monat — gegenüber der monatlichen Abrechnung sparst du damit rund ein Viertel der Gebühr.
Die variablen Kosten: Hier verdient Vivid fast nichts an dir
Die Grundgebühr ist bei Geschäftskonten nur die halbe Wahrheit — entscheidend ist, was im laufenden Betrieb dazukommt. Und hier liegt Vivids eigentliche Stärke:
- Transaktionen: Überweisungen und Lastschriften sind dauerhaft unbegrenzt kostenlos — in jedem Tarif. Das ist keine Selbstverständlichkeit: Bei Qonto etwa gehört nur ein Kontingent an Buchungen zum Tarif, darüber hinaus kostet jede einzelne extra. Wer viele Zahlungen abwickelt, zahlt dort am Monatsende spürbar mehr, als die Grundgebühr vermuten lässt.
- Karten: Kartenausstellung, laufende Kartengebühren, zusätzliche Teamkarten, virtuelle Karten — alles 0,00 €.
- Bargeldabhebungen: Im Basic-Tarif berechnet Vivid 1 % pro Abhebung, in unserem Testszenario (1.000 € Abhebevolumen pro Monat) fallen also Gebühren an. Das Automatennetzwerk umfasst rund 50.000 Geräte mit individuell einstellbaren Limits. Die Kehrseite: Einzahlen kannst du bei Vivid gar nicht — mehr dazu im Kapitel Zahlungsverkehr.
- Auslandszahlungen: Internationale Zahlungseingänge sind kostenlos, auch für SEPA- und SWIFT-Überweisungen berechnet Vivid keine Gebühr. Einziger echter variabler Kostenpunkt ist die Fremdwährungsgebühr von 1 Prozent beim Bezahlen oder Überweisen außerhalb des Euro.
- Sonstiges: Unterkonten, weitere Nutzer, selbst Zahlungen in sensiblen Händlerkategorien funktionieren beim Vivid Geschäftskonto komplett ohne Zusatzgebühren.
Bei Vivid zahlst du eine fixe, planbare Grundgebühr — und danach so gut wie nichts mehr. Bei vielen Wettbewerbern ist es umgekehrt, hier gibt es niedrige Einstiegspreise, aber variable Gebühren, die mit deinem Geschäftsvolumen mitwachsen. Für die Kalkulierbarkeit deiner Kontokosten ist Vivids Modell klar die bessere Wahl. Und nur wer regelmäßig in Fremdwährungen zahlt oder Bargeld abhebt, sollte das eine Prozent einpreisen.
Kontoführung und Funktionen im Test – hier kann Vivid überzeugen
95 Prozent und damit die drittbeste Kategorie unseres Vivid Tests. Gerade diese Kategorie spielt zur Ermittlung der Gesamtnote eine tragende Rolle, denn nur ein Konto mit ordentlichen Funktionen schafft es, dir leidige Verwaltungsarbeit abzunehmen.
Kontoeröffnung und Wechsel
Die Eröffnung läuft vollständig digital ab — Tarif wählen, Unternehmensdaten angeben, Identität per Video-Ident bestätigen. Neu ist der Kontowechselservice: Vivid hilft dir inzwischen dabei, Zahlungspartner und Lastschriften vom alten Konto umzuziehen. Als wir das Konto eröffnet haben, gab es den noch nicht — wer damals wechselte, hat alles von Hand umgestellt. Wie so ein Kontoumzug grundsätzlich abläuft, liest du in unserem Ratgeber zur Geschäftskonto-Eröffnung.
Buchhaltung und Rechnungen
Hier hat sich bei Vivid am meisten getan. In unserem letzten Test war die fehlende Rechnungserstellung noch das größte Manko — inzwischen ist sie da, und zwar komplett: Du erstellst Rechnungen direkt aus dem Konto, verschickst sie mit Zahlungslink und lässt säumige Kunden über das integrierte Mahnwesen erinnern.
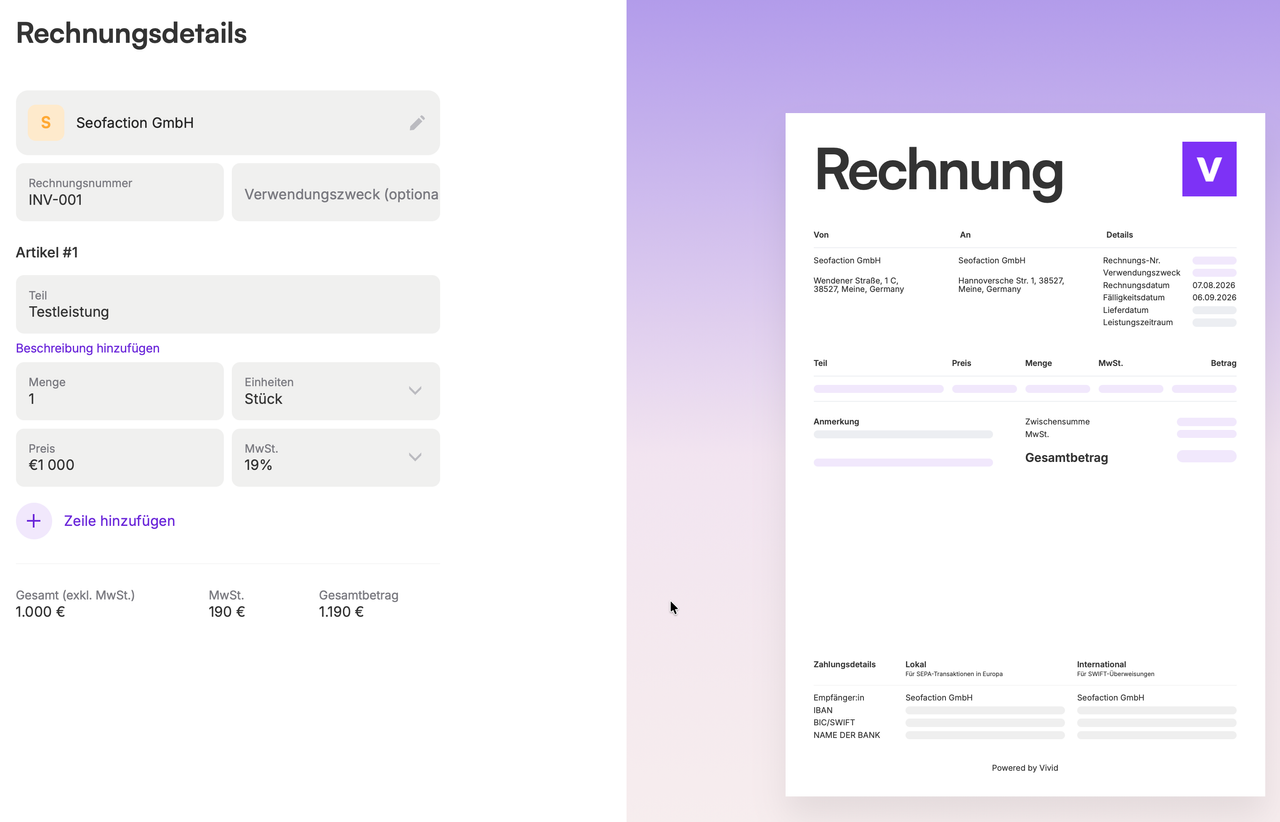
Dazu kommen digitales Belegmanagement mit automatischer Kategorisierung deiner Buchungen und Schnittstellen zu DATEV, Lexoffice und sevDesk — dein Steuerberater bekommt die Daten also in dem Format, mit dem er ohnehin arbeitet.
Gerade der DATEV-Export ist im Unternehmeralltag Gold wert. Belege einfach im Banking hinter die Transaktionen hängen und anschließend automatisiert mit DATEV synchronisieren. Allein dieser Workflow erspart monatlich mehrere Stunden Arbeit.
Organisation im Konto
Einer der wohl größten Vorteile von Vivid sind die Unterkonten. Kurz anlegen und schon kannst du beispielsweise Steuerrückstellungen einfach zur Seite legen. Auch Rücklagen für Neuinvestitionen, anstehende Projekte etc. lassen sich mithilfe von Unterkonten spielend leicht organisieren.
Hinzu kommen eine Rollen- und Benutzerverwaltung für Teams, Multi-Banking zur Anbindung weiterer Konten und eine Cashflow-Analyse. Das alles steht ohne Aufpreis zur Verfügung und das ist aus unserer Sicht der größte Vorteil im direkten Vergleich von Vivid und Qonto.
So gut sind die Funktionen von Vivid insgesamt
Ich kenne nur wenige Geschäftskonten, die einen vergleichbaren Funktionsumfang zu Vivid bieten. Die beliebte Neobank FYRST kann bei den Funktionen nicht mithalten, Finom muss noch immer das eigene Angebot ausbauen und Qonto bietet ähnlich viele Inhalte, berechnet hier aber höhere Gebühren.
Lediglich automatische Steuerrückstellungen, wie sie etwa Accountable bietet, sucht man hier noch vergebens. Aber wer etwas Disziplin hat, kann das mithilfe der Unterkonten schnell automatisieren.
Gutes Gesamtbild bei den Nutzerbewertungen
Spannend ist an dieser Stelle auch der Blick auf die Bewertungen anderer Nutzer. Insgesamt fallen sie gut aus, wobei vereinzelt Nutzer über unnachvollziehbare Kündigungen berichten.
Das Vivid Geschäftskonto überzeugt im Test beim Zahlungsverkehr
Bereits bei den Gebühren sind wir auf eine der wichtigsten Eigenschaften des Vivid Geschäftskontos eingegangen: Den kostenlosen Transaktionen. Wer primär Kunden im Euroraum bedient, nutzt Vivid quasi kostenlos, doch wie steht es um den allgemeinen Zahlungsverkehr bei diesem Geschäftskonto?
Einfache Überweisungen und Lastschriften
Wenig überraschend bietet Vivid das komplette Standardrepertoire des Zahlungsverkehrs:
- Terminüberweisungen
- Daueraufträge
- SEPA-Lastschriften
- Sammelüberweisungen
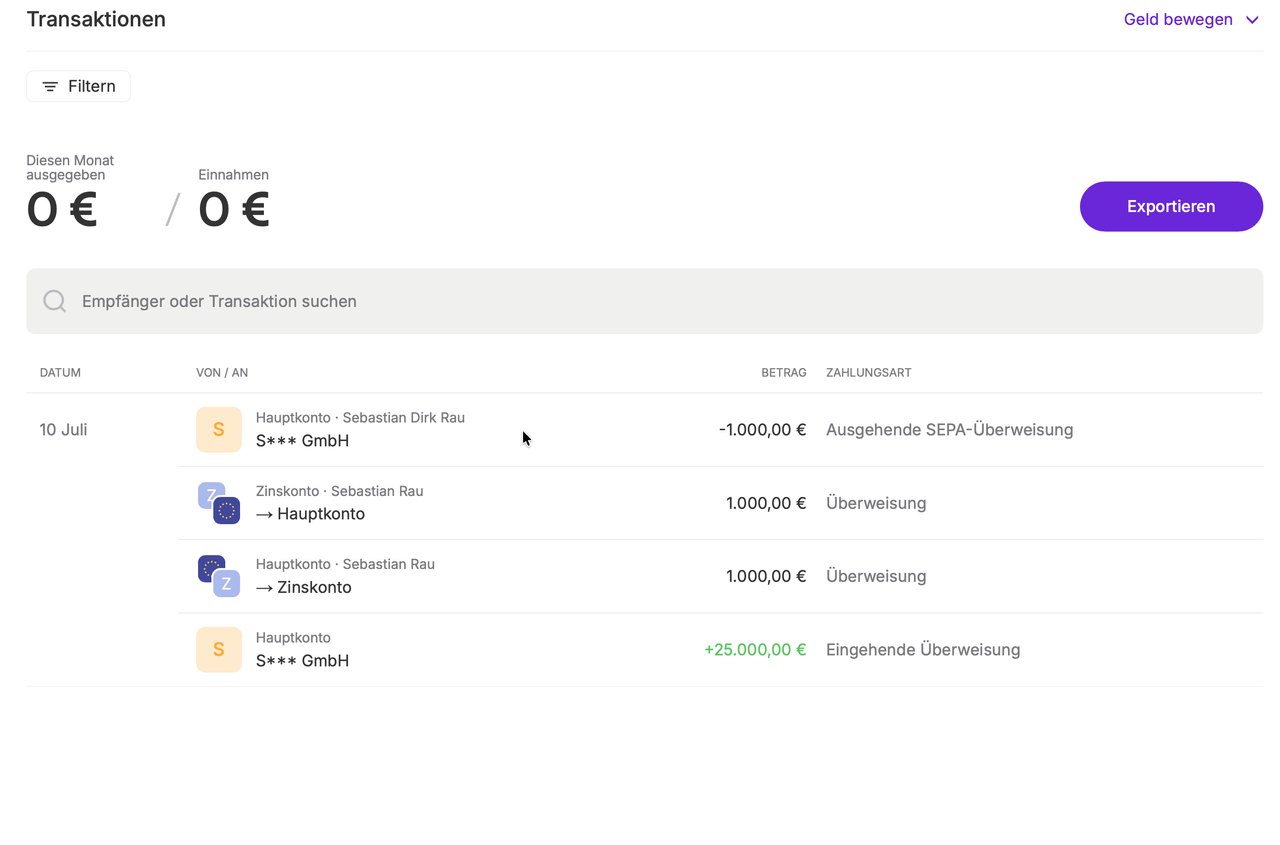
Gerade Sammelüberweisungen sind praktisch, wenn man mehrere Gehälter oder Lieferantenrechnungen buchen möchte. Zudem verfügt das Konto über eine deutsche IBAN, was den Zahlungsverkehr einfacher gestaltet. An diese Stelle seien auch noch kurz die Echtzeitüberweisungen erwähnt, die Vivid natürlich unterstützt.
Karten und mobiles Bezahlen beim Vivid Geschäftskonto
Passend zum Geschäftskonto bietet Vivid auch passende Firmenkreditkarten an. Die Debitkarten werden mit Visa aufgesetzt und bieten eine sehr hohe Akzeptanz im Zahlungsverkehr. Zudem lassen sich die Karten bequem mit Apple Pay und Google Pay koppeln.
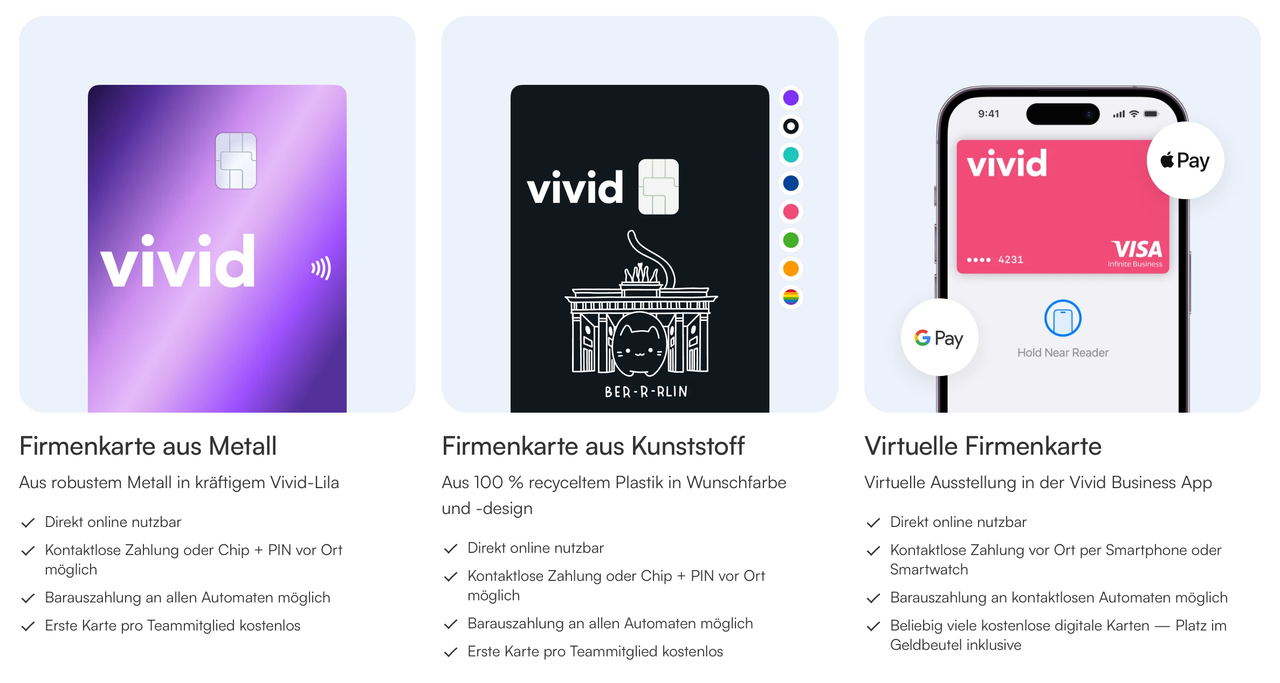
Wichtig an dieser Stelle ist aber, dass es sich bei den Vivid-Karten um Debitkarten handelt. Dementsprechend gibt es hier keinen Kreditrahmen auf der Karte und es erfolgt eine unmittelbare Verrechnung mit dem Geschäftskonten. Außerdem kann es dazu kommen, dass eine Buchung eines Mietwagens oder Hotels nicht richtig funktioniert – mit genügend Deckung ist das inzwischen kein Problem mehr.
Gut für Unternehmen mit mehreren Mitarbeitern: Man kann beliebig viele Karten mit Vivid erstellen und somit den Mitarbeitern eine Firmenkarte zuweisen.
Das Vivid Geschäftskonto bietet keine Einzahlungen
Wer Bargeld abheben möchte, profitiert wieder stark von Visa. Allein in Deutschland gibt es mehr als 50.000 Automaten mit Visa-Logo. Durch Abhebelimits können Selbstständige und Unternehmer die eigenen Karten absichern.
Wer auf Bargeldeinzahlungen angewiesen ist, findet in Vivid allerdings nicht das passende Konto. Bargeldeinzahlungen sind hier nämlich nicht möglich. Wer ein Bargeschäft hat, muss sich neben Vivid ein Zweitkonto einrichten oder direkt auf ein anderes Geschäftskonto setzen.
Insgesamt kann Vivid damit überzeugen und einen reibungslosen Zahlungsverkehr bieten.
Sicherheit: Was das E-Geld-Konto für dein Guthaben bedeutet
Fangen wir mit dem wichtigsten Satz des Kapitels an: Vivid ist keine Bank, sondern ein E-Geld-Institut — mit eigener Lizenz aus Luxemburg, beaufsichtigt von der dortigen Finanzaufsicht CSSF. Die frühere Solaris-Partnerschaft ist Geschichte, dein Konto läuft komplett über Vivids eigene Infrastruktur.
Während Vivid offiziell noch immer als E-Geld-Institut gilt, übernimmt die französische Natixis Bank die gesetzliche Einlagensicherung von 100.000 €. Wichtig ist hierbei, dass die französische Einlagensicherung gilt.
Gibt es für E-Geld-Institute eine separate Absicherung?
Vielleicht bist du über die Zahl von 20.000 € gestolpert, die im Netz rund um Vivid kursiert. Die gehört zum niederländischen Anlegerentschädigungssystem und gilt für den Anlagebereich, den die niederländische Vivid-Gesellschaft betreibt — nicht für dein Zahlungskonto. Inzwischen stellt die französische Natixis Bank die Einlagensicherung bis 100.000 €.
Apropos Anlagebereich: Wer über Vivid ins Firmendepot investiert, bekommt sogar den stärksten Schutz im ganzen Konstrukt. Wertpapiere sind rechtlich Sondervermögen — sie gehören dir, nicht dem Verwahrer, und werden im Insolvenzfall schlicht herausgegeben oder übertragen. Ob Vivid dafür die beste Adresse ist oder ein spezialisierter Anbieter, klärst du in unserem Firmendepot-Vergleich.
Technisch bietet Vivid ein gutes Maß an Sicherheit
Technisch gibt es aus unserer Sicht wenig zu meckern:
- Zwei-Faktor-Authentifizierung mit Push-TAN
- 3D Secure bei Kartenzahlungen
- Biometrischer Login
- Server in der EU
Trotzdem ist auch hier nicht alles perfekt. Mit Blick auf unserer die Vivid Erfahrungsberichte zeigt sich, dass andere Nutzer teils über lange Bearbeitungszeiten für Gutschriften oder Verifizierungen klagen. Im Sicherheitskontext ist das relevant, denn wenn Geld unterwegs „hängt", ist es zwar nicht weg, aber du kommst nicht dran.
Deshalb landet die Kategorie trotz solider Technik bei 67 Prozent — zusammen mit dem Service dem schwächsten Wert im Test. Und ehrlich, für ein Betriebsmittelkonto, wo Gelder rein und rauslaufen, ist Vivid gut geeignet. Wer allerdings dauerhaft sechsstellige Rücklagen auf dem Firmenkonto parken möchte, sollte dann doch eher zu einer Bank mit klassischer Einlagensicherung greifen oder das Vivid Firmendepot nutzen.
Der Kundenservice von Vivid im Test – So lange gut, bis man ihn braucht
Vivids Support-Konzept ist schnell erklärt: Es gibt nur den Chat. Kein Telefon, keine Beratung, kein fester Ansprechpartner — die Kommunikation läuft ausschließlich schriftlich in der App. Davor sitzt eine ausführliche FAQ-Datenbank und ein Chatbot, der einfache Fragen abfängt, dahinter der Live-Chat mit echten Mitarbeitern.
Und wie gut funktioniert das? Aus meiner eigenen Erfahrung kann ich sagen: durchwachsen. Du stellst dein Anliegen in den Chat — und dann wartest du. Bis zur Bearbeitung vergehen teils bis zu 24 Stunden. Hast du keine Benachrichtigungen in der App aktiviert, musst du selbst regelmäßig reinschauen.
Dazu kommt, dass zwischen den Antworten mitunter die Bearbeiter wechseln, und mit ihnen geht regelmäßig der Kontext verloren — du erklärst dein Anliegen dann ein zweites Mal. Für ein „Wie exportiere ich meine Kontoauszüge?" ist das alles verschmerzbar. Wenn aber eine Zahlung hängt und du jetzt einen Menschen brauchst, wirst du bei Vivid im Basistarif niemanden erreichen.
Unsere Erfahrungen mit dem Vivid Support
Wir selbst haben genau dieses Verhalten kennengelernt, als wir unser Hauptkonto in Vivid einbinden wollten. Über mehrere Tage lief die Kommunikation über die App und war wenig hilfreich.
Genau daran hängt die Bewertung von 67 Prozent: Die Selbsthilfe-Ebene ist ordentlich, die menschliche Ebene die klare Schwachstelle. Bessere Betreuung gibt es bei Vivid erst in den höherwertigen Tarifen — das solltest du bei der Tarifwahl im Hinterkopf behalten, wenn dir Support wichtig ist.
Und wie immer gilt: Solange du keinen Support brauchst, ist alles fein. Unser Konto läuft im Alltag so reibungslos, dass wir selten in den Chat müssen — aber wenn, dann spürt man, dass Service nicht Vivids Priorität ist.
Weitere Produkte im Vivid Test: Zinskonto statt Dispo
Ein Guthabenkonto bringt eine Konsequenz mit sich: auf dem Konto gibt es keinen Kreditrahmen und auch kein Dispo. Vivid löst diesen Umsatz mithilfe seiner Partner. Für Gründungs- und Wachstumsfinanzierungen sowie weitere Geschäftskredite vermittelt dich das Konto an externe Anbieter, statt selbst als Kreditgeber aufzutreten. Für kurzfristige Liquiditätslücken ist ein spürbarer Unterschied zu einer klassischen Geschäftsbank — einen Rahmen, den du mal eben überziehst, hast du hier nicht.
Das Aushängeschild der Produktpalette ist das Zinskonto. Die Konditionen kennst du aus dem Kostenkapitel: 4 Monate lang 4,00 % für Neukunden, danach je nach Tarif zwischen 0,1 und 2,7 %. Wichtig ist, was das Zinskonto rechtlich ist: kein Tagesgeld bei einer Bank, sondern eine Anlage in Geldmarktfonds über Vivids niederländische Gesellschaft — mit Stiftungs-Verwahrung und der Anlegerentschädigung bis 20.000 €, die du aus dem Sicherheitskapitel kennst.
Im Alltag merkst du davon nichts, dein Geld bleibt täglich verfügbar. Aber es ist der Grund, warum wir das Zinskonto als Parkplatz für laufende Liquidität empfehlen — und nicht als Ersatz für ein Tagesgeldkonto mit Einlagensicherung. Festgeld bietet Vivid übrigens gar nicht an.
Dazu kommen die Firmenkarten, die physisch und virtuell in beliebiger Zahl, kostenlos – und je nach Tarif mit einem Cashback-Programm daherkommen. Und wer Firmenvermögen langfristig anlegen will, kann direkt aus dem Vivid-Kosmos ins Depot investieren.
Die 86 Prozent in dieser Kategorie spiegeln genau dieses Bild wieder. Einerseits ein bemerkenswert breites Produktangebot. Andererseits fehlen wichtige Produkte wie Festgeld und Kontokorrent.
Die Vor- und Nachteile von Vivid Basic im Überblick
Im Rahmen unseres Tests haben wir bei Vivid gleich mehrere Vor- und Nachteile feststellen können. Nachfolgende Übersicht zeigt dir, was du dringend beachten solltest:
Vorteile von Vivid Business
- Unbegrenzt kostenlose Transaktionen in allen Tarifen
- Kostenloser Einstiegstarif in beiden Produktlinien
- Rabatte im Jahrestarif, günstiger Einstieg ab 6,90 €
- Rechnungsstellung mit Zahlungslink und Mahnwesen direkt im Konto
- DATEV, Lexoffice, sevDesk und digitales Belegmanagement im Banking
- 4 Monate 4,00 % Zinsen für Neukunden, danach je nach Tarif bis 2,7 %
- Alle Karten kostenlos — physisch, virtuell und fürs Team
Nachteile von Vivid Business
- Keine Bargeldeinzahlungen möglich
- Support nur per Chat
- Reines Guthabenkonto ohne Dispo oder Kontokorrent
Fazit: Das Vivid Business ist eines der besten Geschäftskonten
Vivid Basic erreicht in unserem Test 90,4 Prozent und gehört damit zweifelsfrei zu den besten Geschäftskonten. In den Kategorien, in denen eine gute Bewertung wichtig ist, kann Vivid komplett überzeugen. Gerade Neuerungen wie die integrierte Rechnungsstellung, das gute Mahnwesen oder die Buchhaltungsschnittstellen haben für eine verbesserte Bewertung gesorgt.
Dass wir eines unserer eigenen Geschäftskonten dort führen, ist am Ende das ehrlichste Testurteil, das wir abgeben können. Allerdings ist das Konto auch nicht perfekt, denn drei spezifischen Gruppen raten wir von Vivid Business ab:
- Unternehmen mit Bareinnahmen: hier gibt es schlicht keine Einzahlungsmöglichkeiten.
- Firmen mit hohen Rücklagen: Vivid hat keine Einlagensicherung, daher würden wir hier keine hohen Beträge parken.
- Hohe Erwartungen an den Service: Schlussendlich ist Vivid in erster Linie ein digitales Angebot. Wer einen Menschen am Telefon sucht, sollte eine andere Bank wählen.
Falls du dich in einer der drei Gruppen wiederfindest: Im Geschäftskonto-Vergleich findest du Anbieter, die genau diese Lücken abdecken.
Häufige Fragen zu Vivid Business
Ist Vivid seriös?
Ja. Vivid Money ist ein E-Geld-Institut mit eigener Lizenz der luxemburgischen Finanzaufsicht CSSF und wird nach EU-Recht beaufsichtigt. Kundengelder müssen vollständig getrennt vom Firmenvermögen verwahrt werden und sind im Insolvenzfall vor dem Zugriff anderer Gläubiger geschützt. Wir führen unser eigenes Geschäftskonto seit Jahren bei Vivid.
Ist Vivid eine Bank?
Nein. Vivid ist ein E-Geld-Institut ohne Banklizenz. Für den Alltag — deutsche IBAN, SEPA-Zahlungen, Karten — macht das keinen Unterschied. Es bedeutet aber: keine gesetzliche Einlagensicherung und keine Kreditvergabe auf dem Konto.
Wie sicher ist mein Geld bei Vivid?
Guthaben auf dem Zahlungskonto wird per Safeguarding getrennt von Vivids Vermögen verwahrt — bei der Zentralbank von Luxemburg und in Geldmarktfonds. Es fällt bei einer Insolvenz nicht in die Insolvenzmasse, allerdings ohne garantierte Entschädigungssumme oder -frist. Für den Anlagebereich gilt zusätzlich die niederländische Anlegerentschädigung bis 20.000 €, Wertpapiere im Depot sind als Sondervermögen geschützt.
Was kostet das Vivid Geschäftskonto?
Der Einstieg ist in beiden Produktlinien kostenlos. Bezahlte Tarife starten bei 6,90 € monatlich im Jahresabo (8,90 € bei monatlicher Zahlung). Überweisungen, Lastschriften und Karten kosten in keinem Tarif extra — die einzige nennenswerte variable Gebühr ist 1 Prozent auf Fremdwährungsumsätze.
Kann ich bei Vivid Bargeld einzahlen?
Nein, Bargeldeinzahlungen sind bei Vivid in keinem Tarif möglich. Abheben kannst du dagegen an rund 50.000 Automaten. Für Unternehmen mit regelmäßigen Bareinnahmen ist Vivid deshalb nicht geeignet.
Für wen lohnt sich das Vivid Geschäftskonto?
Für Selbstständige und kleine Unternehmen, die digital arbeiten, ohne Bargeld auskommen und Wert auf planbare Kosten legen. Wer hohe Rücklagen dauerhaft parken möchte, telefonischen Support erwartet oder einen Kontokorrentkredit braucht, fährt mit einer klassischen Geschäftsbank besser.
Vivid Money Erfahrungen: Das sagen unsere Leser
21 Leser haben ihre Erfahrungen mit Vivid Money geteilt. Die Leserbewertung entsteht unabhängig von unserem Testergebnis.
- Geschäftskonto72 %
- JWJeannette W.Verfasser/in
- Fortgeschritten
- Nutzt Business Basic < 1 Jahr
- Nutzt Business Basic nicht im Alltag
Business BasicBewertetes Produkt- 23 %—Ungenügend
Unzuverlässige Bank: Vivid enttäuscht mit plötzlicher Kündigung
Ich bin sehr enttäuscht von Vivid und kann die Bank leider nicht empfehlen. Die Kontoeröffnung verlief unkompliziert und die Mitarbeiter waren anfangs sehr engagiert. Nachdem wir das Geschäftskonto aktiv genutzt hatten, wurden jedoch schon nach kurzer Zeit wiederholt Nachweise, Rechnungen und Erklärungen zu Zahlungsvorgängen angefordert. Alle Anfragen haben wir als GmbH vollständig und fristgerecht beantwortet. Trotzdem wurde unser Konto nach weniger als sechs Monaten aktiver Nutzung ohne nachvollziehbare Begründung fristlos gekündigt. Zahlungseingänge unserer Kunden wurden abgelehnt, sodass wir Kunden die Situation erklären und neue Bankverbindungen mitteilen mussten. Besonders enttäuschend finde ich, dass niemand das Gespräch mit uns gesucht oder die Entscheidung erläutert hat. Der entstandene Mehraufwand, die finanziellen Folgen und der Imageschaden für unser Unternehmen sind erheblich. Für Unternehmen, die auf eine verlässliche Bankverbindung angewiesen sind, kann ich Vivid auf
WeiterlesenWeniger anzeigen
Vorteile
- Unkomplizierte Kontoeröffnung
Nachteile
- Nicht für Firmen geeignet
- STSandra T.Verfasser/in
- Fortgeschritten
- Nutzt Business Prime 1-2 Jahre
- Nutzt Business Prime im Alltag
Business PrimeBewertetes Produkt- 38 %—Ungenügend
Probleme mit Vivid: Falsche Rückerstattung und schlechter Support
Ich habe seit über einem Monat ein Problem mit einem negativen Cashback-Saldo bei Vivid, der meiner Meinung nach durch einen Systemfehler entstanden ist. Mir wurde eine Rückerstattung auf mein Vivid-Konto gutgeschrieben, obwohl der ursprüngliche Einkauf nachweislich bar bezahlt wurde. Trotzdem wurde diese Rückerstattung offenbar fälschlicherweise einer älteren Kartenzahlung zugeordnet. Dadurch wurde mein gesamter Cashback abgezogen und mein Cashback-Saldo sogar ins Minus gezogen. Ich habe dem Kundenservice mehrfach erklärt und nachgewiesen, dass diese Rückerstattung nichts mit einer älteren Vivid-Zahlung zu tun hat. Trotzdem bekomme ich immer wieder dieselbe Standardantwort und es wird weiterhin auf genau diese Rückerstattung verwiesen, obwohl sie gar nicht als Cashback-relevante Rückzahlung hätte gewertet werden dürfen. Besonders enttäuschend ist der Kundenservice: Mehrfach wurde mir gesagt, man werde sich erneut melden, danach wurde der Chat aber einfach geschlossen.
WeiterlesenWeniger anzeigen
Vorteile
- Online
Nachteile
- Kundenservice
- NHNineVerfasser/in
- Fortgeschritten
- Nutzt Business Prime 1-2 Jahre
- Nutzt Business Prime im Alltag
Business PrimeBewertetes Produkt- 82 %—Gut
Vivid: Modernes und kostenloses Online-Geschäftskonto
Vivid ist ein modernes und gutes online Geschäftskonto. Bargeld geht hier nicht aber meine Erfahrungen als Freelancerin mit vivid sind gut. Tolles Konto und das auch noch kostenlos.
WeiterlesenWeniger anzeigen
Vorteile
- Echt gutes Geschäftskonto
- Bietet Zinsen an
- Auch Depot aber zu teuer
Nachteile
- Teures Depot
- Schlechter Service
- RWRonald W.Verfasser/in
- Nutzt Business Basic 1-2 Jahre
- Nutzt Business Basic nicht im Alltag
Business BasicBewertetes Produkt- 70 %—Befriedigend
Vivid Money Erfahrungen
Der Support ist recht schnell erreichbar, freundlich und bemüht, die Probleme zu lösen. Das Konto ist in der kostenlosen Variante ok aber es gibt hier bessere Angebote.
WeiterlesenWeniger anzeigen
Vorteile
- Übersichtliche Online-Präsenz
Nachteile
- Dem Kunden die Möglichkeit geben, bei einer lokalen Bank Geld abheben zu können, ohne Gebühren zahlen zu müssen.
- S-Sigrid B.Verfasser/in
- Fortgeschritten
- Nutzt Business Basic im Alltag
Business BasicBewertetes Produkt- 87 %—Gut
Positive Nutzungserfahrung, aber Kundendienst verbesserungswürdig
Meine Erfahrungen sind sehr positiv was die Benutzung betrifft... Kundendienst ist schwer zu erreichen...
WeiterlesenWeniger anzeigen
Vorteile
- Das Konto im Allgemeinen ist sehr gut und einfach zuhändeln...
Nachteile
- Bessere Hilfsangebote bei Handynummer Änderung... ist zu komplex
- CHcriz81Verfasser/in
- Fortgeschritten
- Nutzt Business Basic < 1 Jahr
- Nutzt Business Basic im Alltag
Business BasicBewertetes Produkt- 92 %—Sehr gut
- Grammatikalisch bearb.
Vivid Bank: Top-Wahl für Geschäftskunden trotz Einschränkungen
In meinen Augen ist vivid Bank eine der besten Banken für Geschäftskunden. Das Konto ist kostenlos, die Eröffnung schnell erledigt. Dazu bietet vivid gute Zinsen für Neukunden und viele nützliche Funktionen. Dafür kann man kein Bargeld einzahlen und auch keine Kundengespräche führen.
WeiterlesenWeniger anzeigen
Vorteile
- Guter Service
- Kostenloses Konto
- Man kann Konto schnell nutzen
Nachteile
- Neukundenbonus wurde noch nicht ausgezahlt
- RWRonald W.Verfasser/in
- Gelegenheitsnutzer
- Nutzt Business Basic 1-2 Jahre
- Nutzt Business Basic im Alltag
Business BasicBewertetes Produkt- 70 %—Befriedigend
Vivid Money Erfahrungen
Bislang recht gute Erfahrungen mit Vivid. Das Konto ist ok und macht, was es soll. Primär habe ich mich angemeldet, weil es kostenlos ist. Aber Bareinzahlungen sind nicht möglich.
WeiterlesenWeniger anzeigen
Vorteile
- Support antwortet schnell und ist bemüht, die Probleme zu lösen.
Nachteile
- Eine Möglichkeit bieten, Geld bei einer lokalen Bank abheben zu können, ohne Gebühren zahlen zu müssen.
- ADAndreas D.Verfasser/in
- Einsteiger
- Nutzt Business Basic nicht im Alltag
Business BasicBewertetes Produkt- 98 %—Sehr gut
Einfacher und schneller Start: Kostenloses Vivid-Konto
Ich bin sehr zufrieden, die Eröffnung des Kontos war kinderleicht und das Konto war am selben Tag noch nutzbar. Zusätzlich ist das Konto kostenlos, sodass man einfach loslegen kann. Ich habe allerdings noch keine langen Erfahrungen mit Vivid gemacht.
WeiterlesenWeniger anzeigen
Vorteile
- Alles super schnell gelaufen
Nachteile
- Keine
- BBBartosz B.Verfasser/in
- Profi
- Nutzt Business Basic < 1 Jahr
- Nutzt Business Basic im Alltag
Business BasicBewertetes Produkt- 100 %—Sehr gut
- Mit Gutschein entlohnt
Günstiges Unternehmenskonto
Kosten 9,90 Monatlich das ist fast nichts als Unternehmenskonto , Deutschbank oder Commerzbank ab 29,90 im Monat !Bei viel schlechteren Leistungen.
WeiterlesenWeniger anzeigen
Vorteile
- Genial bis zu 15 Unterkonten , mit eigener IBAN !
Nachteile
- Auf alle Konto Zinsen zu bekommen , nicht nur das zinskonto.
- GLGerald L.Verfasser/in
- Fortgeschritten
- Nutzt Business Basic < 1 Jahr
- Nutzt Business Basic im Alltag
Business BasicBewertetes Produkt- 95 %—Sehr gut
- Mit Gutschein entlohnt
- Grammatikalisch bearb.
Vivid überzeugt: Schneller Support, QR-Scan wünschenswert
Das Einzige, das mir fehlt, ist der QR-Code Scan von Rechnungen, sonst hat alles bis jetzt funktioniert. Auch vom Support kommen die Antworten auf Fragen sehr schnell, sodass ich Vivid wärmstens empfehlen kann.
WeiterlesenWeniger anzeigen
Vorteile
- geringe Kosten
- funktioniert einfach und überall
- Überweisungen sind in Sekunden auf dem anderen Konto
Nachteile
- wenn der falsche Tarif gewählt wird - Achtung bei der Anmeldung - extreme Kosten
Erfahrungen mit anderen Geschäftskontos
Vivid Money vergleichen
- DDirtyDancer02. Juli 2024Eine wichtige Info fehlt in dem Test (und auch bei den Tests der anderen Geschäftskonten: kann im Online-Banking bei Überweisungen ein "Purpose Code" (wie z.B. CBFF für VL, SALA für Lohn/Gehalt) eingegeben werden? Ich habe im Moment FINOM - dort ist es nicht möglich, daher muss ich mich nach einem anderen Konto umsehen!