Ferratum Tagesgeld im Test – 3,80 % p.a. für Neukunden, 3 % p.a. für Bestandskunden Wie gut ist das Tagesgeldkonto von Ferratum?
Ferratum zahlt Neukunden 4 Monate lang 3,8 % p.a. und Bestandskunden 3 % p.a. mit monatlicher Zinsgutschrift. Wie gut ist das Konto im Test? Wir zeigen die Vor- und Nachteile von Ferratum.
So gut schneidet das Ferratum Tagesgeld im Test ab
- Ferratum bietet derzeit 4 Monate lang 3,80 % p.a. für Neukunden.
- Bestandskunden erhalten 3 % p.a. – den besten Bestandskundenzins in unserem Vergleich der Tagesgeldkonten.
- Die Zinsen werden monatlich gutgeschrieben, die Kontoführung ist kostenlos.
- Dein Geld ist über die maltesische Einlagensicherung bis 100.000 € geschützt. Eine erweiterte Sicherung gibt es nicht.
- Ferratum führt keine Steuern ab – du gibst die Zinsen selbst in der Anlage KAP an.
- In unserem Tagesgeld-Vergleich erreicht Ferratum die Note „sehr gut“. Wie wir bewerten, liest du in unserem Testverfahren für Tagesgeldkonten.
Ferratum Tagesgeld Zinsen: Gutes Angebot für Neukunden, Top-Zinsen für Bestandskunden
Sehr lang zeichnete sich die maltesische Bank dadurch aus, dass sie gleiche Zinsen für Neu- und Bestandskunden anbot. Das hat sich geändert: Derzeit erhalten Neukunden 4 Monate lang 3,80 % p.a., nach dem Ende der Aktion gibt es 3 % p.a..
Was den Aktionszins angeht, ist das Angebot sehr gut, aber nicht das beste: Unter anderem Trading212, Chase und die Openbank zahlen derzeit 4,00 % p.a. und mehr. Ferratums Stärke ist der Zins für Bestandskunden, der beste in unserem Vergleich.
Was uns auch besonders gut gefällt, ist die monatliche Zinsgutschrift. Ferratum schreibt die Zinsen des Vormonats jeweils am Monatsanfang gut, sodass sie im Folgemonat direkt mitverzinst werden (Stichwort Zinseszins). Viele Direktbanken zahlen nur quartalsweise oder sogar nur einmal im Jahr.
Rechenbeispiel: Höherer Dauerzins oder höherer Aktionszins?
Legst du 10.000 € für 4 Monate zu 3,8 % p.a. und nach 4 Monaten für 3 % p.a. bei Ferratum an, kommst du dank monatlicher Gutschrift auf rund 337 € Zinsen vor Steuern. Beim Vergleichssieger Chase (4 % für vier Monate, danach 2 %) sind es im selben Zeitraum rund 270 € – sofern du nach der Aktion dort bleibst. (Stand der Konditionen: Oktober 2026)
Der höhere Aktionszins von Chase rechnet sich also nur, wenn du nach Ablauf aktiv zum nächsten Angebot wechselst.
Zu beachten ist: Der Zins für Bestandskunden ist variabel, eine Zinsgarantie gibt es nicht. Genauso gut kann Ferratum die Zinsaktion für Neukunden jederzeit beenden.
Eine Mindestanlage sieht Ferratum nicht vor, verzinst werden Guthaben bis 300.000 €. Punkte verliert Ferratum nur bei der Zinsgarantie für Neukunden, die nur 4 Monate Bestand hat. Dennoch holt es in der Kategorie "Zinsen" fast die maximale Punktzahl und die Note "sehr gut".
| Kriterium | Ausprägung |
|---|---|
| Bestandskunden | 3 % p.a. |
| Neukunden | 3,80 % p.a. |
| Zinsintervall | Monatlich |
| Zinsgarantie | 4 Monate |
| Mindestanlage | Ohne |
| Maximalanlage | 300.000 € |
| Gesamt | 98,96% |
Einlagensicherung: Wie sicher ist dein Geld bei Ferratum?
Hinter Ferratum steht die Multitude Bank p.l.c. mit Sitz auf Malta. Sie hat eine maltesische Banklizenz, wird von der Finanzaufsicht MFSA beaufsichtigt und gehört zur finnischen Multitude-Gruppe. Im Insolvenzfall greift für dein Tagesgeld deshalb die maltesische Einlagensicherung (Depositor Compensation Scheme), die nach EU-Recht bis 100.000 € pro Kunde schützt.
Eine erweiterte Einlagensicherung über einen freiwilligen Fonds, wie sie viele deutsche Banken haben, gibt es nicht. Das kostet Ferratum in dieser Kategorie ein Viertel der Punkte.
Bleibt das Sitzland. Ein Einlagensicherungsfonds ist im Ernstfall nur so stark wie der Staat dahinter. Malta kommt bei S&P auf ein A-, bei Fitch auf ein A+. Damit erfüllt das Land unsere Mindestanforderung, liegt aber spürbar unter dem AAA-Rating Deutschlands. Auch beim Bank-Rating erreicht Ferratum unseren Mindeststandard.
Meine Einschätzung: Bis 100.000 € sehe ich bei Ferratum kein Problem. Größere Summen würde ich allerdings nicht bei einer einzigen Auslandsbank ohne Zusatzschutz parken, sondern auf zwei oder drei Banken verteilen. Eine zweite Kontoeröffnung kostet dich eine Viertelstunde und nimmt das Klumpenrisiko raus.
| Kriterium | Ausprägung |
|---|---|
| Gesetzliche Einlagensicherung | Ja (Malta, 100.000 €) |
| Erweiterte Einlagensicherung | Nein |
| Bank-Rating | Mindestens B |
| Landes-Rating | Mindestens A (Malta: A- bei S&P) |
| Gesamt | 75,00% |
Kontoeröffnung: digital, aber nur per Video-Ident
Die Kontoeröffnung läuft komplett online. Du musst volljährig sein, einen Wohnsitz in Deutschland haben und eine deutsche Handynummer sowie ein Referenzkonto in Euro angeben. Ein Girokonto bei Ferratum brauchst du nicht – das Tagesgeld ist ein eigenständiges Produkt.
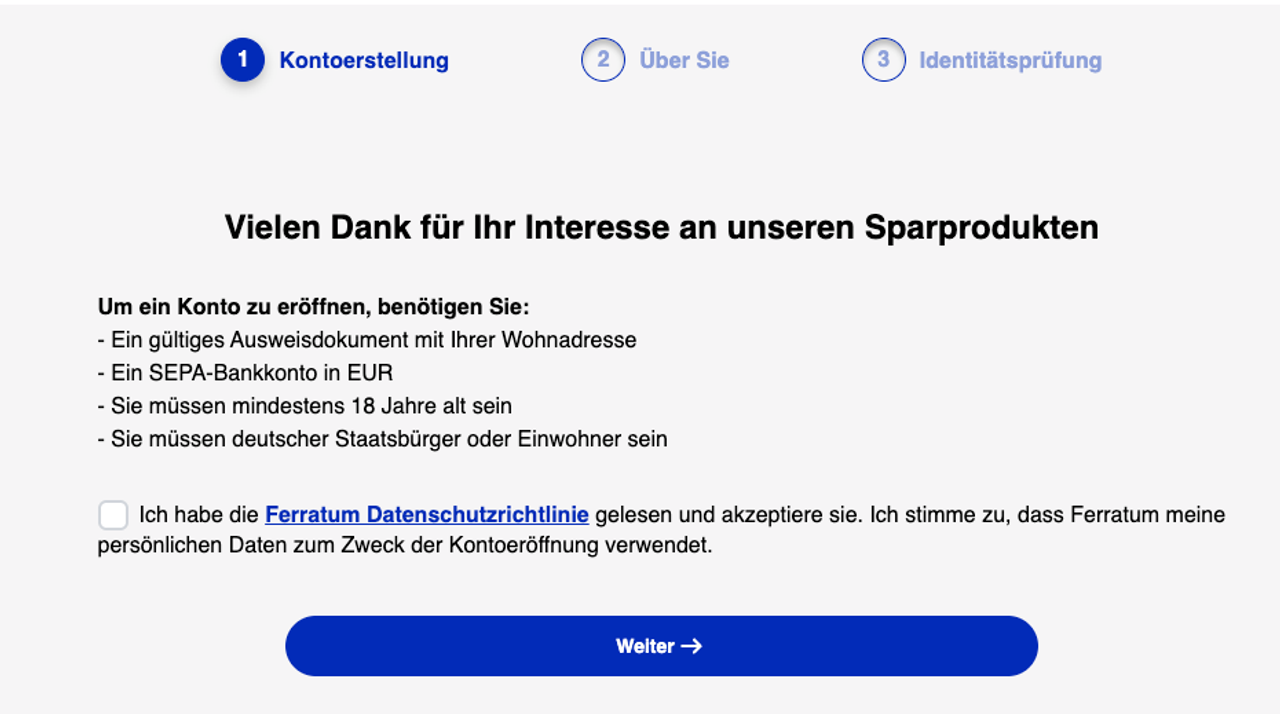
Zuerst legst du mit E-Mail-Adresse und Passwort deinen Online-Zugang an, danach fragt Ferratum deine persönlichen Daten ab. Zum Schluss folgt die Identifizierung.
Und hier liegt der Haken: Ferratum bietet ausschließlich Video-Ident an. Die eID über die Online-Ausweisfunktion und Postident fehlen. Ich persönlich finde die eID deutlich angenehmer, weil sie ohne Warteschleife in wenigen Minuten erledigt ist. Für die Kontoeröffnung vergeben wir 80 %.
| Kriterium | Ausprägung |
|---|---|
| Einfachheit der Kontoeröffnung | Digitaler Prozess |
| Girokonto erforderlich | Nein |
| Video-Ident | Ja |
| eID | Nein |
| Postident | Nein |
| Gesamt | 80,00% |
Kontoführung: kostenlos, aber die Steuern sind deine Sache
Das Ferratum Tagesgeld ist kostenlos. Du verwaltest es im Webportal oder in der App für iOS und Android, der Login ist per Zwei-Faktor-Authentifizierung abgesichert. Die App kommt auf 4,6 Sterne – ordentlich, auch wenn einige Konkurrenten knapp darüber liegen.
Einzahlen kannst du per einfacher Überweisung. Auszahlungen gehen aus Sicherheitsgründen nur an dein hinterlegtes Referenzkonto.
Praktisch: Aus dem Tagesgeld heraus eröffnest du bei Bedarf direkt ein Festgeld bei Ferratum, falls du einen Teil deines Geldes länger festlegen willst.
Kein Gemeinschaftskonto, kein Kinderkonto
Abzüge gibt es für fehlende Kontomodelle, denn Ferratum bietet nur Einzelkonten für Erwachsene an. Willst du mit deinem Partner sparen, findest du im Gemeinschaftskonto-Vergleich passendere Anbieter. Für den Nachwuchs lohnt sich ein Blick in unseren Vergleich der Tagesgeldkonten für Kinder.
Steuern: Anlage KAP statt Freistellungsauftrag
Als maltesische Bank führt Ferratum keine Abgeltungsteuer ab. Die Zinsen landen brutto auf deinem Konto, einen Freistellungsauftrag kannst du nicht einrichten. Du gibst die Erträge deshalb selbst in der Anlage KAP deiner Steuererklärung an. Quellensteuer fällt in Malta nicht an.
💡 Bleiben deine gesamten Kapitalerträge unter dem Sparer-Pauschbetrag von 1.000 € (Verheiratete: 2.000 €), zahlst du am Ende keine Steuern – den Freibetrag machst du über die Anlage KAP geltend. Bei 3 % p.a. entspricht der Pauschbetrag einem Guthaben von rund 33.000 €.
Die manuelle Versteuerung, die fehlenden Kontomodelle und die etwas schwächere App drücken das Ergebnis auf die Note "gut".
| Kriterium | Ausprägung |
|---|---|
| Kosten | Kostenlos |
| Kontoart | Online |
| Für Minderjährige | Nein |
| Gemeinschaftskonto | Nein |
| App-Bewertung | 4,6 |
| Steuern | Manuell |
| Einzahlung | Einfache Überweisung |
| Gesamt | 80,17% |
Kundenservice: Chat ja, Telefon nein
Beim Service merkst du, dass Ferratum ein rein digitales Modell fährt. Das Team erreichst du an Werktagen per Live-Chat, E-Mail, WhatsApp oder über soziale Netzwerke. Eine Telefon-Hotline gibt es nicht.
Für ein Tagesgeldkonto ist das verkraftbar, schließlich brauchst du den Service hier vielleicht ein- oder zweimal im Jahr. Viele Standardfragen beantwortet das Hilfecenter, Kontaktdaten änderst du per Self-Service selbst. Wer bei Problemen aber lieber direkt mit einem Menschen spricht, ist bei einer deutschen Direktbank mit Hotline besser aufgehoben. Mehr als knapp "ausreichend" ist deshalb in dieser Kategorie deshalb nicht drin.
| Kriterium | Ausprägung |
|---|---|
| Telefon | Nein |
| Mitarbeiterchat | Ja |
| Ja | |
| Servicezeiten | An Werktagen |
| Self-Services | Ja |
| Gesamt | 57,14 % |
Vor- und Nachteile des Ferratum Tagesgelds
Vorteile des Ferratum Tagesgelds
- Attraktive Zinsen für Neu- und Bestandskunden
- Monatliche Zinsgutschrift
- Verzinsung bis 300.000 €
- Kostenlos und ohne Mindestanlage
Nachteile des Ferratum Tagesgelds
- Keine automatische Steuerabführung
- Keine erweiterte Einlagensicherung
- Kein Telefonservice
- Kein Gemeinschafts- oder Kinderkonto
Für wen lohnt sich das Ferratum Tagesgeld?
Aus meiner Sicht passt Ferratum zu allen, die ihr Tagesgeld einmal einrichten und dann in Ruhe lassen wollen – typischerweise für den Notgroschen. Aufgrund des attraktiven Bestandszinses musst du keine Aktionsfristen im Kalender notieren und nicht alle paar Monate die Bank wechseln.
Gut geeignet ist das Konto für:
- Sparer ohne Lust auf Tagesgeld-Hopping
- Anlagebeträge bis 100.000 €
- alle, die ohnehin jedes Jahr eine Steuererklärung machen
Weniger geeignet ist Ferratum für:
- Zinsjäger, die jeden Aktionszins mitnehmen – hier holst du mit Chase, Openbank oder Trading212 mehr raus
- Paare und Familien, die gemeinsam sparen wollen
- Sparer, die Wert auf eine Telefon-Hotline legen
- alle, die sich eine deutsche oder erweiterte Einlagensicherung wünschen
Möchtest du dein Geld dagegen nicht nur parken, sondern langfristig vermehren, findest du in unserem Ratgeber zu Alternativen zum Tagesgeld passende Anlageklassen.
Fazit: starker Dauerzins mit Abstrichen bei Sicherheit und Service
Ferratum erreicht im Tagesgeld-Test die Note „ sehr gut“. Getragen wird das Ergebnis fast vollständig von den Zinsen: 3 % p.a. für Bestandskunden bietet derzeit keine andere Bank. Auch die 3,8 % p.a. für Neukunden sind ordentlich.
Warum ist Ferratum dann nicht der Testsieger? Das liegt schlicht und ergreifend an den übrigen Kategorien. Die maltesische Einlagensicherung ohne Zusatzschutz, der fehlende Telefonservice und die manuelle Versteuerung kosten Punkte.
Würde ich mein Tagesgeld bei Ferratum parken? Für den Notgroschen bis 100.000 €: ja, ohne Bauchschmerzen. Wer dagegen bereit ist, alle paar Monate zu wechseln, holt mit Aktionszinsen mehr heraus. Alle Alternativen findest du in unserem Tagesgeld-Vergleich.
Wie ist deine Meinung zum Ferratum Tagesgeld? Schreib mir gerne einen Kommentar.
Häufige Fragen zum Ferratum Tagesgeld
Wie hoch sind die Zinsen beim Ferratum Tagesgeld?
Ferratum zahlt aktuell 4 Monate lang 3,8 % p.a. für Neukunden und anschließend 3,00 % p.a. für Bestandskunden auf Guthaben bis 300.000 €. Der Zinssatz für Bestandskunden ist nicht befristet, aber variabel.
Wann zahlt Ferratum die Zinsen aus?
Monatlich. Die Zinsen des Vormonats werden zu Beginn des neuen Monats gutgeschrieben und im Folgemonat direkt mitverzinst.
Ist mein Geld bei Ferratum sicher?
Ferratum ist eine Marke der Multitude Bank p.l.c. aus Malta. Deine Einlagen sind über die maltesische Einlagensicherung bis 100.000 € pro Kunde geschützt. Eine erweiterte Einlagensicherung gibt es nicht. Malta hat bei S&P ein A- und bei Fitch ein A+.
Muss ich die Zinsen von Ferratum selbst versteuern?
Ja. Ferratum zahlt die Zinsen brutto aus und führt keine Abgeltungsteuer ab. Einen Freistellungsauftrag kannst du nicht einrichten, deshalb gibst du die Erträge in der Anlage KAP deiner Steuererklärung an. Quellensteuer fällt in Malta nicht an.
Kann ich bei Ferratum ein Gemeinschaftskonto eröffnen?
Nein. Ferratum bietet das Tagesgeld nur als Einzelkonto für volljährige Personen mit Wohnsitz in Deutschland an. Gemeinschafts- und Kinderkonten gibt es nicht.
Wie eröffne ich ein Tagesgeldkonto bei Ferratum?
Komplett online: Du legst einen Zugang mit E-Mail und Passwort an, gibst deine persönlichen Daten und ein Referenzkonto an und identifizierst dich per Video-Ident mit Personalausweis oder Reisepass. Ein Girokonto bei Ferratum brauchst du nicht.