Chase Tagesgeld im Test /
Mit einem eigenen Tagesgeldkonto hat die Digitalbank Chase nun den Markteintritt in Deutschland vollzogen. Hinter dem Produkt steht mit J.P. Morgen SE eine der größten Banken – und die Konditionen sind direkt überzeugend.
Neukunden dürfen sich über 4,0 % Zinsen für 4 Monate freuen. Anschließend gibt es 2,25 % auf das Tagesgeld und monatliche Zinsgutschriften. In unserem Test zum Chase Tagesgeldkonto klären wir, ob das Konto abseits der Zinsen überzeugen kann und wo die Stärken und Schwächen des Chase Tagesgelds liegen.
So schneidet das Chase Tagesgeld im Test ab
Chase bietet eines der besten Tagesgeldangebote auf dem deutschen Markt. In unserem Test erzielt Chase eine Bewertung von 94,32 % und setzt sich damit an die Spitze unseres Tagesgeldvergleichs.
Folgende Punkte konnten uns im Rahmen des Tests besonders überzeugen:
- Neukunden erhalten für 4 Monate 4,0 % p.a.
- Bestandskunden erhalten 2,25 % auf ihr Tagesgeld
- Einfache Kontoeröffnung mit eID und VideoIdent
- Zinsen werden monatlich gutgeschrieben
- Chase bietet eine hervorragende Bonität
Sämtliche Anbieter bewerten wir anhand unseres standardisierten Testverfahrens für Tagesgeld. Dabei werden alle Produkte in fünf Kategorien und 28 einzelnen Kriterien von unserer Redaktion geprüft.
Chase Tagesgeld Zinsen: 4 % für Neukunden
Chase ist ein Angebot von J.P. Morgan und damit der größten Privatbank. Für den Marktstart in Deutschland konzentriert sich das Unternehmen auf ein Tagesgeldkonto – wir gehen in den kommenden Monaten von weiteren Produkten aus.
Sehr gut gefällt uns der Zinsrechner, der dir zeigt, mit welchem Ertrag du bei deiner Geldanlage rechnen kannst. So siehst du direkt, wie viel Geld du an Zinsen erhältst.
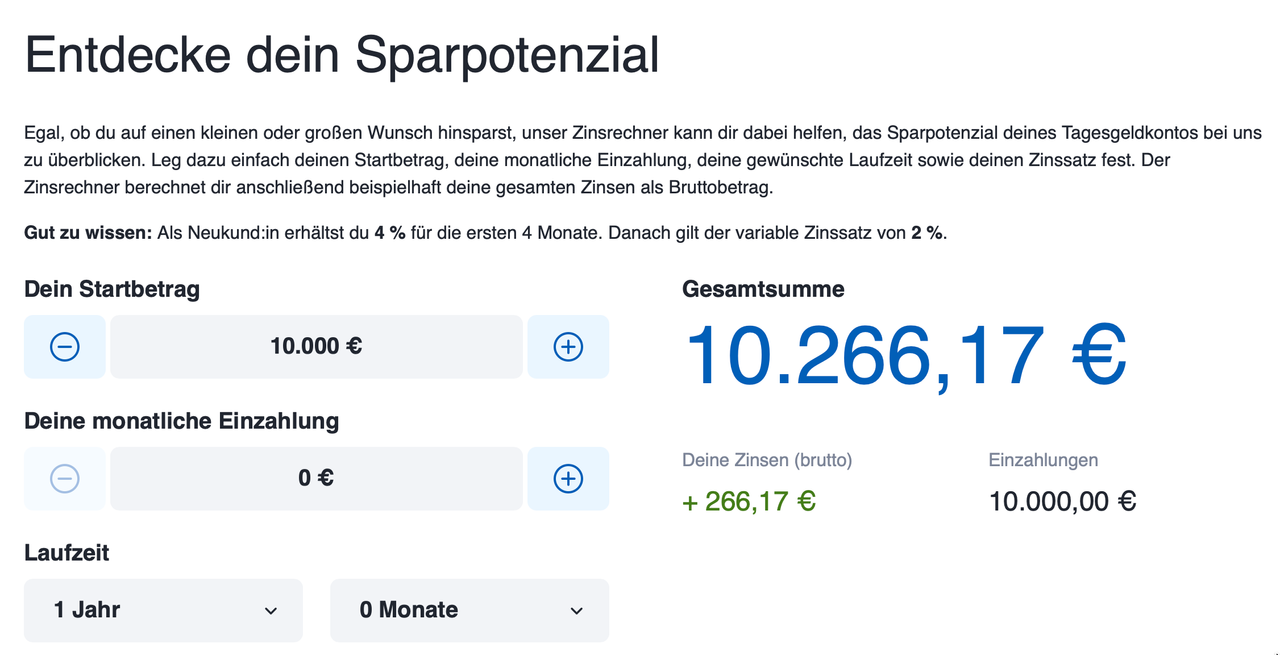
Im Rahmen unseres Tests interessieren uns insbesondere die Konditionen für Neu- und Bestandskunden. Neukunden erhalten zu Beginn eine Verzinsung von 4,0 % – aktuell das beste Neukundenangebot am Markt. Für Bestandskunden gibt es inzwischen ordentliche 2,25 %. Bei Anbietern wie dem Scalable Capital Tagesgeld oder Ferratum sind die Zinsen für Bestandskunden dennoch höher.
Die Bestandskundenzinsen bei Chase sind variabel und können sich ändern. Mit 2,25 % gibt Chase aktuell etwas weniger als den Einlagenzinssatz der EZB in Höhe von 2,50 % weiter.
Der wohl wichtigste Vorteil des Chase Tagesgelds ist die monatliche Zinsgutschrift. Damit erhalten Kunden eine leicht höhere Effektivverzinsung und können bereits unterjährig vom Zinseszinseffekt profitieren.
Zusätzlich ist dabei hervorzuheben, dass es keinen minimalen Anlagebetrag gibt. Was den maximalen Anlagebetrag, gilt der Aktionszins bis 500.000 €, was ordentlich ist. Allerdings gilt bei Chase eine gesetzliche Einlagensicherung von 100.000 €, sodass wir hier auch keine höheren Anlagen aus Diversifikationsgründen empfehlen können.
Insgesamt bietet das Chase Tagesgeld Top-Konditionen für Neukunden. Bestandskunden finden dagegen aktuell bessere Tagesgeldkonditionen. Dennoch gibt es in der Kategorie "Zinsen" die Note "sehr gut".
| Zinsen für Bestandskunden | 2,25 % |
| Zinsen für Neukunden | 4,0 % |
| Aktionszeitraum für Neukunden | 4 Monate |
| Zinsgutschriften | Monatlich |
| Mindestanlage | Ab 1 € |
| Maximalanlage für Aktionszins | 500.000 € |
| Gesamt | 93,96% |
Ist Chase sicher? Einlagensicherung und Bonität
Hinter Chase steht die J.P. Morgan SE mit Sitz in Frankfurt – also eine in Deutschland regulierte Vollbank. Dein Geld fällt damit unter die gesetzliche Einlagensicherung über die Entschädigungseinrichtung deutscher Banken. Pro Kunde sind so 100.000 € pro Kreditinstitut abgesichert. Wichtig zu wissen: Die Marke „Chase" ist Teil der J.P. Morgan SE – alle Einlagen unter beiden Namen werden für die Sicherungsgrenze zusammengerechnet.
Überdies ist Chase Mitglied im Einlagensicherungsfonds des Bundesverbandes deutscher Banken. Dieser freiwillige Schutz greift oberhalb der gesetzlichen 100.000 € und hebt die abgesicherte Summe je nach Bemessungsgrundlage der Bank deutlich an. Für dich als Sparer bedeutet das in der Praxis: Selbst größere Guthaben sind hier gut aufgehoben.
💡 Unser Tipp: Auch wenn der erweiterte Schutz beruhigend wirkt – wir empfehlen es trotzdem nicht, das gesamte Geld bei einer Bank anzulegen. Die gesetzlichen 100.000 € sind der harte, im Ernstfall schnell erstattete Kern (Auszahlung binnen 7 Arbeitstagen). Wer mehr anlegt, fährt mit einer Aufteilung auf mehrere Institute am ruhigsten.
Zusammengefasst gibt es bei der Sicherheit nichts zu meckern: gesetzlicher Schutz, erweiterte Sicherung und eine Bank mit hervorragender Bonität. In unserem Test holt Chase in der Kategorie Einlagensicherung daher die volle Punktzahl.
| Gesetzlich Einlagensicherung | 🇩🇪 Ja |
| Erweiterter Schutz | BdB |
| Bonität der Bank | Sehr gut |
| Bonität des Staats | AAA |
| Gesamt | 100,00% |
Kontoeröffnung bei Chase: Voraussetzungen und Ablauf
Die Kontoeröffnung läuft bei Chase komplett über die App – einen Papierantrag oder den Gang in eine Filiale gibt es nicht. Das war zu erwarten, schließlich tritt Chase als reine Digitalbank an. In der Praxis lädst du dir die App herunter, gibst deine Daten ein und identifizierst dich anschließend.
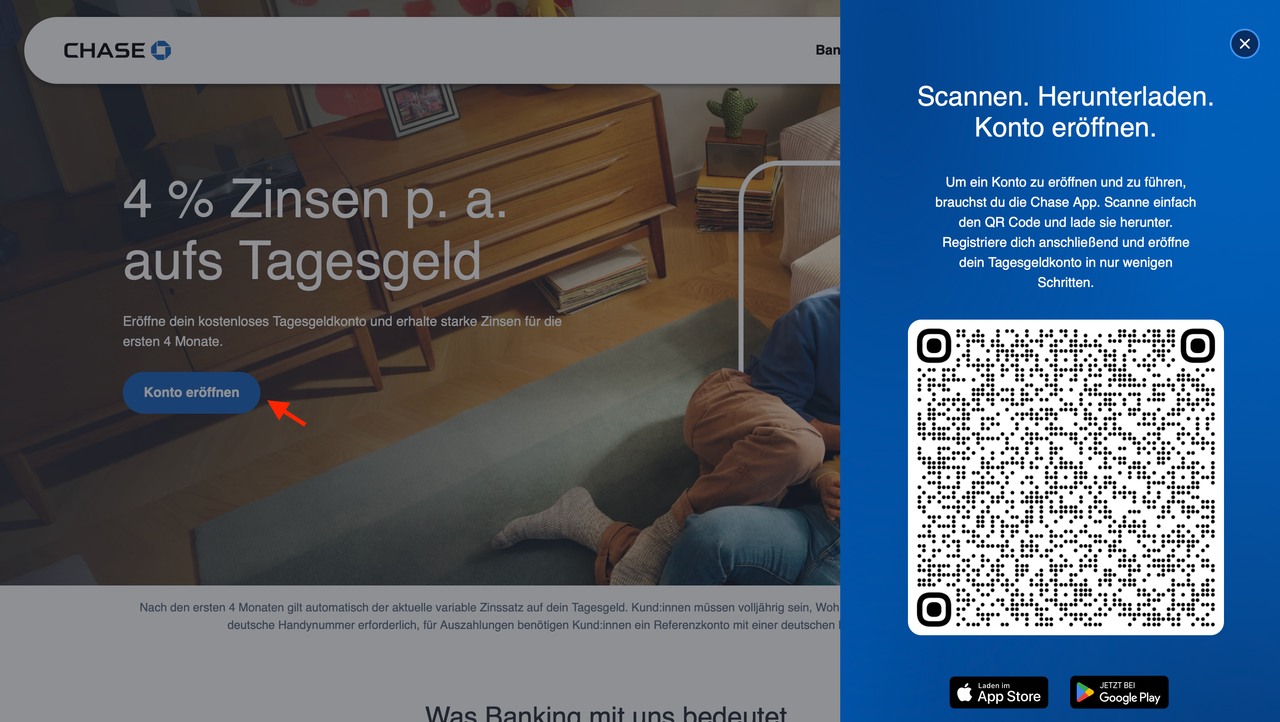
Für die Legitimation hast du zwei Wege: VideoIdent per Videoanruf oder die eID, also die Online-Ausweisfunktion deines Personalausweises. Gerade die eID schätze ich persönlich – kein Warten auf einen freien Mitarbeiter, sondern Identifizierung in wenigen Minuten direkt am Smartphone.
Ein klassisches PostIdent in der Postfiliale bietet Chase nicht an. Bei einem App-First-Anbieter ist das nicht verwunderlich und genau der richtige Schritt.
Besonders praktisch: Du brauchst kein Girokonto bei Chase, um das Tagesgeld zu nutzen. Dein bestehendes Konto bei einer anderen Bank reicht völlig aus – Geld kommt per einfacher Überweisung aufs Tagesgeldkonto und genauso wieder zurück. Genau so sollte ein Tagesgeldkonto funktionieren.
Somit überzeugt Chase in unserem Test mit einer einfachen Kontoeröffnung und einem schlanken, durchgängig digitalen Prozess und sichert sich auch in dieser Kategorie die Note "Sehr gut".
| Kriterium | Ausprägung |
| Kontoeröffnung | Digital |
| Girokonto bei derselben Bank erforderlich | Nein |
| PostIdent | Nicht vorhanden |
| Video-Ident | Vorhanden |
| eID | Vorhanden |
| Gesamt | 90 % |
Kontoführung und App: Kostenlos und digital, aber nur über die App
Die Kontoführung ist bei Chase vollständig kostenlos – keine Grundgebühr, keine versteckten Kosten. Für ein Tagesgeldkonto ist das Standard, und genau so gehört es sich. Eine Mindestanlage gibt es nicht, du kannst also auch mit kleinen Beträgen starten und jederzeit flexibel auf- oder abstocken.
Der größte Pluspunkt im Alltag ist die monatliche Zinsgutschrift. Während viele Wettbewerber die Zinsen nur quartalsweise oder jährlich gutschreiben, profitierst du bei Chase schon unterjährig vom Zinseszinseffekt. Die Zinsen werden täglich berechnet und am Monatsende ausgezahlt.
Gerade die monatliche Zinsgutschrift ist tendenziell eher bei reinen Digitalangeboten wie dem Trade Republic Tagesgeld anzutreffen.
Auch den Freistellungsauftrag richtest du direkt in der App ein – und Chase weist die anfallende Abgeltungssteuer transparent aus. Praktischer geht es kaum.
Ehrlicherweise gibt es bei der Kontoführung aber auch zwei klare Grenzen. Ein Gemeinschaftskonto bietet Chase derzeit nicht an. Wer das Tagesgeld zu zweit nutzen möchte, schaut in die Röhre. Und auch für Minderjährige ist das Konto nicht verfügbar. Beides ist zum Marktstart verschmerzbar, sollte aber auf der Roadmap stehen.
Die Chase-App im Alltag
Das gesamte Konto verwaltest du ausschließlich über die App, da es keinen Browser-Zugang am Desktop gibt. Für App-affine Sparer ist das kein Problem. Wer sein Banking jedoch lieber am Rechner erledigt, muss sich umgewöhnen. Aus unserer Sicht adressiert Chase mit diesem Ansatz in erster Linie eine jüngere Zielgruppe.
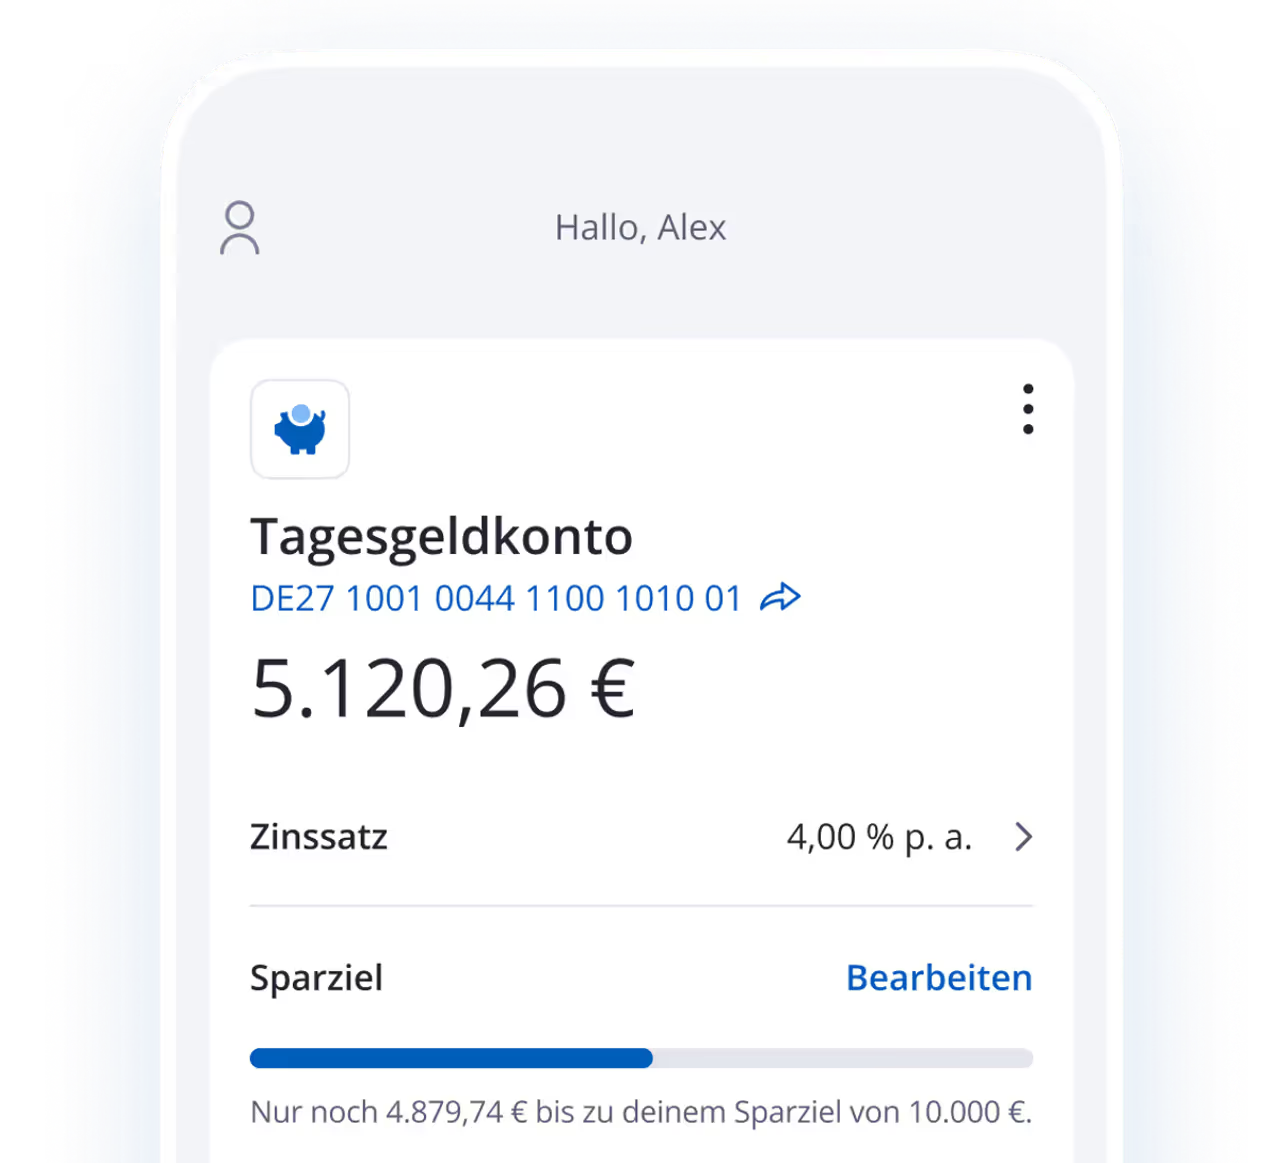
Die App selbst kommt im App Store auf eine starke Bewertung von 4,6 von 5 Sternen. Das deckt sich mit dem Eindruck einer modernen, aufgeräumten Digitalbank: Sparziele, Überblick über den Sparfortschritt und die Verwaltung des Freistellungsauftrags sind direkt integriert. Chase bringt diese Erfahrung nicht ohne Grund mit – in Großbritannien betreibt die Bank dieselbe App-First-Strategie bereits seit 2021 mit über drei Millionen Kunden.
Damit ist die Kontoführung schlank, kostenlos und durch die monatliche Zinsgutschrift sogar einen Tick besser als beim Großteil der Konkurrenz. Die einzigen Nachteile sind der fehlende Browser-Zugang sowie die fehlenden Gemeinschaftskonten bzw. Kinderkonten. Dennoch reicht es in dieser Kategorie für die Note "Gut".
| Kriterium | Ausprägung |
| Kosten | Kostenlos |
| Kontoart | Online |
| Für Minderjährige | Nein |
| Gemeinschaftskonten | Nein |
| App-Bewertung | 4,6 |
| Steuern | Automatisch |
| Einzahlungsprozess | Überweisung vom Girokonto |
| Gesamt | 87,58% |
Kundenservice: Chat, Telefon und viel Self-Service
Beim Kundenservice macht Chase zum Start einen rundum soliden Eindruck. Du erreichst die Bank per Telefon, über den Chat in der App und klassisch per E-Mail – damit sind alle wichtigen Kanäle abgedeckt. Gerade der Chat ist bei einer reinen Digitalbank Gold wert: kurze Frage, schnelle Antwort, ohne in einer Warteschleife zu hängen.
Hinzu kommt ein breites Angebot an Self-Services. Vieles, vom Freistellungsauftrag bis zu den Kontoeinstellungen, regelst du direkt in der App selbst, ohne überhaupt den Support kontaktieren zu müssen. Genau das erwarten wir von einem modernen Anbieter.
Einen kleinen Wermutstropfen gibt es trotzdem: Der Service ist nur montags bis samstags von 8 bis 20 Uhr erreichbar. Wer am Sonntag ein dringendes Anliegen hat, muss bis Montag warten. Für ein Tagesgeldkonto, bei dem selten etwas brennt, ist das aber zu verkraften.
Alles in allem liefert Chase einen Service, der keine Wünsche offenlässt: Eine breite Kanalauswahl, App-Chat und umfangreiche Self-Services. In unserem Test gibt es dafür die volle Punktzahl von 100 %.
| Kriterium | Ausprägung |
| Telefon | Ja |
| Mitarbeiterchat | Ja |
| Ja | |
| Servicezeiten | Montag bis Samstag von 8–20 Uhr |
| Self-Services | Ja |
| Gesamt | 100% |
Für wen lohnt sich Chase? Die Vor- und Nachteile im Überblick
Nach allen fünf Testkategorien lässt sich das Chase Tagesgeld gut einordnen. Die Stärken überwiegen deutlich – ein paar Einschränkungen gibt es zum Marktstart aber dennoch.
Vorteile vom Chase Tagesgeld
- Top-Neukundenzins von 4,0 % für vier Monate
- Monatliche Zinsgutschrift, dadurch früher wirkender Zinseszinseffekt
- Kostenlose Kontoführung ohne Mindestanlage
- Gesetzliche plus erweiterte Einlagensicherung
- Vollständig digitale Kontoeröffnung per eID oder VideoIdent
- Starke App mit 4,6 Sternen im App Store
- Breit aufgestellter Kundenservice
Nachteile vom Chase Tagesgeld
- Bestandskundenzins von 2,25 % – nach der Aktionsphase gibt es bei der Konkurrenz mehr
- 4,0 % nur auf Guthaben bis 500.000 € und befristet auf vier Monate
- Kein Gemeinschaftskonto und kein Konto für Minderjährige
- Reines App-Banking
Besonders auffällig ist das Gefälle zwischen Neu- und Bestandskunden. Die 4,0 % sind ein echtes Lockangebot. Danach landest du bei soliden, aber nicht herausragenden 2,25 % – ehrlicherweise genau das Spiel, das Chase mit dem Einstiegszins bezweckt.
Für wen eignet sich das Chase Tagesgeldkonto?
Für wen heißt das jetzt was? Wenn du den Spitzenzins gezielt mitnehmen willst und kein Problem damit hast, nach vier Monaten weiterzuziehen, ist Chase aktuell die erste Adresse. Das Gleiche gilt, wenn du ein unkompliziertes, kostenloses Zweitkonto fürs Parken größerer Beträge suchst – die starke Einlagensicherung spielt Chase hier voll aus.
Für wen ist das Chase Tagesgeld nicht die richtige Wahl?
Wenn du eine langfristige Heimat für dein Tagesgeld suchst und nicht ständig die Bank wechseln möchtest, solltest du die 2,25% Bestandskundenzins realistisch einordnen. Da bieten andere Anbieter wie Ferratum oder Scalable dauerhaft mehr. Und wenn du ein Gemeinschaftskonto brauchst oder dein Banking lieber am Desktop erledigst, ist Chase zum jetzigen Stand schlicht nicht das richtige Konto.
💡 Ich persönlich sehe Chase aktuell vor allem als Zins-Optimierer-Konto: Top für die Aktionsphase, top als sicherer Parkplatz, aber kein Selbstläufer für die Ewigkeit. Unsere Empfehlung: Eröffne das Konto für die Aktion, setz dir einen Reminder für das Ende der vier Monate und vergleiche dann neu.
Hast du bereits Erfahrungen mit Chase gemacht? Teile gerne deine Erfahrungen und lass die Community daran teilhaben.
Häufige Fragen zum Chase Tagesgeldkonto
Wie hoch sind die Zinsen beim Chase Tagesgeld?
Neukunden erhalten 4,0 % p.a. für die ersten vier Monate – aktuell der höchste Tagesgeldzins am deutschen Markt. Der Aktionszins gilt für Guthaben bis 500.000 €. Danach greift der variable Bestandskundenzins von derzeit 2,25 %. Die Zinsen werden täglich berechnet und monatlich gutgeschrieben.
Ist mein Geld bei Chase sicher?
Ja. Hinter Chase steht die J.P. Morgan SE, eine in Deutschland regulierte Vollbank. Deine Einlagen sind über die gesetzliche Einlagensicherung bis 100.000 € geschützt und zusätzlich über den Einlagensicherungsfonds des Bundesverbandes deutscher Banken abgesichert. Hinzu kommt eine hervorragende Bonität.
Brauche ich ein Girokonto bei Chase?
Nein. Das Tagesgeldkonto funktioniert eigenständig. Du überweist Geld von deinem bestehenden Konto bei einer beliebigen Bank aufs Chase-Tagesgeld und genauso wieder zurück. Ein Chase-Girokonto ist zum Start ohnehin noch nicht verfügbar.
Wie eröffne ich ein Chase Tagesgeldkonto?
Die Eröffnung läuft vollständig digital über die Chase-App. Zur Identifizierung nutzt du entweder VideoIdent oder die eID, also die Online-Ausweisfunktion deines Personalausweises. Ein PostIdent-Verfahren bietet Chase nicht an.
Gibt es eine Mindest- oder Maximalanlage?
Eine Mindestanlage gibt es nicht – du kannst das Konto ab 0,00 € nutzen. Der Aktionszins von 4,0 % gilt für Guthaben bis 500.000 €.
Gibt es ein Chase Tagesgeld als Gemeinschaftskonto?
Nein. Ein Gemeinschaftskonto bietet Chase derzeit nicht an, ebenso wenig ein Konto für Minderjährige. Wer das Tagesgeld zu zweit nutzen möchte, muss zum jetzigen Stand auf einen anderen Anbieter ausweichen.
Kann ich Chase auch am Computer nutzen?
Nein. Chase ist eine reine App-Bank – einen Web-Login am Desktop gibt es bislang nicht. Das gesamte Konto verwaltest du über die App, die im App Store mit 4,6 von 5 Sternen bewertet ist.