Was ist ein Tagesgeldkonto? Zinsen, Vor- und Nachteile
Du hast 10.000 Euro auf dem Girokonto und suchst nach einer Geldanlage, die dir jederzeit Zugriff bietet? Vielleicht investierst du bereits in ETFs und möchtest dein Portfolio weiter diversifizieren? Wir zeigen dir, wie du von einem Tagesgeldkonto profitieren kannst, was die Vor- und Nachteile sind und welche Zinsen aktuell möglich sind.
Tagesgeld – das Wichtigste in Kürze
- Jederzeit verfügbar: Bei einem Tagesgeldkonto sind Ein- und Auszahlungen anders als bei Festgeld täglich möglich, ausgezahlt wird immer auf dein Referenzkonto. Damit ist Tagesgeld der klassische Ort für den Notgroschen.
- Variable Zinsen: Dauerhafte Angebote liegen derzeit um 2,50 Prozent p.a., die besten Neukundenzinsen über 4 Prozent. (Quelle: Unser Tagesgeld-Vergleich)
- Achtung Lockzins: Nach der Aktionsphase sinkt der Zins oft deutlich, oft auf unter 2 Prozent. Parkst du deine Ersparnisse weiter auf dem Konto, verschenkst du Geld.
- Sicher bis 100.000 Euro: Die gesetzliche Einlagensicherung schützt dein Guthaben pro Person und Bank.
- Anbieter finden: Die aktuell besten Konditionen zeigt unser Tagesgeld-Vergleich.
Was ist ein Tagesgeldkonto und wie funktioniert es?
Ein Tagesgeldkonto ist ein verzinstes Sparkonto ohne feste Laufzeit, auf das du jederzeit Geld einzahlen und von dem du jederzeit Geld auf dein Referenzkonto abziehen kannst. Für Überweisungen an andere oder Kartenzahlungen ist es nicht gedacht. Der Name kommt daher, dass dein Geld täglich verfügbar ist.
Die Bank zahlt dir auf das Guthaben einen variablen Zins. Sie darf ihn jederzeit ändern, nach oben wie nach unten. Gutgeschrieben werden die Zinsen je nach Bank monatlich, quartalsweise oder einmal im Jahr. Eröffnung und Kontoführung sind in aller Regel kostenlos.
So funktioniert das Referenzkonto
Jedes Tagesgeldkonto ist mit einem Referenzkonto verknüpft, meist deinem Girokonto. Das ist die Schleuse für dein Geld:
- Einzahlen kannst du bei vielen Banken von jedem beliebigen Konto aus.
- Auszahlen geht nur auf das Referenzkonto. Willst du die Miete zahlen, überweist du das Geld zuerst dorthin.
- Überziehen lässt sich ein Tagesgeldkonto nicht, es wird als reines Guthabenkonto geführt.
Diese Einschränkung hat einen praktischen Nebeneffekt: Wer Geld auf dem Tagesgeld parkt, gibt es nicht so leicht nebenbei aus. Für einen Notgroschen ist das ein Vorteil. Manche Banken führen das Tagesgeld auch als Unterkonto direkt neben dem Girokonto, dann fühlt sich der Umweg kaum noch wie einer an.

Tagesgeld, Festgeld, Girokonto und Sparbuch im Vergleich
Besser Festgeld oder Tagesgeld? Oder doch lieber das gute alte Sparbuch? In der unterstehenden Tabelle vergleichen wir die Möglichkeiten.
| Zugriff aufs Geld | Täglich | Erst am Ende der Laufzeit | Täglich | Meist bis 2.000 € im Monat sofort verfügbar, sonst mit Kündigungsfrist |
| Zins | Variabel, vom EZB-Zins abhängig | Fest für die Laufzeit, EZB-Zins abhängig | Meist keiner | Meist sehr niedrig |
| Zahlungsverkehr | Nur zum Referenzkonto | Nein | Ja, vollständig | Nein |
| Einlagensicherung bis 100.000 € | Ja | Ja | Ja | Ja |
| Gut geeignet für | Notgroschen, kurzfristiges Sparziel | Geld, das du sicher ein bis mehrere Jahre nicht brauchst | Alltag, Gehalt, Rechnungen | Heute kaum noch eine gute Wahl |
Der wichtigste Unterschied liegt zwischen Tagesgeld und Festgeld: Beim Festgeld tauschst du Flexibilität gegen einen garantierten Zins. Steigen die Zinsen weiter, wie gerade 2026, bist du mit Tagesgeld flexibler. Sinken sie, sichert Festgeld dir den alten Satz.
Sparbücher gehören dagegen zu den Produkten, die wir nicht empfehlen. Der Grund: Du bekommst für dein Geld kaum Zinsen.
Tagesgeldkonto eröffnen in fünf Schritten
- Anbieter wählen: Achte auf den Bestandszins nach dem Ende des Aktionszinses und nicht nur auf das Lockangebot.
- Online-Antrag ausfüllen: Die Bank benötigt Namen, Adresse, Steuer-ID und die IBAN deines Referenzkontos.
- Identität bestätigen: per Video-Ident, Online-Ausweis oder Postident, je nach Bank.
- Freistellungsauftrag einrichten: Damit bleiben deine Zinsen bis zum Sparer-Pauschbetrag steuerfrei.
- Geld überweisen: Ab dem Tag des Eingangs wird verzinst.
Das Ganze dauert online meist nur wenige Minuten. Die Kontodaten kommen danach per Post oder direkt in die App.
Tagesgeld U18? Geht auch!
Auf der Suche nach einem Tagesgeldkonto für dein Kind? In unserem Vergleich der Tagesgeldkonten für Kinder zeigen wir die besten Anbieter.
Wie viel Zinsen gibt es aktuell auf Tagesgeld?
Die Spitzenangebote für Neukunden liegen im November 2026 zwischen 3,8 und 4,25 Prozent, meist für vier bis sechs Monate garantiert. Bestandskunden zahlen gute Tagesgeldkonten derzeit 2 Prozent und darüber. Die tagesaktuellen Werte findest du in unserem Tagesgeldvergleich.
Warum die Tagesgeldzinsen 2026 wieder steigen
agesgeldzinsen folgen dem Einlagensatz der Europäischen Zentralbank. Zu diesem Satz können Banken überschüssiges Geld bei der EZB parken, und daran orientieren sie, was sie dir zahlen. 2026 hat die EZB den Einlagensatz zweimal um je 0,25 Prozentpunkte angehoben, im Juni und im September, von 2,00 auf 2,50 Prozent. Am 29. Oktober legte sie eine Pause ein. Der nächste Zinsentscheid fällt am 17. Dezember 2026.
Banken geben solche Erhöhungen allerdings verzögert und selten in voller Höhe weiter. Das war schon bei der letzten Zinswende 2022 und 2023 so: Die EZB erhöhte zügig, viele Hausbanken zogen beim Tagesgeld erst Monate später und nur teilweise nach.
Tagesgeld und Inflation: der Realzins
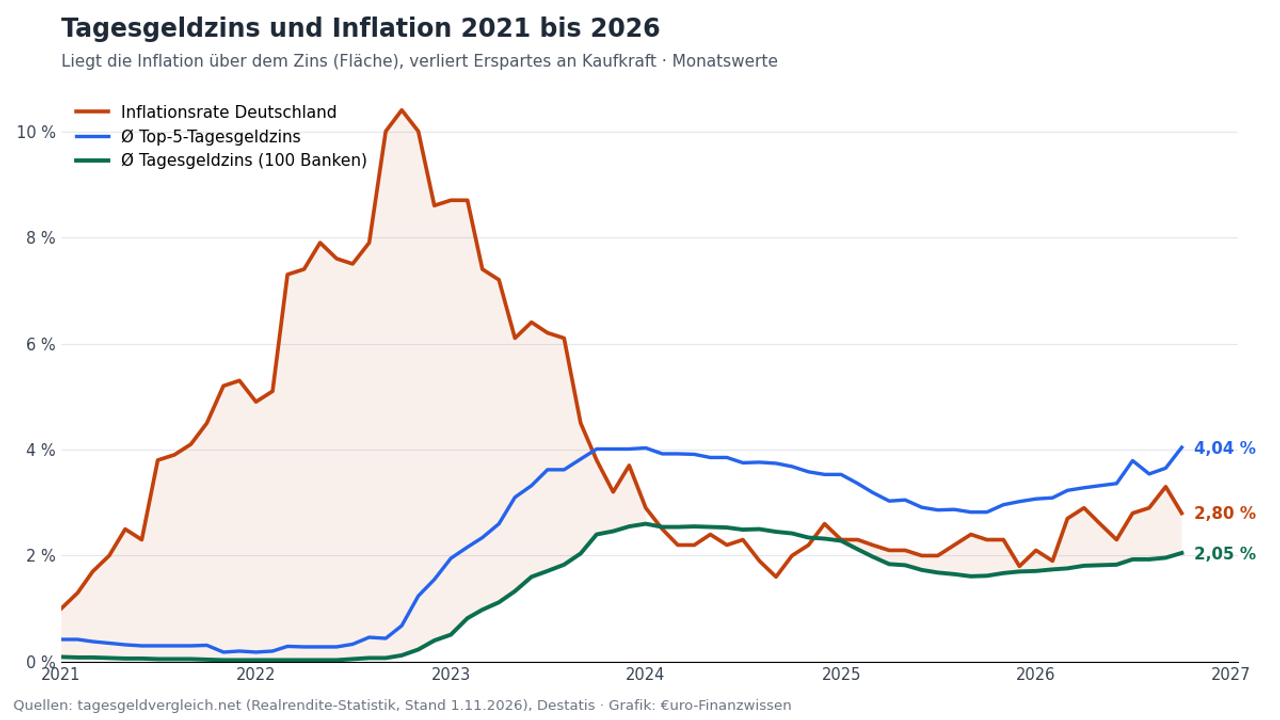
Ob dein Geld auf dem Tagesgeld wirklich wächst, hängt von der Inflation ab. Im Oktober 2026 lag sie in Deutschland laut Statistischem Bundesamt voraussichtlich bei 2,8 Prozent, im September sogar bei 3,3 Prozent.
Beim Durchschnittszins von 2,05 Prozent im Oktober ergibt das eine Realrendite von minus 0,75 Prozent: Dein Geld verliert an Kaufkraft. Mit den fünf besten Angeboten lag die Realrendite dagegen bei plus 1,24 Prozent. Am härtesten traf es Sparer 2022: Bei rund 10 Prozent Inflation und Zinsen nahe null lag die Realrendite bei gut minus 10 Prozent.
Das ist kein Argument gegen Tagesgeld, aber eins gegen zu viel davon: Für den Notgroschen ist Tagesgeld die richtige Wahl, da du im Notfall das Geld sofort brauchst und . Mehr zur aktuellen Teuerung liest du in unserem Ratgeber zur Inflation.
Vor- und Nachteile des Tagesgeldkontos
Lässt du deine Ersparnisse auf dem Girokonto, entwertet sich dein Geld jedes Jahr um die Inflationsrate. Das Tagesgeld gleicht die Inflation zum Teil aus, aber, wie die GrEin weiterer Nachteil: Der Zins ist variabel, garantierte Zinsen gibt es, wenn überhaupt, nur für wenige Monate. Dabei handelt es sich um befristete Lockzinsen, nach denen die Rendite deutlich sinkt.
Bei einer Geldanlage, die jedoch kurzfristig zur Verfügung stehen soll, gewinnt das Tagesgeld im Vergleich zu anderen Anlagen wie Aktien oder ETFs. Dazu sind Tagesgeldkonte gesetzlich abgesichert und kostenlos.
Vorteile Tagesgeld
- Täglich verfügbar
- Mit mindestens 100.000 € pro Sparer und pro Bank abgesichert
- Kostenlos
- Gleich die Inflation zum Teil aus
Nachteile Tagesgeld
- Inflationsausgleich nicht vollständig
- Feste Zinsen nur als befristete Lockzinsen
- Bestandszins oft niedriger als Aktionszins
Wie viel Geld gehört aufs Tagesgeldkonto?
Als Baustein der Altersvorsorge eignet sich ein Tagesgeldkonto daher nicht, jedoch als flexible Liquiditätsreserve, um einen Notgroschen zu parken, der bei Bedarf schnell verfügbar sein soll. Als Richtwert solltest du drei bis fünf Monatsgehälter auf einem Tagesgeldkonto parken.
Bei 2.500 Euro netto im Monat wären das also 7.500 bis 12.500 Euro. Dieses Geld soll eine kaputte Waschmaschine, eine Autoreparatur oder ein paar Monate ohne Einkommen abfedern, ohne dass du einen Dispokredit brauchst. Genau dafür ist Tagesgeld gemacht: Es ist in ein bis zwei Tagen auf deinem Girokonto. Wie du die passende Summe für dich berechnest, zeigt unser Ratgeber zum Notgroschen.
Mehr Reserve ist sinnvoll, wenn dein Einkommen schwankt oder viel an dir hängt:
- Selbstständige und Freiberufler: Eher sechs Monatsausgaben oder mehr, weil Aufträge ausbleiben können.
- Familien und Alleinverdiener: Ein Ausfall trifft mehrere Menschen, der Puffer sollte entsprechend größer sein.
- Eigentümer: Reparaturen an Dach oder Heizung kommen selten zum passenden Zeitpunkt. Hier brauchst du deutlich mehr Geld auf der hohen Kante, um im Notfall die Kosten abzudecken.
Kurzfristige Sparziele dürfen auch aufs Tagesgeld
Neben dem Notgroschen eignet sich Tagesgeld für alles, was du in den nächsten ein bis zwei Jahren ausgeben willst: den Urlaub, ein neues Auto, die Kaution für die nächste Wohnung. Ein eigenes Tagesgeldkonto oder Unterkonto pro Ziel hält die Töpfe sauber getrennt, ähnlich wie beim Mehrkontenmodell.
Was nicht aufs Tagesgeld gehört
Geld für die Altersvorsorge oder für Ziele in fünf und mehr Jahren hat auf dem Tagesgeld wenig verloren. Wie der Abschnitt zur Inflation zeigt, verliert es beim Durchschnittszins real an Wert. Über lange Zeiträume sind breit gestreute ETFs die renditestärkere Wahl, mit Schwankungen, die du über die Jahre aussitzen kannst.
Noch ein praktischer Punkt bei großen Summen: Die Einlagensicherung schützt 100.000 Euro pro Person und Bank. Liegt mehr auf dem Tagesgeld, verteilst du das Geld besser auf mehrere Banken.
Wie sicher ist Tagesgeld?
Guthaben auf Tagesgeldkonten ist durch die gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank geschützt, EU-weit einheitlich. Geht deine Bank pleite, bekommst du dein Geld bis zu dieser Grenze innerhalb von sieben Arbeitstagen zurück, ohne dass du dafür einen Antrag stellen musst.
Ein paar Details sind trotzdem wichtig:
- Pro Person, nicht pro Konto: Hast du bei derselben Bank Tagesgeld, Festgeld und Girokonto, gilt die Grenze für alles zusammen. Bei einem Gemeinschaftskonto sind es 100.000 Euro je Kontoinhaber, also bis zu 200.000 Euro.
- Pro Bank, nicht pro Marke: Manche Banken treten unter mehreren Namen auf, gehören aber zum selben Institut. Dann zählt die Grenze nur einmal. Das Impressum verrät, welche Bank hinter dem jeweiligen Produkt steht.
- Zusätzlicher Schutz in Deutschland: Viele Privatbanken sind zusätzlich im freiwilligen Einlagensicherungsfonds ihres Verbands. Sparkassen und Genossenschaftsbanken sichern sich über ihre eigenen Sicherungssysteme gegenseitig ab.
Tagesgeld bei Banken im EU-Ausland
Viele der höchsten Zinsen kommen von Banken aus anderen EU-Ländern. Auch dort gilt die Einlagensicherung bis 100.000 Euro, allerdings nach den Regeln und über den Sicherungsfonds des jeweiligen Landes. Im Ernstfall hängt dein Geld also davon ab, wie zahlungsfähig dieser Fonds und notfalls der Staat dahinter ist.
Ein guter Anhaltspunkt ist die Kreditwürdigkeit des Landes. Wir haben daher in unserem Tagesgeldvergleich nur Banken aus Ländern mit einer Bonitätsnote von mindestens A. Aus unserer Sicht lohnt ein Zinsvorsprung von ein paar Zehntelprozentpunkten das zusätzliche Risiko bei schwächer bewerteten Ländern selten, zumal die Auszahlung im Ernstfall länger dauern kann.
Tagesgeldkonto in Fremdwährung? Lieber in Euro!
Eröffnest du ein Tagesgeldkonto in einer Fremdwährung, gehst du ein zusätzliches Risiko ein: Wertet die Währung gegenüber dem Euro ab, kann der Verlust den Zinsertrag zunichtemachen. Mehr dazu liest du in unserem Ratgeber zum Fremdwährungskonto.
Tagesgeldkonto und Steuern
Alle Zinsen, die du auf dein Tagesgeldkonto erhältst, gehören zu den Einkünften aus Kapitalvermögen und sind mit der Abgeltungssteuer in Höhe von 25 Prozent zu versteuern. Hinzu kommen die Kirchensteuer, falls du in der Kirche bist, sowie der Solidaritätszuschlag, also zusammen 26,375 Prozent ohne Kirchensteuer.
- Kostenloses Tagesgeldkonto
- 4 % für Neukunden
- 2 % für Bestandskunden

Abhilfe schafft der Sparer-Pauschbetrag. Dabei handelt es sich um einen Freibetrag in Höhe von 1.000 € bei Singles und 2.000 € bei Verheirateten. Bleiben deine Zinserträge niedriger, sind sie steuerfrei. Um davon zu profitieren, kannst du ihn bei deiner Bank in Form eines Freistellungsauftrags geltend machen.
Wie viel Guthaben unter diese Grenze passt, hängt vom Zins ab:
| 2,13 % (Durchschnitt) | rund 46.900 € |
| 4,04 % (Top 5) | rund 24.750 € |
Bei der Tabelle handelt es sich um eine vereinfachte Rechnung, die nur gilt, sofern du keine weiteren Kapitalerträge wie Dividenden oder ETF-Ausschüttungen hast. Die zählen ebenfalls auf den Freibetrag.
Freistellungsauftrag: damit der Sparepauschbetrag direkt wirkt
Damit deine Bank nicht automatisch Steuern abzieht, erteilst du ihr einen Freistellungsauftrag. Das geht bei den meisten Banken in wenigen Klicks online. Hast du Konten bei mehreren Banken, kannst du den Sparepauschbetrag aufteilen, insgesamt aber nicht mehr als 1.000 beziehungsweise 2.000 Euro freistellen. Verteil ihn dorthin, wo die Zinsen tatsächlich anfallen.
Sonderfall Bank im Ausland
Ausländische Banken ziehen in der Regel keine deutsche Abgeltungsteuer ab und akzeptieren keinen Freistellungsauftrag. Die Zinsen musst du dann selbst in der Anlage KAP deiner Steuererklärung angeben. Zinsportale, über die du Tagesgeld bei Partnerbanken im EU-Ausland anlegst, übernehmen den Steuerabzug teilweise für dich. Ob das so ist, steht in den Bedingungen des Portals.
So findest du ein gutes Tagesgeldkonto
Möchtest du ein Tagesgeldkonto eröffnen, gibt es in unserem Tagesgeld-Vergleich eine Auswahl der besten aktuellen Angebote sowie eine Auflistung der wichtigsten Kriterien, die ein gutes Tagesgeldkonto ausmachen.
Prinzipiell spricht nichts dagegen, ein Tagesgeldkonto im europäischen Ausland zu eröffnen. Risikofrei sind ohnehin deutsche Töchter ausländischer Banken, da sie der deutschen Einlagensicherung unterliegen. Aber auch Banken in EU-Ländern mit guter Bonität gelten als sicher. Die Stiftung Warentest empfiehlt unter anderem Irland, Frankreich, Schweden, die Niederlande und Norwegen.

Nicht ratsam sind Tagesgeldkonten in Ländern außerhalb der EU. Zum einen fallen oft hohe Gebühren an, um das Geld von deinem deutschen Referenzkonto auf das Tagesgeldkonto zu überweisen. Zum anderen fehlen teilweise Einlagensicherungen, sodass bei einer Bankenpleite das Geld weg ist.
Fazit: Für wen sich Tagesgeld 2026 lohnt
Tagesgeld bringt 2026 wieder echte Zinsen. Für deinen Notgroschen und alles, was du in den nächsten ein bis zwei Jahren brauchst, gibt es kaum einen besseren Ort: täglich verfügbar, bis 100.000 Euro abgesichert und kostenlos.
Reich wirst du damit allerdings nicht. Beim Durchschnittszins verliert dein Geld nach Abzug der Inflation sogar leicht an Wert. Deshalb lohnt sich der Wechsel weg von einer Bank mit Mini-Zins, und deshalb gehört Geld für die Altersvorsorge nicht auf ein Tagesgeldkonto.
Mein Rat für die Auswahl: Schau zuerst auf den Bestandszins und erst dann auf das Lockangebot. Die aktuell besten Konditionen findest du in unserem Tagesgeld-Vergleich.
Häufig gestellte Fragen zum Tagesgeldkonto
Kann ich Tagesgeldkonto zu zweit eröffnen?
Ja, ein Tagesgeldkonto kann auch zu zweit genutzt werden. Einzahlungen auf das Tagesgeldkonto können ohnehin von beliebigen Konten erfolgen.
Gibt es ein Tagesgeldkonto ohne Girokonto?
Du kannst in vielen Fällen ein Tagesgeldkonto ohne Girokonto bei derselben Bank eröffnen. Manche Banken verlangen dagegen, dass du Girokonto-Kunde bist, bevor du ein Tagesgeldkonto eröffnen darfst.
Kann ich vom Tagesgeldkonto auf ein anderes Konto überweisen?
Vom Tagesgeldkonto kannst du immer nur Geld auf das Referenzkonto überweisen. Überweisungen auf andere Girokonten oder Tagesgeldkonten sind nicht möglich.
Was ist der Unterschied zwischen Tagesgeld- und Girokonto?
Ein Tagesgeldkonto bietet weniger Funktionen als ein Girokonto: Du kannst weder Überweisungen tätigen (außer auf das Referenzkonto), noch per Debit- oder Kreditkarte zahlen.
Wie viel Zinsen bekomme ich für 10.000 Euro Tagesgeld?
Derzeit (Stand: November 2026) bieten die besten Tagesgeldkonten an die 4 Prozent Zinsen pro Jahr. Angenommen, der Zins bleibt ein halbes Jahr lang konstant, gibt es nach 6 Monaten 200 Euro an Zinsen. Gilt das Angebot nur für 3 Monate, erhältst du für diesen Zeitraum 100 Euro.
Wie viel Geld sollte man auf einem Tagesgeldkonto haben?
Idealerweise liegen auf dem Tagesgeldkonto 3 bis 5 Monatsgehälter beziehungsweise 6.000 bis 10.000 Euro. Damit hast du einen Notgroschen, auf den du bei Bedarf schnell und unkompliziert zurückgreifen kannst.
Lohnt sich das Tagesgeld bei der Sparkasse oder bei der Volksbank?
Meist nicht. Filialbanken zahlen auf Tagesgeld häufig deutlich weniger als Direktbanken. Wer sein Girokonto bei der Hausbank behalten möchte, kann das Tagesgeld trotzdem woanders eröffnen und die Hausbank als Referenzkonto angeben.
Gibt es Tagesgeld für Kinder?
Ja. Viele Banken bieten eigene Tagesgeldkonten für Minderjährige an, die Eltern verwalten. Ein Vorteil: Auch Kinder haben einen eigenen Sparer-Pauschbetrag von 1.000 Euro. Passende Angebote findest du in unserem Vergleich der Tagesgeldkonten für Kinder.