Qonto im Test – Wie gut ist das Geschäftskonto? Qonto Smart und alle weiteren Kontomodelle im Check
Qonto Smart erreicht in unserem Qonto Test 90,0 % und überzeugt vor allem bei Rechnungen, Buchhaltung und Service. Wir zeigen, was die Tarife kosten, wo die Schwächen liegen und welches Qonto-Konto zu dir passt.
Das Wichtigste zum Qonto Test
- Qonto Smart erreicht 90,0 % in unserer Gesamtwertung: Bei Rechnungen, Belegen und Zahlungsverkehr gehört das Konto zur Spitze. Punkte verliert es vor allem bei den Zusatzprodukten, weil Tages- und Festgeld fehlen.
- 19 € im Monat bei Jahreszahlung, sonst 23 €: Dafür bekommst du 100 Überweisungen und Lastschriften, zwei physische Karten, 50 virtuelle Karten und ein Unterkonto. Jede weitere Überweisung kostet 0,20 €.
- Rechnungsstellung und Buchhaltung sind die eigentliche Stärke: E-Rechnungen, Angebote, wiederkehrende Rechnungen, Belegerfassung und Schnittstellen zu DATEV, Lexoffice und sevdesk laufen direkt im Konto.
- Der größte Haken im Smart-Tarif: Es sind nur zwei Nutzer inklusive, jeder weitere kostet 10 € im Monat. Echte Mitarbeiterrollen gibt es erst in den Team-Tarifen ab 49 € im Monat.
- Bargeld einzahlen geht nicht: Abheben schon, mit der kostenlosen One Card ist aber nur eine Abhebung pro Monat gratis. Kartenzahlungen außerhalb des Euroraums kosten 2 %.
Im Mittelpunkt unseres Tests steht Qonto Smart, der meistgebuchte Tarif für kleine Unternehmen. Er erreicht in unserem Bewertungsverfahren 90,0 %. Wir nutzen Qonto Smart selbst als Geschäftskonto für unsere GmbH – entsprechend viel Alltag steckt in diesem Test. Welche Schwächen wir dabei entdeckt haben und für wen Basic, Premium oder ein Team-Tarif besser passt, erfährst du hier.
So haben wir Qonto getestet
Grundlage ist unser Testverfahren für Geschäftskonten. Jeder Tarif tritt darin in sechs Kategorien an, von den Gebühren bis zur Sicherheit. Wie stark eine Kategorie zählt, hängt vom Unternehmensprofil ab: Für Freelancer gewichten wir die Gebühren mit 34 %, für kleine Unternehmen mit 21 %. Dort wiegt dafür die Kontoführung mit Rechnungen, Belegen und Schnittstellen schwerer. Qonto Smart haben wir als Konto für kleine Unternehmen bewertet.
| Kategorie | Gewichtung | Ergebnis Qonto Smart |
|---|---|---|
| Kontoführung | 35 % | 93,2 % |
| Gebühren | 21 % | 89,2 % |
| Zahlungsverkehr | 20 % | 92,1 % |
| Service | 8 % | 85,7 % |
| Produkte | 8 % | 80,0 % |
| Sicherheit | 8 % | 87,5 % |
| Gesamt | 100 % | 90,0 % |
Das Muster ist eindeutig. In den drei Kategorien, die zusammen 76 % der Wertung ausmachen, liegt Smart überall über 89 %. Der Ausreißer nach unten sind die weiteren Produkte mit 80 %: Tagesgeld, Festgeld und eine Gründungsfinanzierung bietet Qonto nicht an.
Zur Einordnung: Finom Smart kommt im gleichen Profil auf 90,1 %, Vivid Basic auf 90,4 %. Rechnerisch trennt Qonto und Finom also nur ein Zehntelpunkt, und der geht fast komplett auf das Cashback zurück, das Finom schon auf der Standardkarte zahlt. Ich persönlich halte Qonto trotzdem für das bessere Konto: Es gibt einen Telefonsupport, dein Guthaben liegt bei Partnerbanken mit gesetzlicher Einlagensicherung statt auf einem E-Geld-Konto, und die Preisliste kommt ohne unbezifferte Zusatzgebühren aus.
Die Screenshots in diesem Test stammen aus unserem eigenen Qonto-Konto. Namen, Beträge und Kontodaten haben wir verfremdet, die Tarifpreise und Konditionen auf den Preisseiten sind dagegen echt.
Kontomodelle & Kosten: Das kostet das Qonto Geschäftskonto
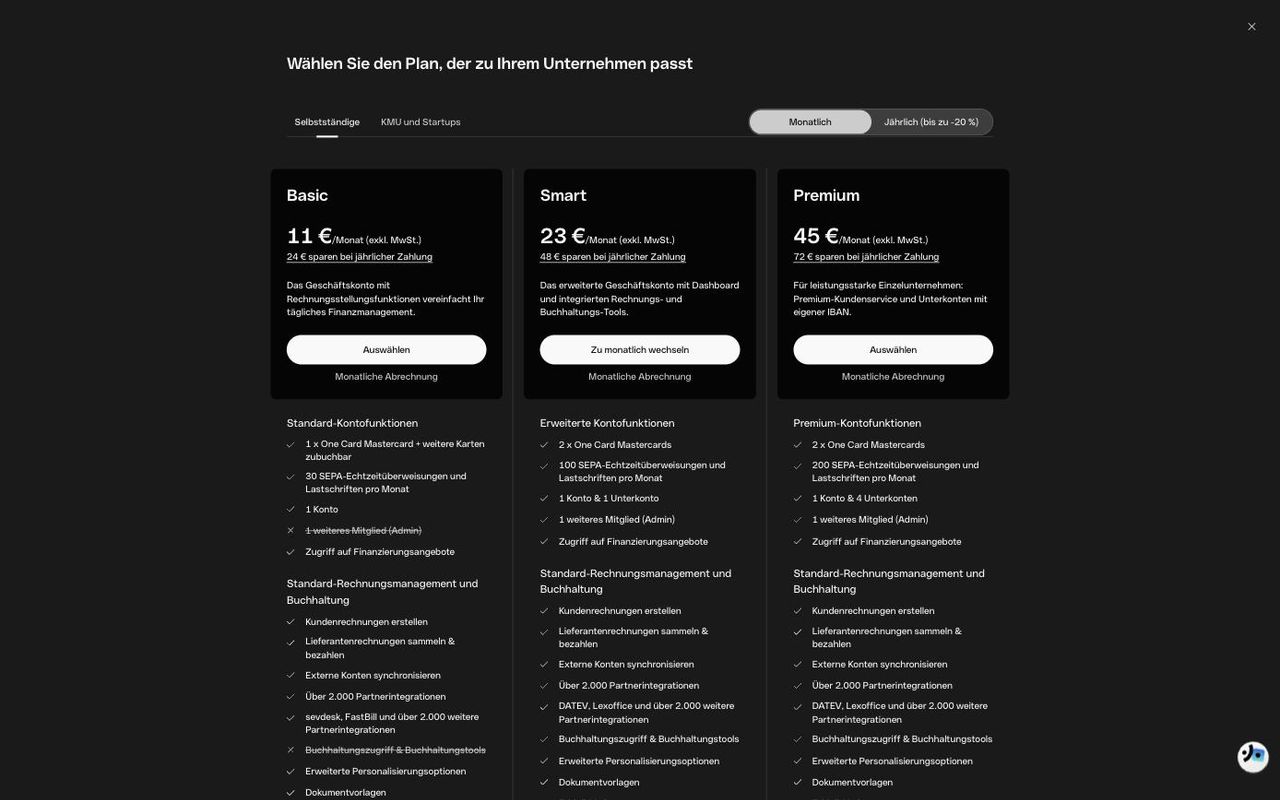
Qonto teilt seine Tarife in zwei Gruppen: Selbstständige mit Basic, Smart und Premium sowie KMU und Startups mit Essential, Business und Enterprise. Auf der Website gibt es zusätzlich den kostenlosen Starter-Tarif für neue Freiberufler. Alle Preise verstehen sich netto, bei jährlicher Zahlung sparst du bis zu 20 %.
| Basic | Smart | Premium | |
|---|---|---|---|
| Preis monatlich | 11 € | 23 € | 45 € |
| Preis bei Jahreszahlung (pro Monat) | 9 € | 19 € | 39 € |
| Inkl. SEPA-Überweisungen und Lastschriften | 30 | 100 | 200 |
| Jede weitere Transaktion | 0,20 € | 0,20 € | 0,10 € |
| Physische One Cards | 1 | 2 | 2 |
| Konten | 1 | 1 + 1 Unterkonto | 1 + 4 Unterkonten |
| Weitere Nutzer inklusive | – | 1 (Admin) | 1 (Admin) |
| Buchhaltungszugriff und -tools | – | ✓ | ✓ |
| Support | Chat, E-Mail, Telefon | Chat, E-Mail, Telefon | Priority-Support, 7 Tage |
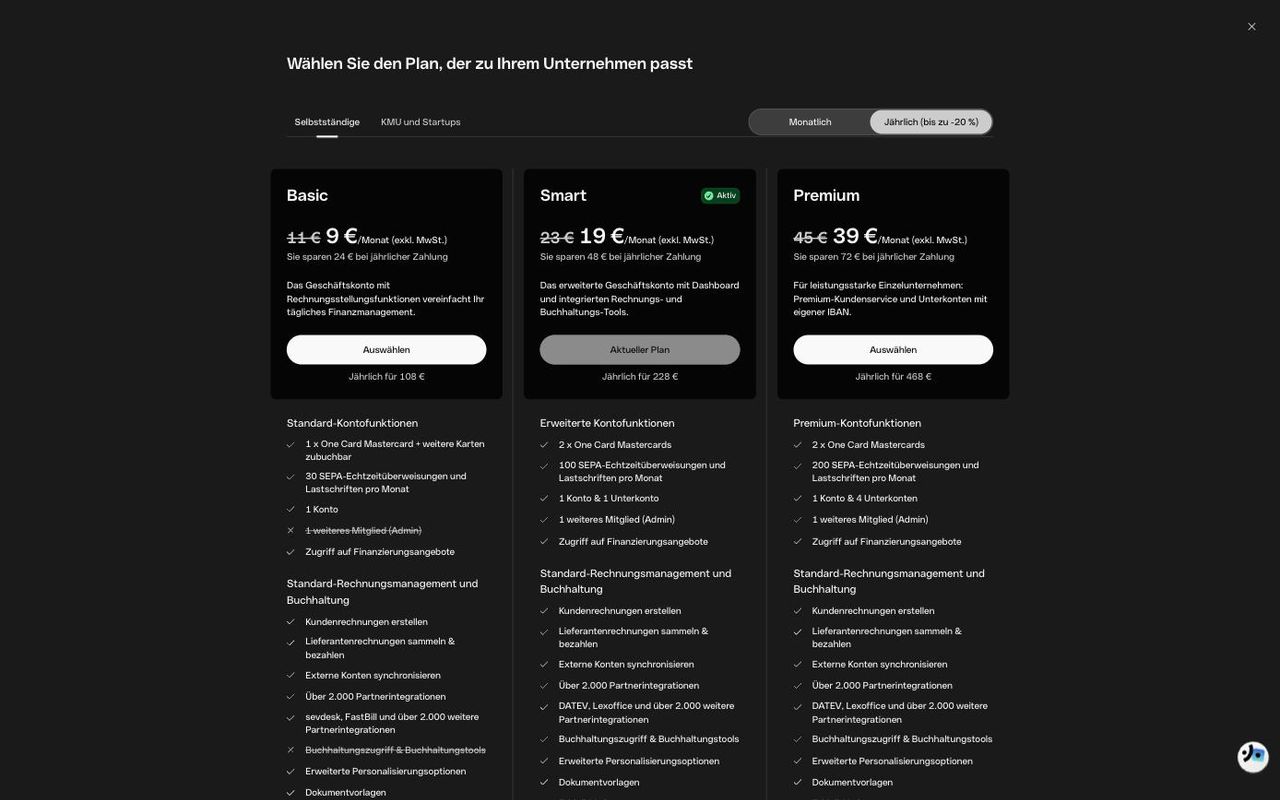
Wir zahlen Smart jährlich. In unserem Preisplan steht entsprechend die nächste Verlängerung für 228 € netto, also genau 19 € im Monat. Wer monatlich zahlt, legt 48 € im Jahr drauf. Für ein Konto, das man ohnehin jahrelang behält, ist die Jahreszahlung aus meiner Sicht die naheliegende Wahl.
Die variablen Kosten: Hier lohnt sich ein zweiter Blick
Die Grundgebühr ist bei Qonto gut planbar. Teurer wird es erst, wenn du die Freikontingente überschreitest oder viel außerhalb des Euroraums unterwegs bist. Für Qonto Smart gelten diese Konditionen:
- Überweisungen und Lastschriften: 100 pro Monat inklusive, jede weitere kostet 0,20 €. Bei 150 Transaktionen im Monat zahlst du also 10 € zusätzlich. SEPA-Echtzeitüberweisungen kosten nichts extra.
- Auslandsüberweisungen: Ausgehende SWIFT-Zahlungen in US-Dollar, Pfund oder Franken kosten 0,8 %, mindestens 5 €. Für andere Währungen sind es 1,8 %. Eingehende SWIFT-Zahlungen sind bis 500 € kostenlos, darüber werden 5 € fällig.
- Kartenzahlungen in Fremdwährung: Mit der kostenlosen One Card zahlst du außerhalb des Euroraums 2 %. Ein Hotel in London für 500 € kostet dich also 10 € Gebühr.
- Bargeld: Mit der One Card ist eine Abhebung pro Monat kostenlos, jede weitere kostet 2 € netto. Das Abhebelimit liegt bei 1.000 € im Monat.
- Weitere Karten und Nutzer: Jede zusätzliche One Card kostet 5 € im Monat, jede virtuelle Karte über die 50 inklusiven hinaus 1 €. Jedes weitere Teammitglied schlägt mit 10 € im Monat zu Buche.
- Add-ons: Laut Preisseite gibt es Rechnungsautomatisierung für 12 € und Projekt-Tracking für 20 € im Monat zusätzlich.
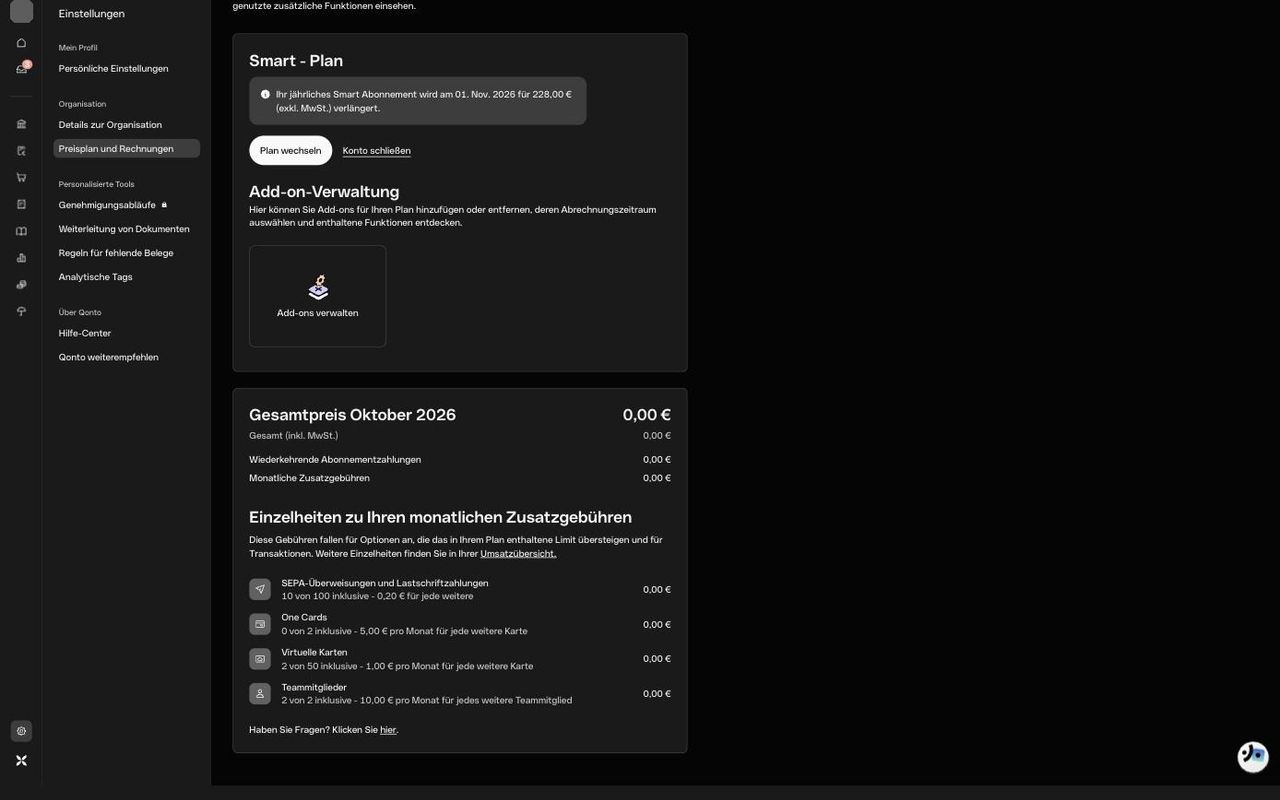
Was uns besonders gut gefällt: Qonto stellt die Kontingente im Preisplan offen dar. Du siehst dort, wie viele der 100 Überweisungen, der Karten und der Nutzerplätze du im laufenden Monat schon belegt hast und was jede weitere Einheit kostet. Überraschungen auf der Monatsabrechnung lassen sich so gut vermeiden.
Teammitglieder: der Haken am Smart-Tarif
Hier muss ich deutlich werden. Im Smart-Tarif sind nur zwei Nutzer enthalten, also du und eine weitere Person als Admin. Bei uns ist dieses Kontingent bereits voll, jede weitere Einladung würde 10 € im Monat kosten. Die Rollen „Mitarbeiter:in“ und „Basis Manager:in“ sind im Smart-Tarif sogar gesperrt und lassen sich nur über einen Team-Tarif freischalten.
Rechnen wir das für ein wachsendes Team durch: Bei vier Personen kostet Smart bei Jahreszahlung 19 € plus 2 × 10 €, also 39 € im Monat – noch günstiger als Essential für 49 €. Bei fünf Personen liegst du mit Smart aber schon bei 49 €. Ab diesem Punkt bekommst du mit Essential zum gleichen Preis unbegrenzt viele Teammitglieder, 250 statt 100 Transaktionen, Spesenabrechnungen und echte Mitarbeiterrollen. Der günstige Smart-Preis ist also nicht in Stein gemeißelt, sobald das Team wächst.
Kontoführung und Funktionen im Test – hier ist Qonto richtig stark
Mit 93,2 % ist die Kontoführung die beste Kategorie von Qonto Smart. Das liegt weniger am klassischen Banking als an allem, was drumherum passiert. Rechnungen, Belege und Buchhaltung sind fest im Konto verbaut und keine Zusatzmodule, die man erst einrichten muss.
Rechnungen, E-Rechnungen und Angebote
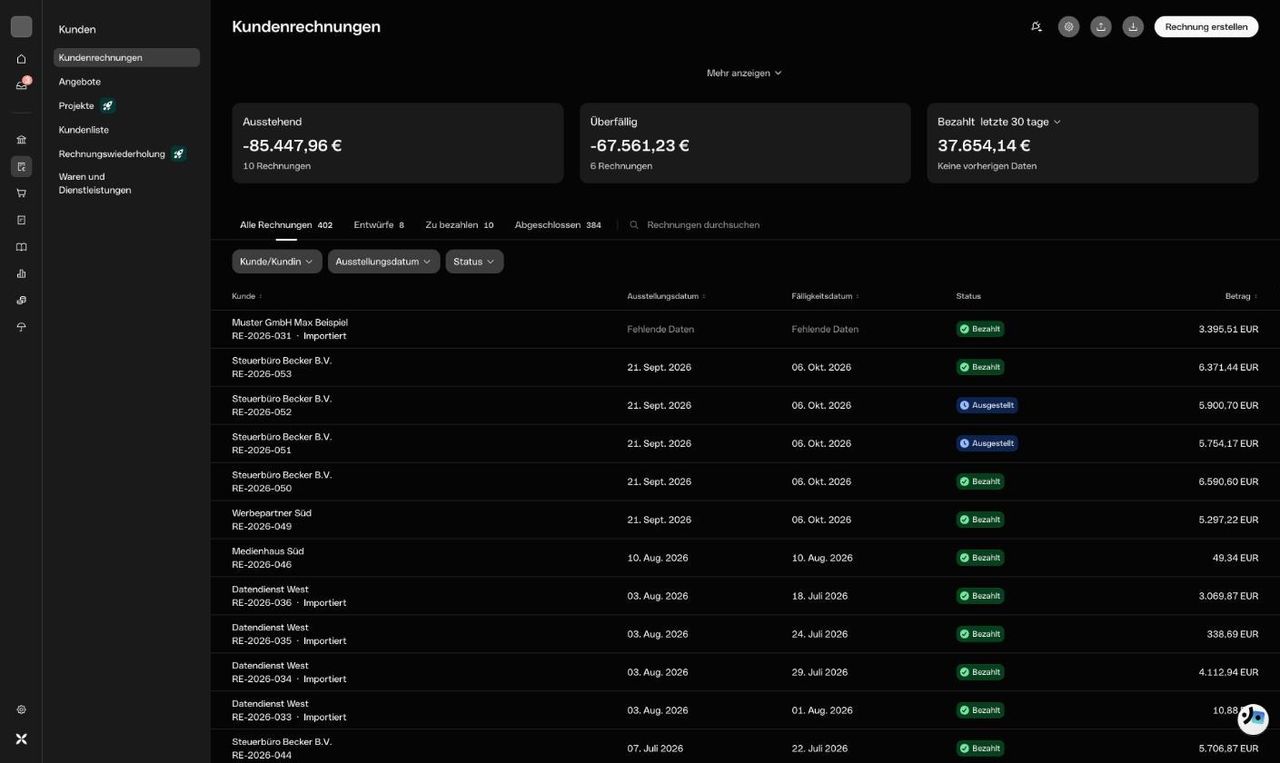
Unsere Ausgangsrechnungen schreiben wir direkt in Qonto. Unter „Kunden“ erstellst du Rechnungen, Angebote und wiederkehrende Rechnungen, verwaltest deine Kundenliste und legst wiederkehrende Leistungen als Artikel an. Oben auf der Seite zeigt Qonto, wie viel Geld noch aussteht, was überfällig ist und was in den letzten 30 Tagen eingegangen ist.
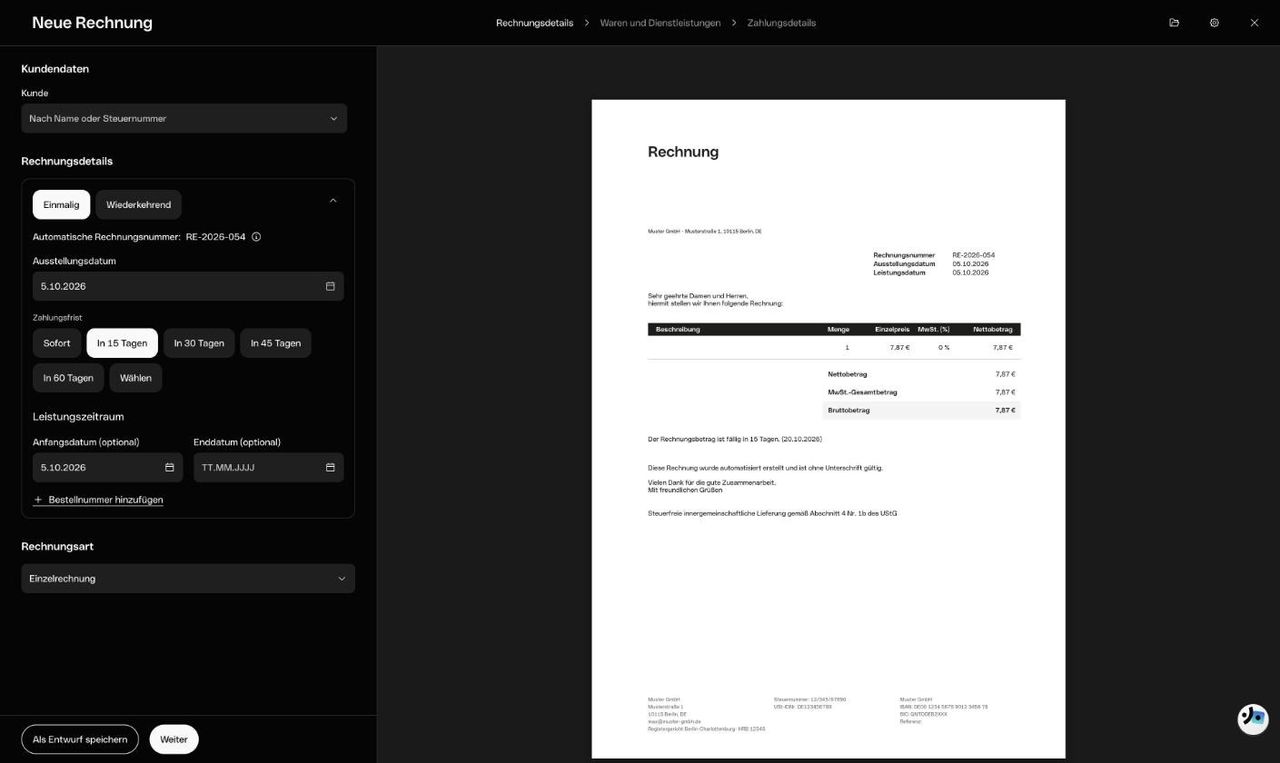
Der Editor selbst ist schnell erklärt. Links trägst du Kunde, Zahlungsfrist und Leistungszeitraum ein, rechts siehst du live die fertige Rechnung mit deinem Logo, deiner Steuernummer und deiner Bankverbindung. Die Rechnungsnummer vergibt Qonto automatisch fortlaufend. Ein zertifiziertes Tool zum Senden und Empfangen von E-Rechnungen ist laut Qonto in allen Tarifen enthalten, was seit der E-Rechnungspflicht im B2B-Bereich kein nettes Extra mehr ist.
Kritik gibt es trotzdem. Wer Rechnungen vollautomatisch wiederholen oder Zeiten auf Projekte buchen will, landet schnell bei den kostenpflichtigen Add-ons. Für einfache Monatsrechnungen an feste Kunden reicht der Grundumfang aber locker aus.
Buchhaltung, Belege und Schnittstellen
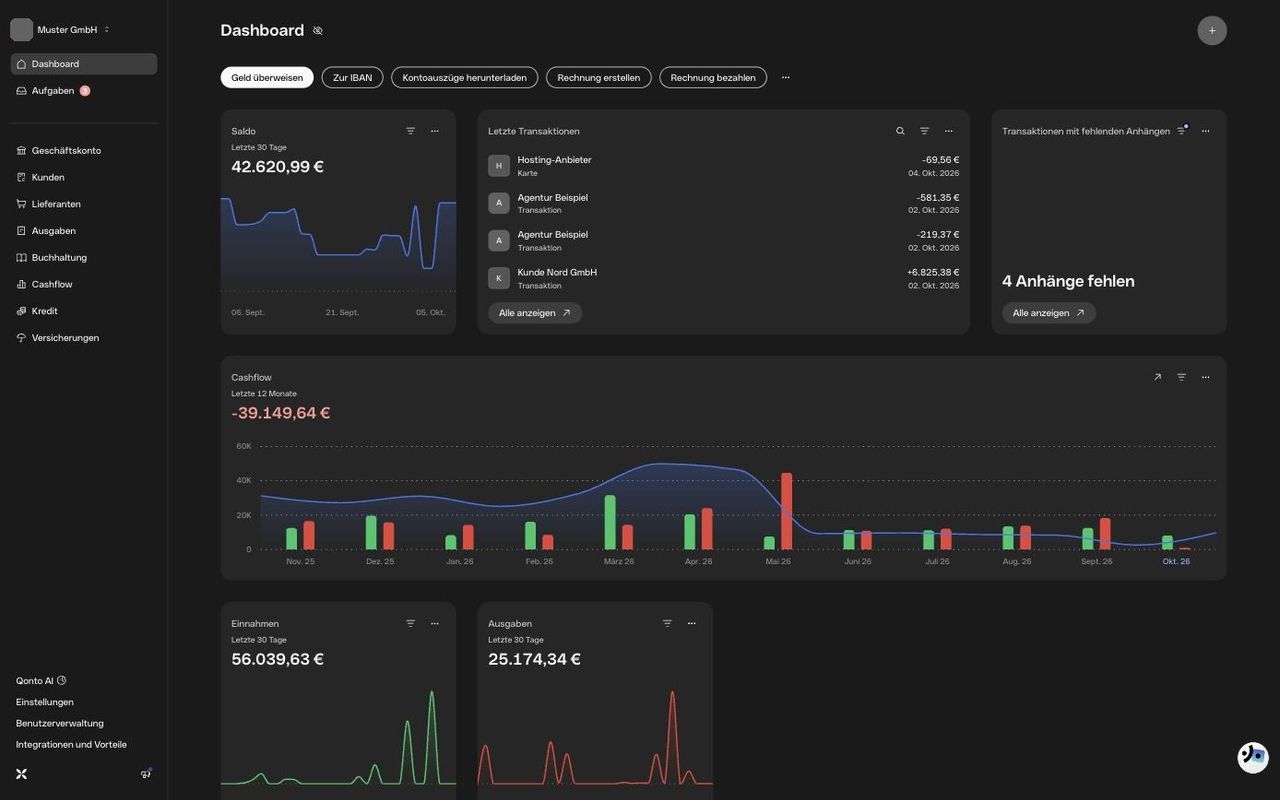
In der Transaktionsliste ordnest du jeder Buchung eine Kategorie, den Mehrwertsteuersatz und einen Beleg zu. Fehlt ein Beleg, markiert Qonto die Buchung, und auf dem Dashboard gibt es ein eigenes Widget für Transaktionen mit fehlenden Anhängen. Ehrlicherweise hat uns genau dieses Widget schon öfter daran erinnert, dass die Belegpflege bei uns nicht immer tagesaktuell ist.
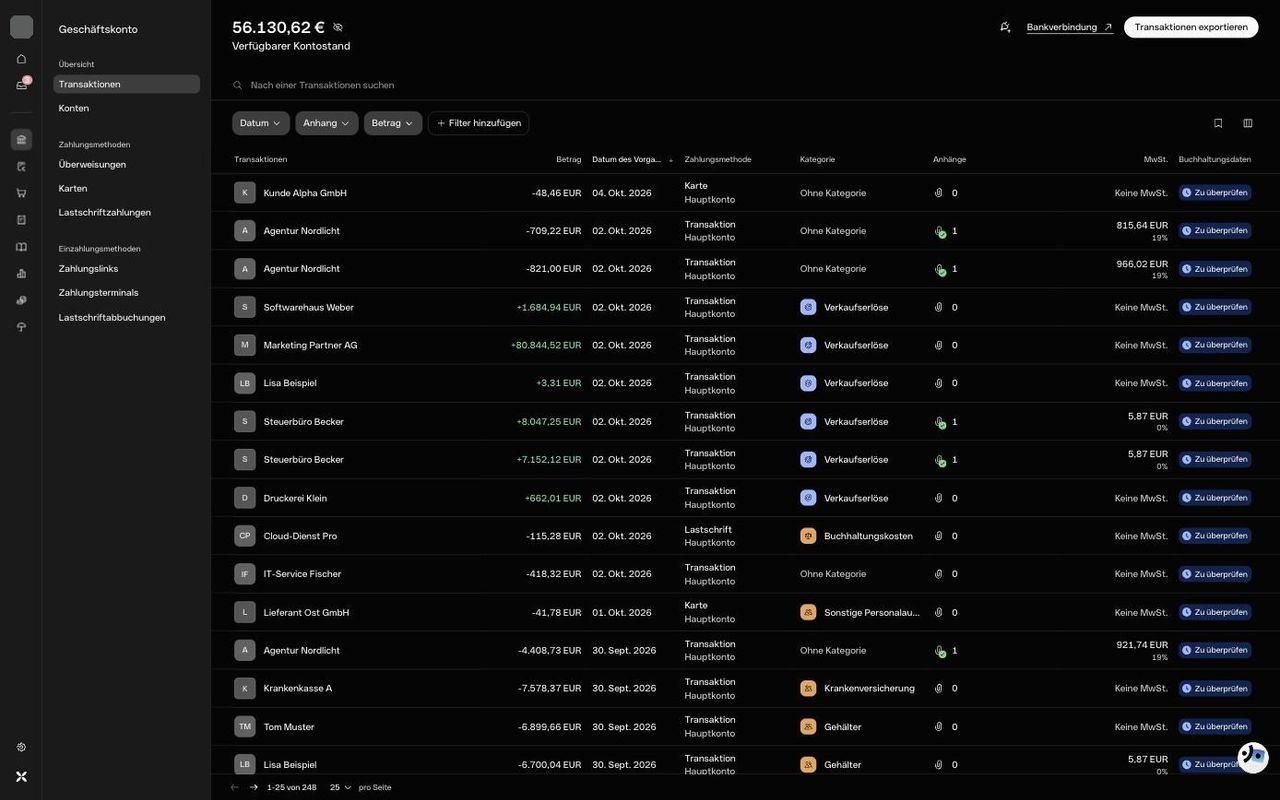
Für die Übergabe an die Steuerberatung bietet Qonto Schnittstellen zu DATEV, Lexoffice und sevdesk, laut Qonto sind über 2.000 Partner-Integrationen möglich. Im Smart-Tarif ist außerdem ein Buchhaltungszugriff enthalten, über den deine Steuerkanzlei Belege einsehen und exportieren kann.
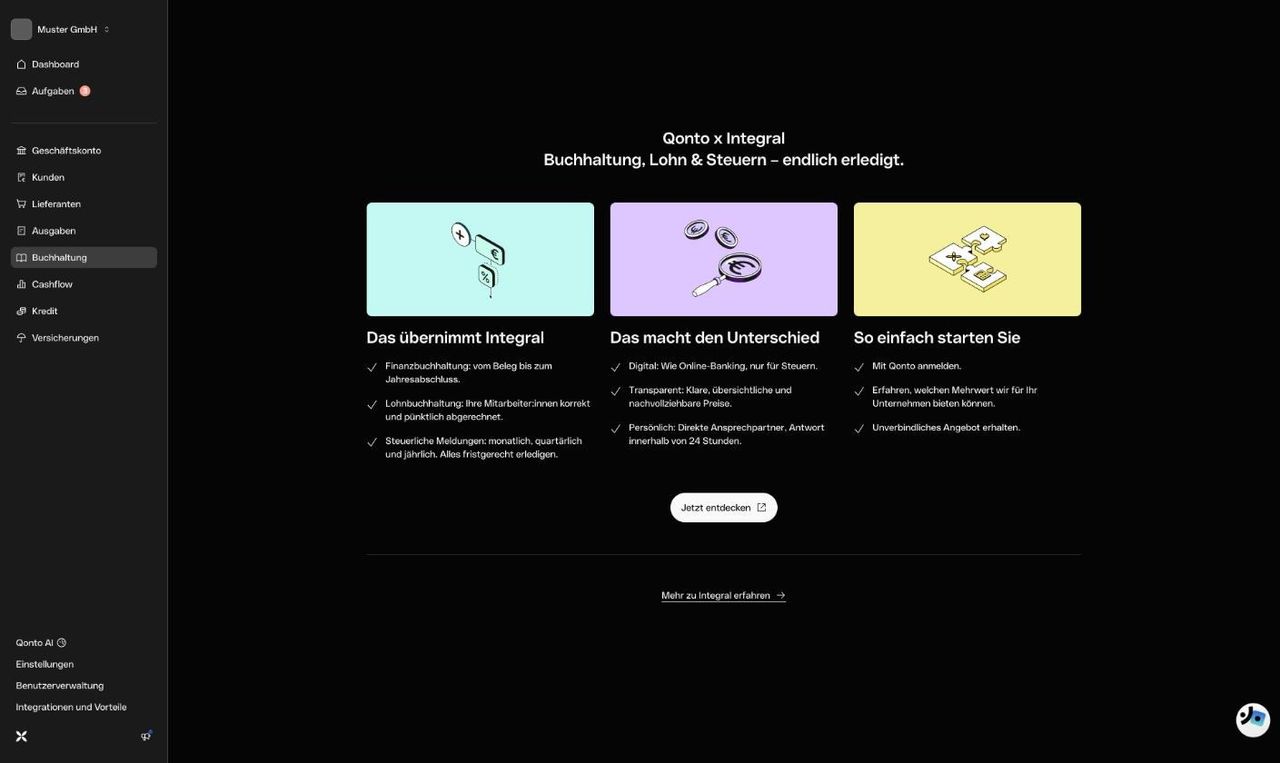
Neu ist die Kooperation mit Integral. Im Bereich „Buchhaltung“ bewirbt Qonto eine digitale Steuerkanzlei, die Finanzbuchhaltung, Lohnabrechnung und Steuererklärungen übernimmt. Das ist ein eigenes, kostenpflichtiges Angebot, den Preis gibt es auf Anfrage. Wir haben es nicht genutzt und können deshalb nichts zur Qualität sagen.
Qonto AI: noch nicht der Grund für das Konto
Beim Einloggen öffnet sich rechts neben dem Dashboard inzwischen ein KI-Assistent. Er schlägt Fragen vor wie „Wie viel habe ich in diesem Quartal pro Kategorie ausgegeben?“ oder bietet an, mehrere Lieferanten auf einmal zu bezahlen. Für Auswertungen kann das praktisch sein. Für diesen Test haben wir den Assistenten nicht systematisch geprüft, ein Grund für die Kontowahl ist er aus meiner Sicht aber noch nicht – die Filter in der Transaktionsliste liefern die meisten Antworten genauso schnell.
Team, Rollen und Rechte
Qonto kennt vier Rollen: Mitarbeiter:in mit Zugriff nur auf die eigenen Transaktionen, Basis Manager:in mit frei konfigurierbaren Rechten, Admin mit vollem Zugriff und Buchhalter:in für den Export der Daten. Im Smart-Tarif stehen dir davon aber nur Admin und Buchhalter:in zur Verfügung. Für die beiden anderen Rollen zeigt Qonto ein Schloss und verweist auf den Tarifwechsel.
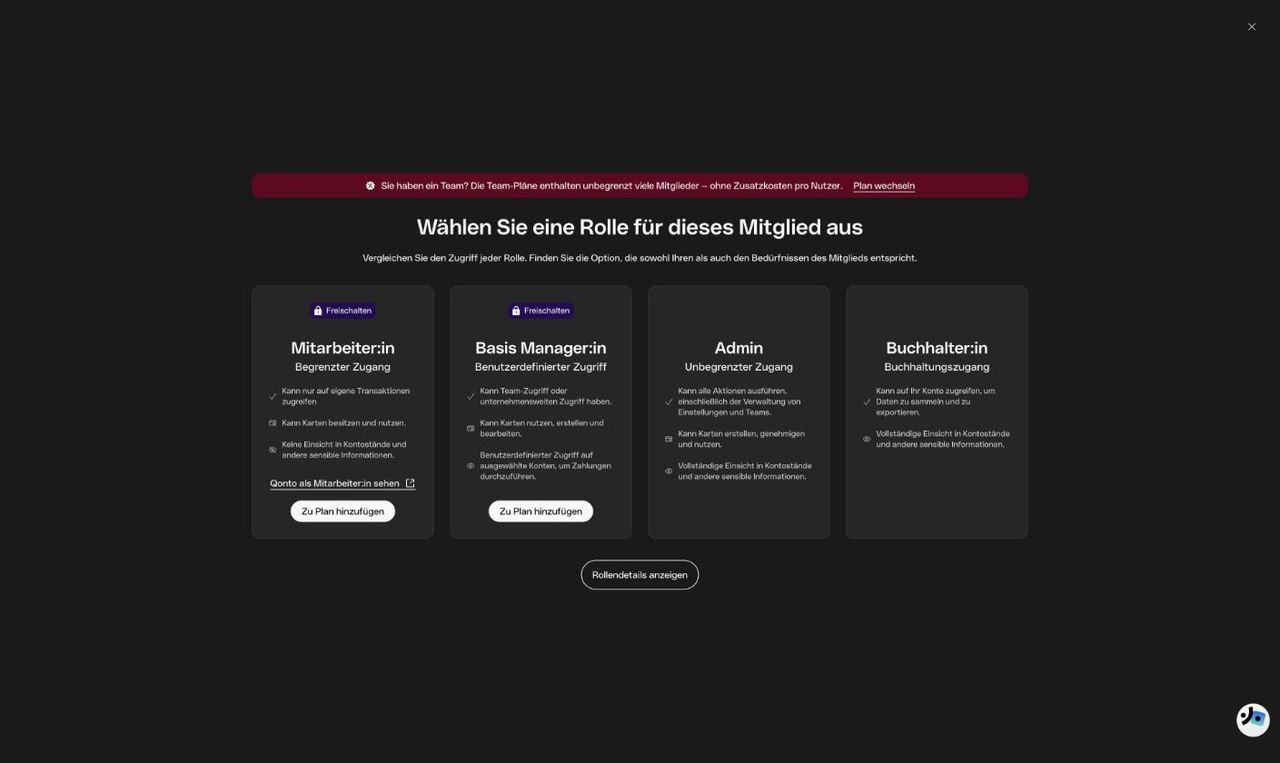
Für eine GmbH mit Geschäftsführer und einer Assistenz reicht das. Willst du deinem Vertrieb eigene Karten mit eingeschränktem Zugriff geben, ohne dass alle den Kontostand sehen, kommst du um einen Team-Tarif nicht herum.
Zahlungsverkehr im Test: Fast alles da, nur kein Bargeld rein
Im Zahlungsverkehr erreicht Qonto Smart 92,1 %. Du bekommst eine deutsche IBAN, Daueraufträge, Terminüberweisungen, SEPA-Lastschriften und Sammelüberweisungen. Abzüge gibt es, weil sich Fremdwährungen nicht auf eigenen Konten halten lassen und weil Bargeldeinzahlungen fehlen.
Überweisungen, Rechnungen bezahlen und Sammelzahlungen
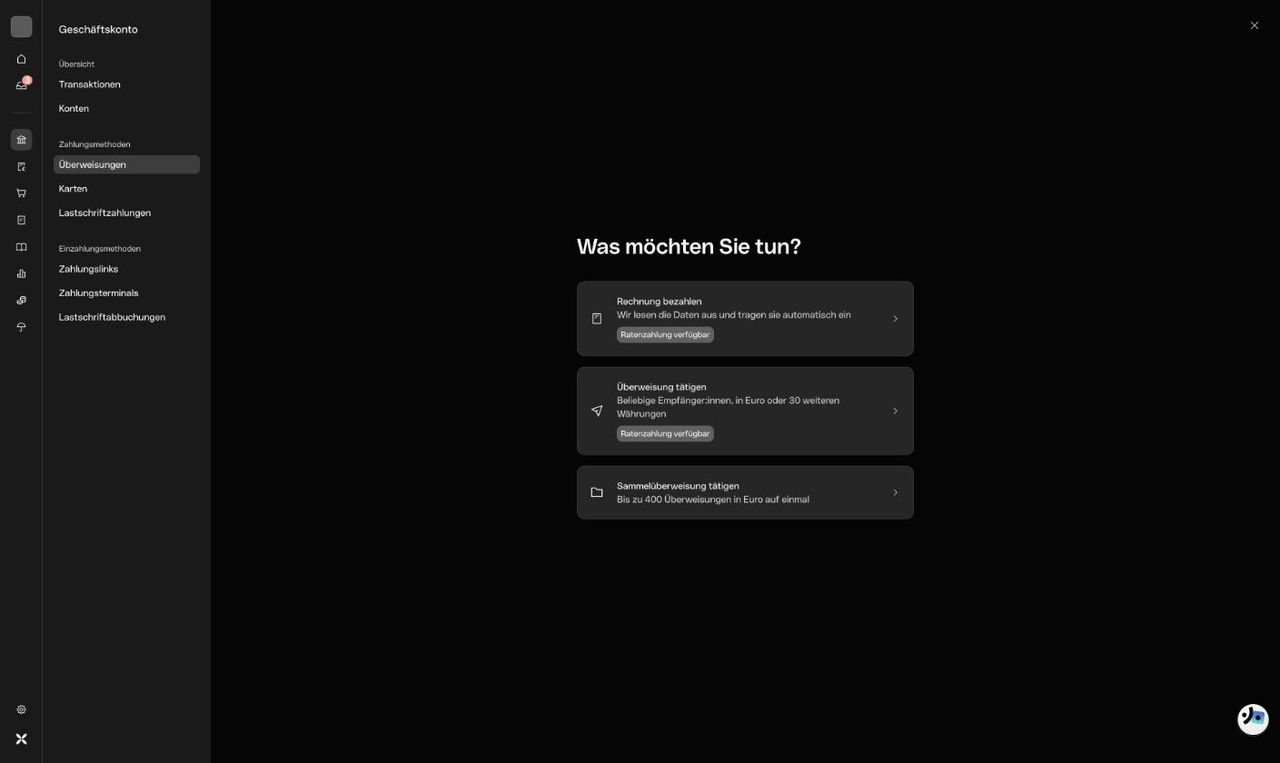
Klickst du auf „Geld überweisen“, bietet Qonto drei Wege an: eine Rechnung hochladen, deren Daten Qonto automatisch ausliest, eine normale Überweisung in Euro oder 30 weiteren Währungen oder eine Sammelüberweisung mit bis zu 400 Zahlungen auf einmal. Bei Rechnungen und Überweisungen bietet Qonto inzwischen auch eine Ratenzahlung an.
Daueraufträge legst du mit wenigen Klicks an. In der Übersicht siehst du für jeden Auftrag Empfänger, Rhythmus, nächstes und letztes Ausführungsdatum auf einen Blick, bei uns laufen darüber etwa feste monatliche Zahlungen. 💡 Lass dir bei der automatischen Rechnungserkennung trotzdem kurz Betrag und IBAN anzeigen, bevor du freigibst – eine Prüfung kostet zehn Sekunden.
Karten: One, Plus und X im Vergleich
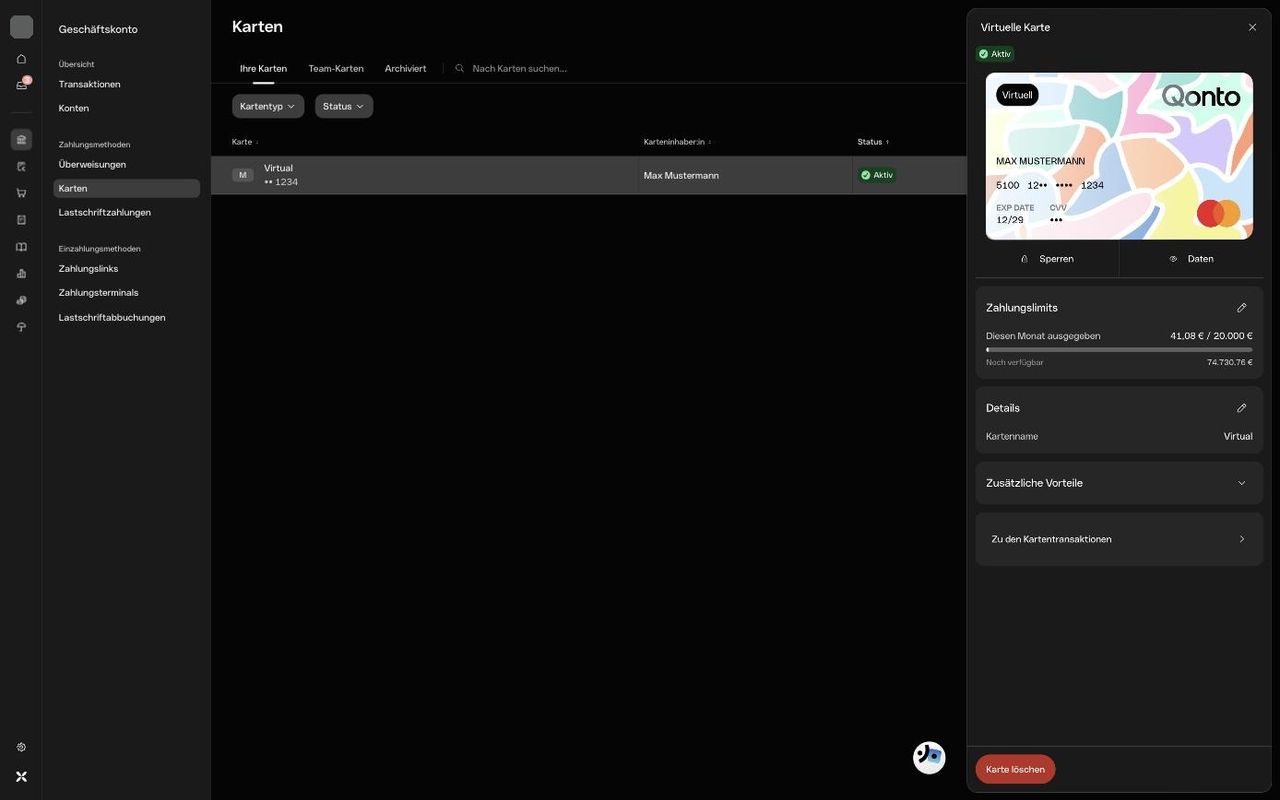
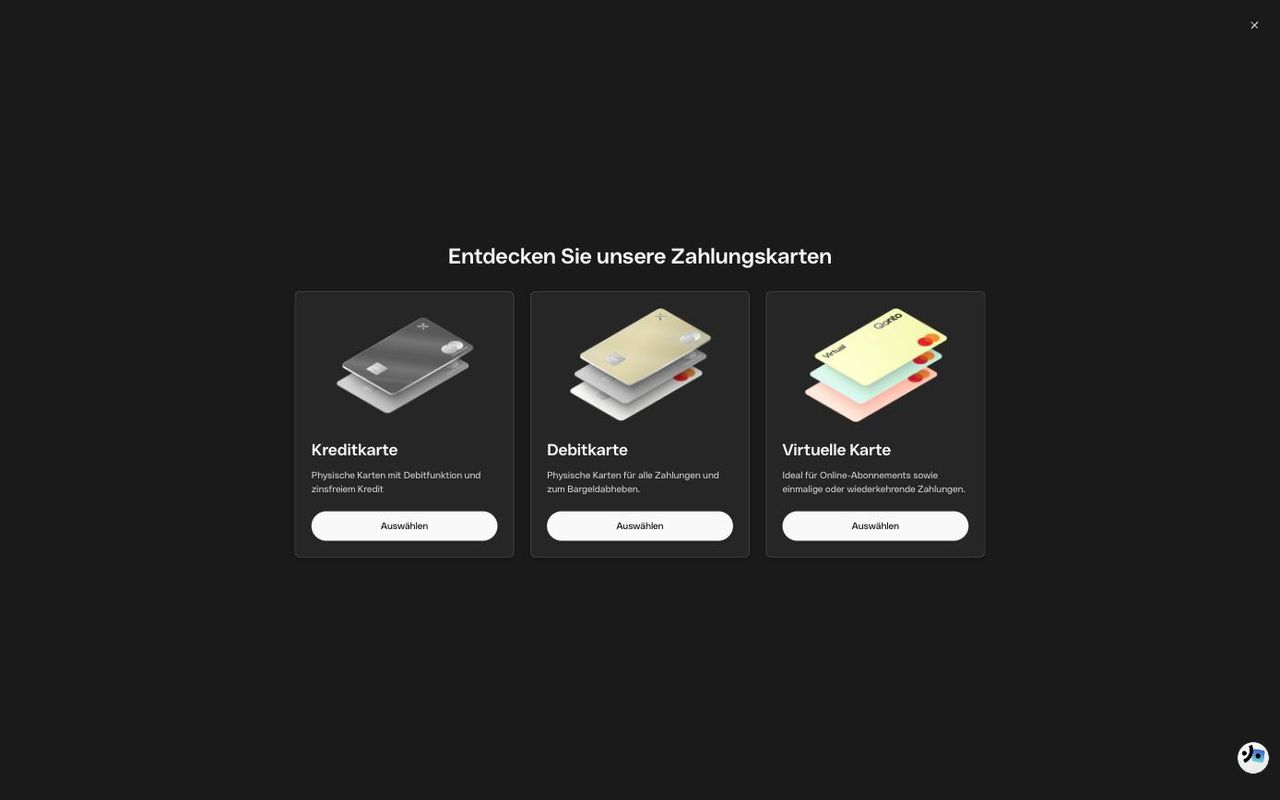
Im Smart-Tarif sind zwei physische One Cards und 50 virtuelle Karten enthalten. Alle Karten sind Debit-Mastercards mit Apple Pay und Google Pay. In der Kartenverwaltung sperrst du Karten per Klick, passt Limits an und siehst die Kartendaten virtueller Karten direkt in der App.
Wer mehr will, kann auf zwei kostenpflichtige Karten wechseln. Seit Anfang 2026 gibt es außerdem eine Kreditkarte, die zwischen Debit- und Kreditmodus umschaltet und Zahlungen erst am Ersten des Folgemonats einzieht. Wie sie sich gegen andere Angebote schlägt, zeigt unser Firmenkreditkarten-Vergleich.
| One | Plus | X | |
|---|---|---|---|
| Preis pro Monat (netto) | kostenlos | 8 € | 20 € |
| Cashback | – | 0,4 % (max. 15 € im Monat) | 0,8 % (max. 30 € im Monat) |
| Kostenlose Abhebungen pro Monat | 1 | 5 | unbegrenzt |
| Gebühr in Fremdwährung | 2 % | 1 % | kostenlos |
| Zahlungslimit pro Monat | 20.000 € | 40.000 € | 200.000 € |
| Abhebelimit pro Monat | 1.000 € | 2.000 € | 15.000 € |
| Extras | – | erweiterter Versicherungsschutz | Lounge-Zugang, Concierge, Premium-Versicherung |
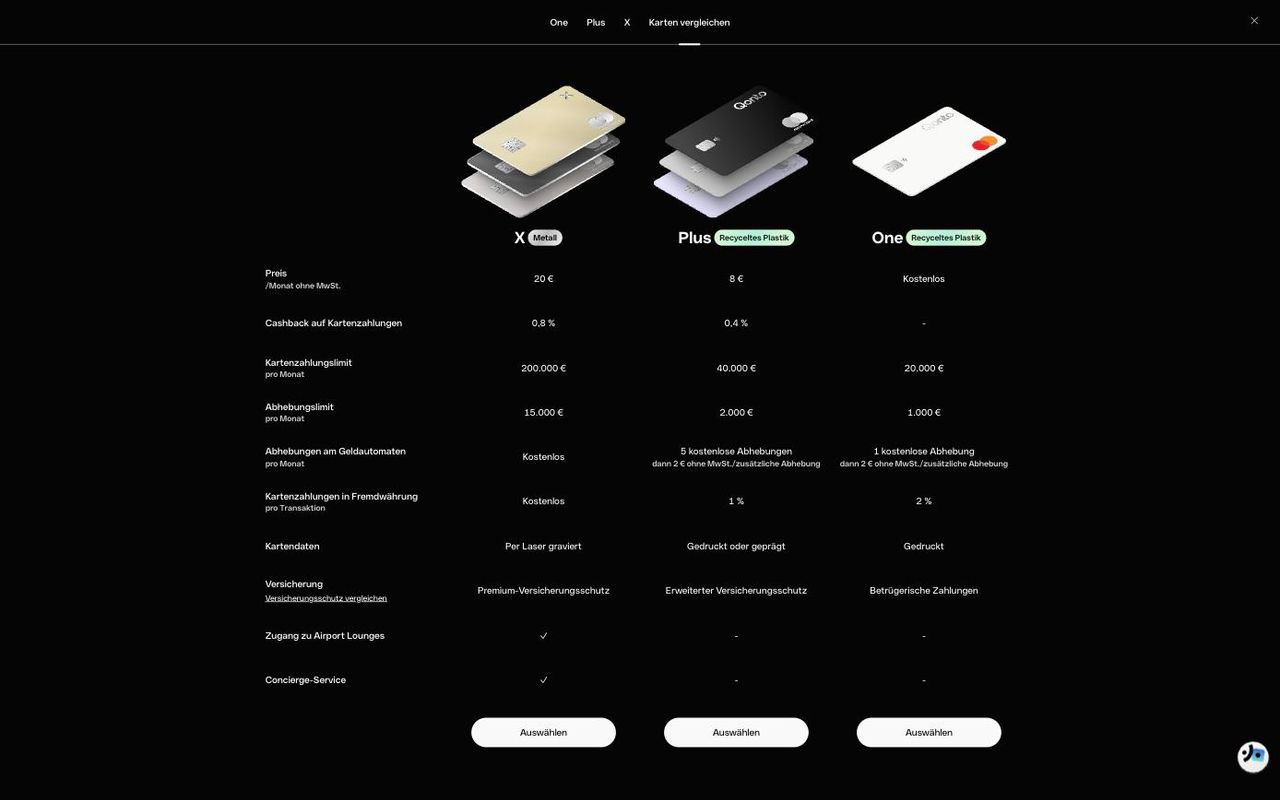
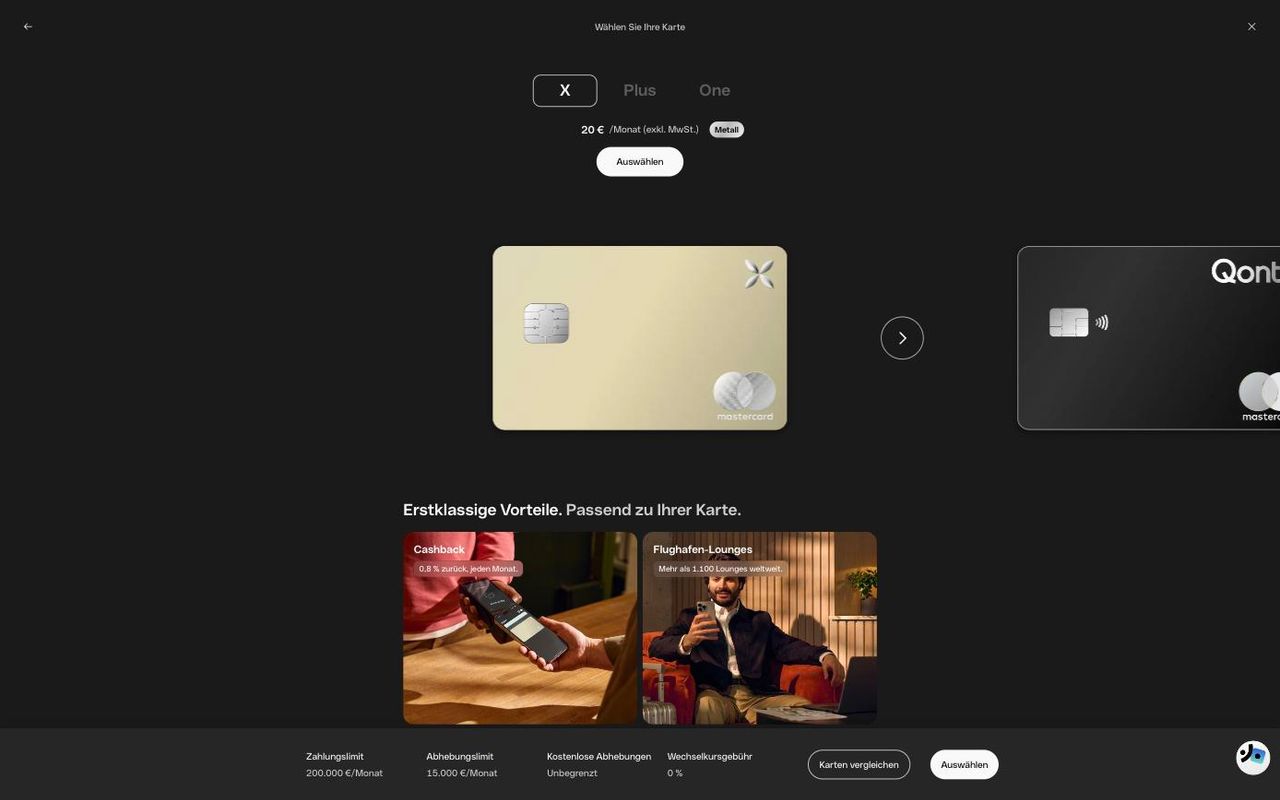
Lohnt sich eine der kostenpflichtigen Karten? Bei der Plus Card brauchst du 2.000 € Kartenumsatz im Monat, damit das Cashback die 8 € Gebühr wieder hereinholt. Bei der X Card sind es 2.500 €. Über unser Konto laufen per Karte fast nur ein paar Software-Abos und Hosting-Kosten, für uns würde sich keine der beiden rechnen. Eine Metallkarte für 240 € im Jahr würde ich mir deshalb nicht holen. Anders sieht es aus, wenn du regelmäßig außerhalb des Euroraums zahlst oder Reisekosten über die Firmenkarte abrechnest.
Bargeld: Abheben ja, Einzahlen nein
Mit der One Card kannst du an Automaten mit Mastercard-Logo Bargeld abheben, kostenlos ist aber nur eine Abhebung pro Monat. Danach werden 2 € netto pro Abhebung fällig. Bargeld einzahlen ist bei Qonto nicht möglich, Qonto begründet das selbst mit Sicherheitsgründen. Für Gastronomie, Einzelhandel oder alle, die regelmäßig Bareinnahmen haben, ist das ein klares K.-o.-Kriterium.
Weitere Produkte im Qonto Test: Kredit, Kreditkarte und Geldmarktfonds
Bei den weiteren Produkten kommt Qonto auf 80 %. Lange war Qonto ein reines Geschäftskonto, inzwischen ist das Angebot deutlich breiter:
- Dispositionskredit: Qonto bietet in Deutschland einen Überziehungsrahmen an. In unserem Dashboard taucht dafür ein Hinweis auf, ihn im Bereich „Kredit“ zu aktivieren. Zinsen fallen nur auf den genutzten Betrag an.
- Kreditkarte: Der Kreditrahmen liegt bei bis zu 15.000 € im Monat. Abgebucht wird am ersten Tag des Folgemonats, Zinsen zahlst du nur, wenn der Betrag dann nicht eingezogen werden kann.
- Ratenzahlung: Rechnungen und Überweisungen lassen sich bei Bedarf in Raten aufteilen.
- Geldmarktfonds: Ab Smart kannst du Guthaben in Geldmarktfonds anlegen. Laut Preisseite liegt die variable, nicht garantierte Rendite im Smart-Tarif aktuell bei 1,81 % p. a., für Neukunden kommen drei Monate lang 3 % Bonus auf bis zu 100.000 € dazu.
Was fehlt, sind klassische Tagesgeld- und Festgeldkonten sowie eine Gründungsfinanzierung. Ein Geldmarktfonds ist eben kein Tagesgeld: Die Rendite schwankt, und die Einlagensicherung greift dafür nicht. Wer sein Firmenguthaben verzinst parken will, sollte sich zusätzlich ein Tagesgeldkonto für Firmen anschauen.
Sicherheit: Wie sicher ist dein Geld bei Qonto?
Bei der Sicherheit erreicht Qonto Smart 87,5 %. Abzüge gibt es nicht für die Technik, sondern für die rechtliche Konstruktion hinter dem Konto.
Zahlungsinstitut statt Bank
Qonto SA ist ein von der französischen Aufsichtsbehörde ACPR zugelassenes Zahlungsinstitut (Lizenz Nr. 16958). Eine eigene Banklizenz hat Qonto im Juli 2025 beantragt, Stand Oktober 2026 führt Qonto sich aber weiterhin als Zahlungsinstitut. Dein Guthaben liegt deshalb nicht bei Qonto selbst, sondern bei Partnerbanken wie Crédit Mutuel Arkéa, Société Générale, Natixis und Rothschild Martin Maurel oder ist in Geldmarktfonds angelegt. Den Rest sichern laut Qonto Garantien von Crédit Agricole CIB und BNP Paribas ab.
Fällt eine dieser Partnerbanken aus, sind Einlagen laut Qonto bis 100.000 € pro Bank und pro Kunde über den französischen Einlagensicherungsfonds FGDR geschützt. Das ist deutlich mehr als bei einem E-Geld-Konto ohne gesetzliche Einlagensicherung, wie es etwa Finom anbietet. Punkte kostet, dass die Einlagensicherung in Frankreich greift und nicht in Deutschland. Unterm Strich hält sich mein Risiko-Empfinden in Grenzen: Qonto ist profitabel und reguliert. Größere Rücklagen würde ich trotzdem nicht ausschließlich auf einem Qonto-Konto lassen.
Technisch auf aktuellem Stand
Bei der Technik gibt es nichts zu meckern. Freigaben laufen per Push in der App, Qonto prüft bei Überweisungen den Empfängernamen gegen die IBAN, und virtuelle Karten erneuern auf Wunsch automatisch ihre Kartennummer. Karten lassen sich in der App jederzeit sperren und wieder entsperren.
Der Kundenservice von Qonto im Test
Beim Service erreicht Qonto Smart 85,7 %, und das ist ein echter Unterschied zu vielen Fintech-Konkurrenten. Qonto bietet Chat und E-Mail rund um die Uhr sowie einen Telefonsupport montags bis freitags von 9 bis 19 Uhr. Im Premium-Tarif gibt es Priority-Support an sieben Tagen die Woche.
Gerade der Telefonsupport ist im Fintech-Bereich keine Selbstverständlichkeit, bei Finom etwa gibt es ihn gar nicht. Einen festen Ansprechpartner oder eine persönliche Beratung wie bei einer Filialbank bekommst du im Smart-Tarif allerdings nicht. Das ist auch der Grund, warum es hier nicht für die volle Punktzahl reicht.
So schneiden die anderen Qonto-Kontomodelle im Test ab
Smart ist nicht für jeden die beste Wahl. Je nach Unternehmensprofil bewerten wir die übrigen Tarife so:
| Tarif | Profil | Preis pro Monat (Jahreszahlung) | Gesamtwertung |
|---|---|---|---|
| Starter | Freelancer | 0 € | 89,1 % |
| Basic | Freelancer | 9 € | 87,8 % |
| Smart | Kleines Unternehmen | 19 € | 90,0 % |
| Premium | Kleines Unternehmen | 39 € | 89,5 % |
Qonto Starter: kostenlos, aber sehr knapp bemessen
Der Starter-Tarif ist dauerhaft kostenlos und richtet sich an neue Freiberufler. Enthalten sind nur fünf Überweisungen im Monat und eine virtuelle Karte, jede weitere Transaktion kostet 0,20 €. Rechnungsstellung und DATEV-Anbindung sind dabei. Für ein Nebengewerbe mit wenigen Buchungen ist das ein guter Einstieg. In unserer eigenen App taucht Starter beim Tarifwechsel übrigens nicht auf, der Tarif ist offenbar nur für Neukunden gedacht.
Qonto Basic: solide für Freelancer
Basic kostet 9 € im Monat bei Jahreszahlung und enthält 30 Transaktionen, eine physische Karte und zwei virtuelle Karten. Ein zweiter Nutzer und der Buchhaltungszugriff fehlen. Für Freelancer mit festen Kunden und überschaubarem Zahlungsverkehr reicht das. Sobald deine Steuerkanzlei direkt ins Konto schauen soll, führt der Weg zu Smart.
Qonto Premium: lohnt sich nur bei viel Zahlungsverkehr
Premium kostet mit 39 € im Monat mehr als das Doppelte von Smart. Dafür bekommst du 200 Transaktionen, vier Unterkonten, günstigere Auslandsüberweisungen (0,56 % statt 0,8 %) und Priority-Support. Die Kontoführung bewerten wir mit 99,5 % fast perfekt, die hohe Grundgebühr drückt die Gesamtwertung aber unter Smart. Rechnerisch lohnt sich Premium erst, wenn du regelmäßig deutlich über 100 Transaktionen im Monat kommst oder viel in Fremdwährung überweist.
Essential, Business und Enterprise: die Team-Tarife
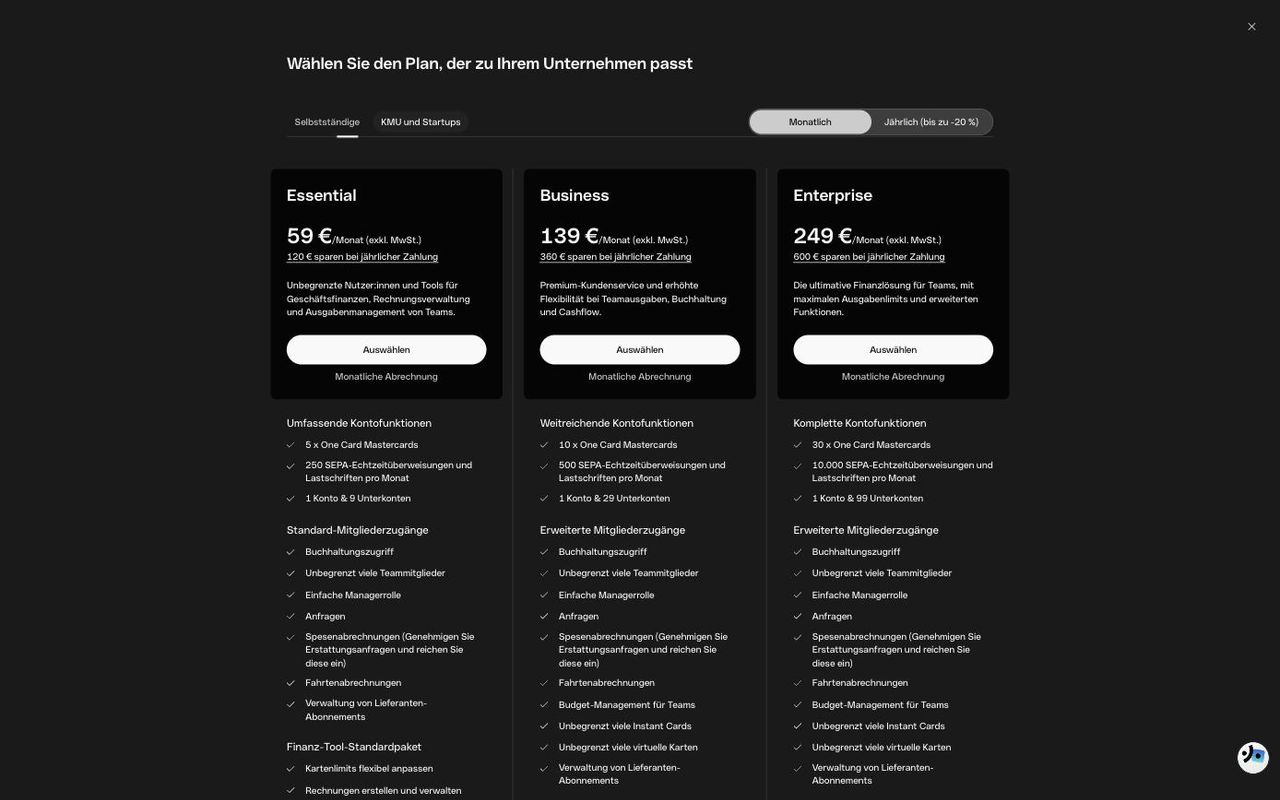
Für Unternehmen mit mehreren Mitarbeitern bietet Qonto drei Team-Tarife an. Alle enthalten unbegrenzt viele Teammitglieder, Spesen- und Fahrtenabrechnungen sowie die Managerrolle.
| Essential | Business | Enterprise | |
|---|---|---|---|
| Preis monatlich | 59 € | 139 € | 249 € |
| Preis bei Jahreszahlung (pro Monat) | 49 € | 109 € | 199 € |
| Inkl. SEPA-Überweisungen und Lastschriften | 250 | 500 | 10.000 |
| One Cards inklusive | 5 | 10 | 30 |
| Konten | 1 + 9 Unterkonten | 1 + 29 Unterkonten | 1 + 99 Unterkonten |
| Teammitglieder | unbegrenzt | unbegrenzt | unbegrenzt |
Eine eigene Gesamtwertung für die Team-Tarife weisen wir derzeit nicht aus, weil sich die Konditionen zuletzt geändert haben und wir die Bewertung erst mit den aktuellen Preisen neu berechnen.
Welches Qonto-Konto passt zu dir?
Du startest gerade als Freelancer: Starter
Bei wenigen Rechnungen, kaum Überweisungen und ohne Bedarf an einer physischen Karte reicht der kostenlose Starter-Tarif. Rechne aber nach: Schon bei 20 Überweisungen im Monat zahlst du 3 € extra.
Du bist Freelancer mit festen Kunden: Basic
Mit 30 Transaktionen und einer physischen Karte deckt Basic den typischen Freelancer-Alltag ab. Für 9 € im Monat bekommst du die komplette Rechnungsstellung.
Du führst eine kleine GmbH mit Steuerkanzlei: Smart
Smart ist der Tarif, den wir selbst nutzen. 100 Transaktionen, Buchhaltungszugriff, ein Unterkonto für Rücklagen und ein zweiter Admin decken den Alltag einer kleinen GmbH gut ab.
Du hast ein Team mit eigenen Karten: Essential
Ab fünf Personen mit eigenem Zugang kostet Smart mit zugekauften Nutzern genauso viel wie Essential. Dann ist Essential klar besser, denn dazu kommen Mitarbeiterrollen, bei denen nicht jeder den Kontostand sieht.
Du hast Bareinnahmen: ein anderes Konto
Ohne Bargeldeinzahlung ist Qonto für dich die falsche Wahl. Schau dir in unserem Geschäftskonto-Vergleich Konten mit Einzahlungsmöglichkeit an.
Die Vor- und Nachteile von Qonto Smart im Überblick
Vorteile von Qonto Smart
- Starke Rechnungsstellung mit E-Rechnungen, Angeboten und wiederkehrenden Rechnungen
- Buchhaltungszugriff, Belegerfassung und Schnittstellen zu DATEV, Lexoffice und sevdesk
- 100 Transaktionen inklusive, danach nur 0,20 € pro Überweisung
- Telefonsupport werktags, Chat und E-Mail rund um die Uhr
- Deutsche IBAN, Unterkonto und 50 virtuelle Karten
- Transparenter Preisplan mit Anzeige der verbrauchten Kontingente
Nachteile von Qonto Smart
- Nur zwei Nutzer inklusive, Mitarbeiterrollen erst im Team-Tarif
- Keine Bargeldeinzahlungen
- Zahlungsinstitut ohne eigene Banklizenz, Aufsicht in Frankreich
- 2 % Gebühr für Kartenzahlungen außerhalb des Euroraums mit der One Card
- Cashback nur mit kostenpflichtiger Plus oder X Card
Fazit: Qonto Smart ist eines der besten Geschäftskonten für kleine GmbHs
Nach dem Qonto Test bleibt Smart unser eigenes Geschäftskonto, und das hat Gründe. Mit 90,0 % liegt Qonto Smart rechnerisch nur einen Zehntelpunkt hinter Finom Smart. Für mich ist Qonto trotzdem die bessere Wahl: Rechnungen, Belege und Schnittstellen sind mindestens gleichauf, dazu kommen ein Service, den du auch telefonisch erreichst, und eine gesetzliche Einlagensicherung über die Partnerbanken.
Die Schwächen sind klar umrissen. Ab dem dritten Nutzer kostet jeder Zugang 10 € extra, Bargeld einzahlen geht gar nicht, und wer großen Wert auf eine deutsche Vollbank legt, findet bei Qonto keine. Mein Rat: Wenn du eine kleine GmbH mit wenigen Zugängen führst und deine Buchhaltung digital mit der Steuerkanzlei abwickelst, ist Qonto Smart eine sehr gute Wahl. Für alles andere lohnt der Blick in unseren Geschäftskonto-Vergleich.
Nutzt du Qonto bereits? Dann teile gerne deine Erfahrungen, sie helfen anderen Gründern bei der Entscheidung.
Häufige Fragen zu Qonto
Ist Qonto seriös?
Ja. Qonto SA ist ein von der französischen Aufsichtsbehörde ACPR zugelassenes Zahlungsinstitut mit der Lizenznummer 16958. Das Unternehmen wurde 2016 in Paris gegründet. Wir nutzen Qonto selbst als Geschäftskonto für unsere GmbH.
Ist Qonto eine Bank?
Nein, Qonto ist derzeit ein Zahlungsinstitut. Eine eigene Banklizenz hat Qonto im Juli 2025 beantragt. Für den Alltag mit deutscher IBAN, SEPA-Zahlungen und Karten macht das kaum einen Unterschied.
Gibt es bei Qonto eine Einlagensicherung?
Qonto hält die Kundengelder bei Partnerbanken oder legt sie in Geldmarktfonds an. Fällt eine Partnerbank aus, sind Einlagen laut Qonto bis 100.000 € pro Bank und Kunde über den französischen Einlagensicherungsfonds FGDR geschützt.
Was kostet das Qonto Geschäftskonto?
Für Selbstständige kosten Basic, Smart und Premium monatlich 11, 23 und 45 € netto, bei Jahreszahlung 9, 19 und 39 €. Der Starter-Tarif ist kostenlos. Die Team-Tarife Essential, Business und Enterprise kosten bei Jahreszahlung 49, 109 und 199 € im Monat.
Kann ich bei Qonto Bargeld einzahlen?
Nein. Bargeld einzahlen ist bei Qonto nicht möglich. Abheben geht mit der Qonto-Karte an Automaten mit Mastercard-Logo, mit der kostenlosen One Card ist eine Abhebung pro Monat gratis.
Bekomme ich bei Qonto eine deutsche IBAN?
Ja. Alle Qonto-Tarife enthalten eine deutsche IBAN, auch der kostenlose Starter-Tarif.
Für welche Rechtsformen eignet sich Qonto?
Qonto richtet sich an Selbstständige, Freiberufler und Unternehmen wie GmbH und UG. Auch während der Gründung kannst du das Konto eröffnen und darüber das Stammkapital einzahlen.