Finom im Test – Wie gut ist das Geschäftskonto? Finom Smart und alle weiteren Kontomodelle im Check
Finom Smart erreicht in unserem Finom Test 88,9 % und bietet damit eines der besten Geschäftskonten im Vergleich. Wir zeigen, was die sechs Kontomodelle kosten, wo Finom überzeugt und welcher Tarif zu dir passt.
Das Wichtigste zum Finom Test
- Finom Smart ist der zentrale Tarif für kleine Unternehmen: 88,9 % in unserer Gesamtwertung. Bei den Konten für kleine Unternehmen liegen unter anderem Qonto Smart (90,6 %) und Vivid Basic (90,4 %) davor.
- 19 € im Monat, die sich zurückholen lassen: Bei Jahreszahlung kostet Smart 17 € netto. Dafür bekommst du 3 % Cashback auf Kartenzahlungen, maximal 30 € im Monat. Rund 630 € Kartenumsatz pro Monat reichen, um die Grundgebühr wieder hereinzuholen.
- Rechnungen und Buchhaltung sind die eigentliche Stärke: E-Rechnungen, Angebote, Lieferscheine, DATEV-Export und über 20 Schnittstellen zu Buchhaltungsprogrammen gibt es direkt im Konto. Ab Smart kommen Massenzahlungen, Wochenend-Support und das Mehr-Augen-Prinzip dazu.
- Die Schwächen sind schnell aufgezählt, aber nicht egal: Es gibt keinen Telefonsupport, Bargeld kannst du nicht einzahlen, und dein Guthaben liegt auf einem E-Geld-Konto ohne gesetzliche Einlagensicherung.
- Nicht jeder braucht Smart: Für Freelancer mit überschaubarem Zahlungsverkehr reicht oft Basic für 8 € (88,4 %). Solo ist kostenlos, berechnet ab 2.500 € Überweisungsvolumen im Monat aber 0,3 % Gebühr.
Im Mittelpunkt unseres Tests steht Finom Smart. Der Tarif erreicht in unserem Bewertungsverfahren 88,9 %. Warum Smart trotzdem nicht für jeden die beste Wahl ist und welches der sechs Finom-Kontomodelle besser zu dir passen könnte, liest du in diesem Test.
So haben wir Finom getestet
Grundlage ist unser überarbeitetes Testverfahren für Geschäftskonten. Jeder Tarif tritt darin in sechs Kategorien an, von Gebühren bis Sicherheit. Wie stark eine Kategorie zählt, hängt vom Unternehmensprofil ab: Für Freelancer gewichten wir die Gebühren mit 34 %, für kleine Unternehmen mit 21 %, dafür wiegt dort die Kontoführung mit Rechnungen, Belegen und Schnittstellen schwerer. Finom Smart haben wir als Konto für kleine Unternehmen bewertet.
| Kategorie | Gewichtung | Ergebnis Finom Smart |
|---|---|---|
| Kontoführung | 35 % | 96,33 % |
| Gebühren | 21 % | 92,99 % |
| Zahlungsverkehr | 20 % | 90,25 % |
| Service | 8 % | 66,67 % |
| Produkte | 8 % | 91,43 % |
| Sicherheit | 8 % | 62,50 % |
| Gesamt | 100 % | 88,9 % – Gut |
Die Tabelle zeigt schon das Muster des ganzen Tests: Bei Kontoführung und Gebühren spielt Smart ganz vorne mit, im Zahlungsverkehr fällt es etwas ab. Punkte verliert das Konto vor allem beim Service und bei der Sicherheit, die zusammen aber nur 16 % der Wertung ausmachen.
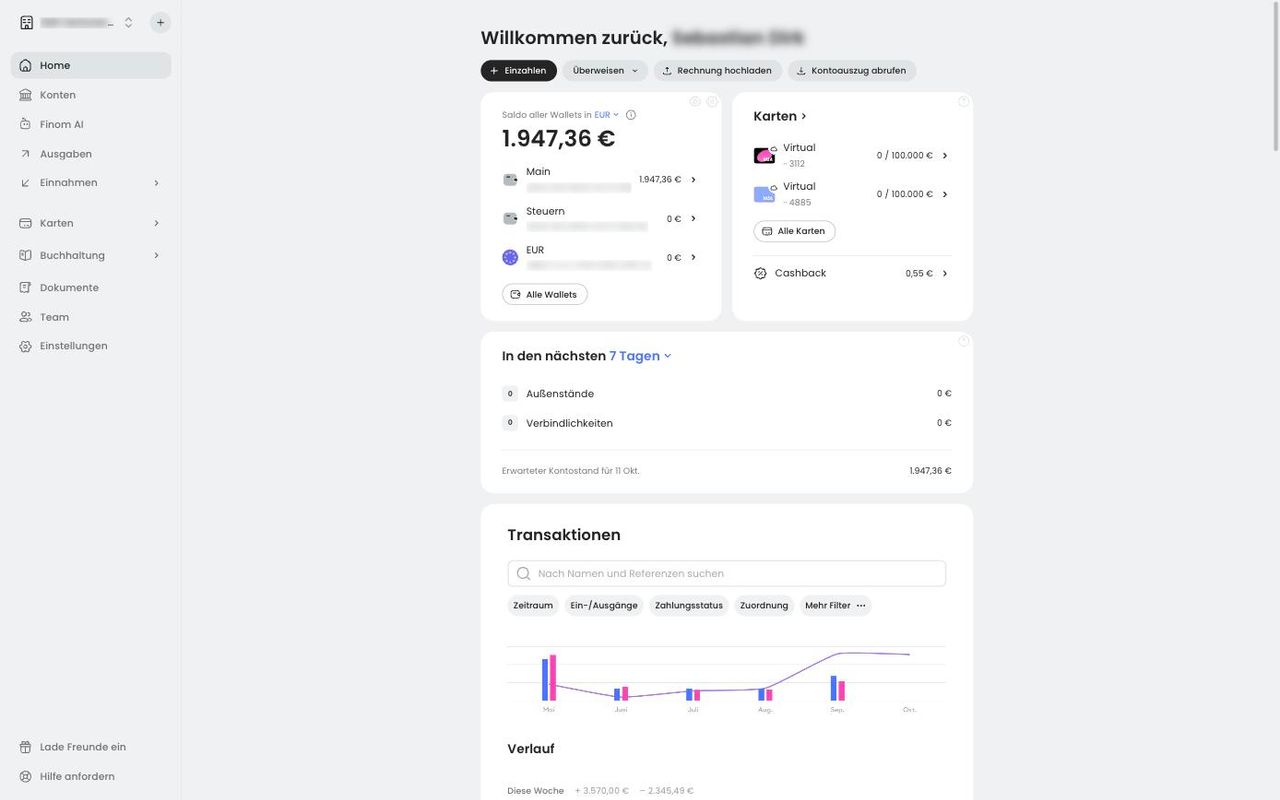
Zur Transparenz: Ich selbst nutze Finom für eine meiner GmbHs. Allerdings läuft mein eigenes Konto noch im alten Basic-Tarif. Die Screenshots in diesem Test stammen aus diesem Account, persönliche Daten habe ich unkenntlich gemacht. Alle Smart-Funktionen, die es im Basic nicht gibt (etwa Massenzahlungen oder das Mehr-Augen-Prinzip), haben wir anhand des offiziellen Tarifvergleichs von Finom geprüft. Das Finom-Geschäftskonto nutzen wir seit 2023 und sind seitdem im gleichen Tarif. In erster Linie haben wir uns für Finom entschieden, weil das Geschäftskonto eine attraktive Kombination aus Gebühren, Funktionen und Erweiterungen geboten hat.
Kontomodelle & Kosten: Das kostet das Finom Geschäftskonto
Finom bietet aktuell sechs Kontomodelle an: Solo, Basic, Smart, Core, Pro und Grow. Alle Preise verstehen sich netto, bei jährlicher Zahlung sparst du je nach Tarif zwischen rund 10 und 27 %.
| Solo | Basic | Smart | Core | Pro | Grow | |
|---|---|---|---|---|---|---|
| Preis monatlich | 0 € | 8 € | 19 € | 38 € | 149 € | 339 € |
| Preis bei Jahreszahlung (pro Monat) | 0 € | 7 € | 17 € | 34 € | 119 € | 249 € |
| Nutzer | 1 | 2 | unbegrenzt | unbegrenzt | unbegrenzt | unbegrenzt |
| Kostenlose SEPA-Überweisungen pro Monat | 2.500 € | 25.000 € | 50.000 € | 100.000 € | unbegrenzt | unbegrenzt |
| Physische / virtuelle Karten pro Nutzer | 0 / 1 | 1 / 3 | 3 / 10 | 3 / 20 | 3 / unbegrenzt | 3 / unbegrenzt |
| Cashback auf Kartenzahlungen | – | 1 % | 3 % | 4 % | 0,5 % | 1 % |
| Zinsen auf dem Zinskonto | 0,5 % | 1,25 % | 1,5 % | 1,7 % | 2 % | 2,25 % |
| Chat-Support | bis 1 Werktag | bis 3 Std. | bis 3 Min. | bis 3 Min. | bis 3 Min. | bis 3 Min. |
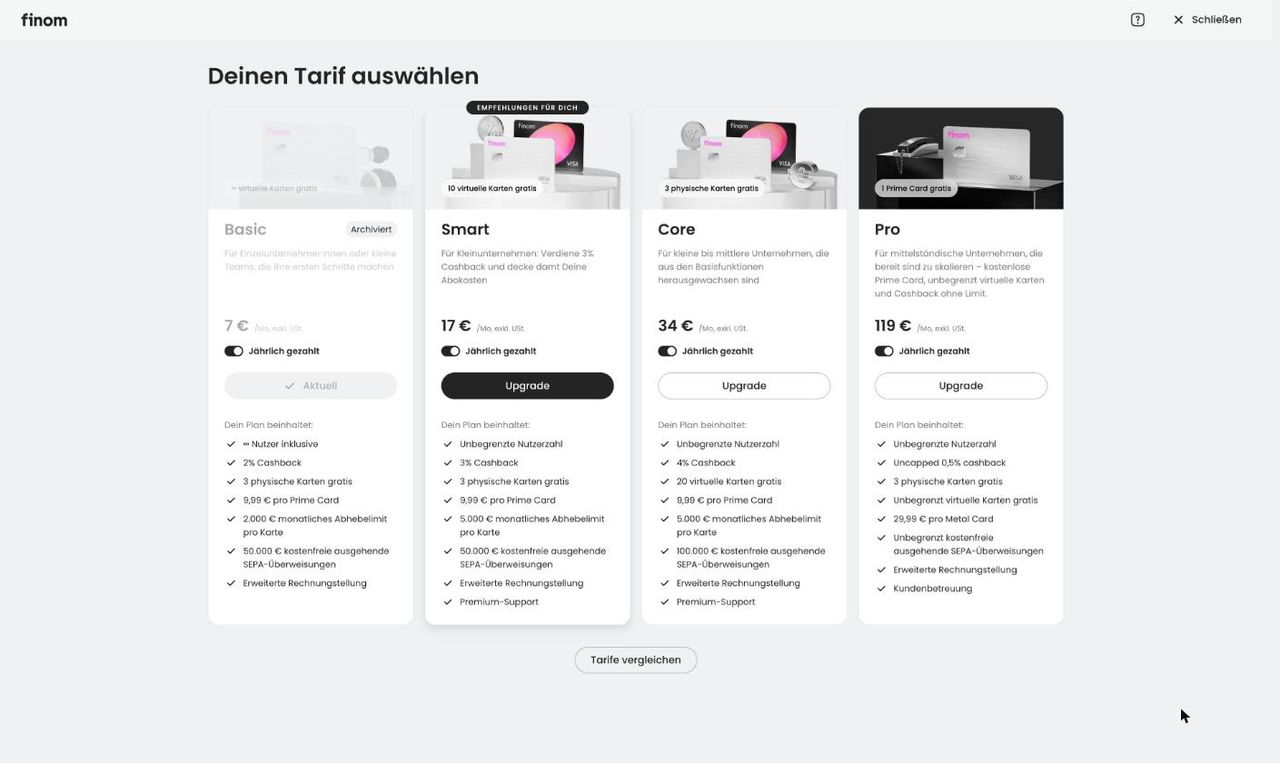
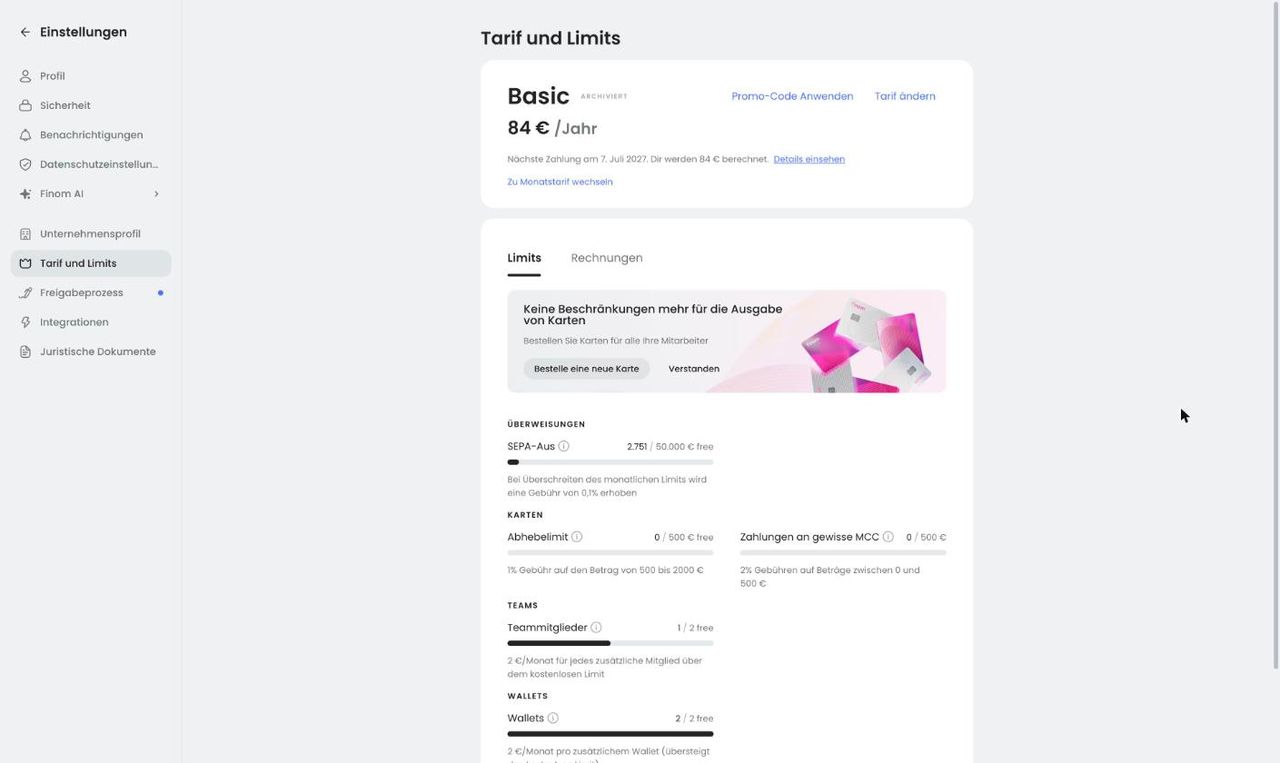
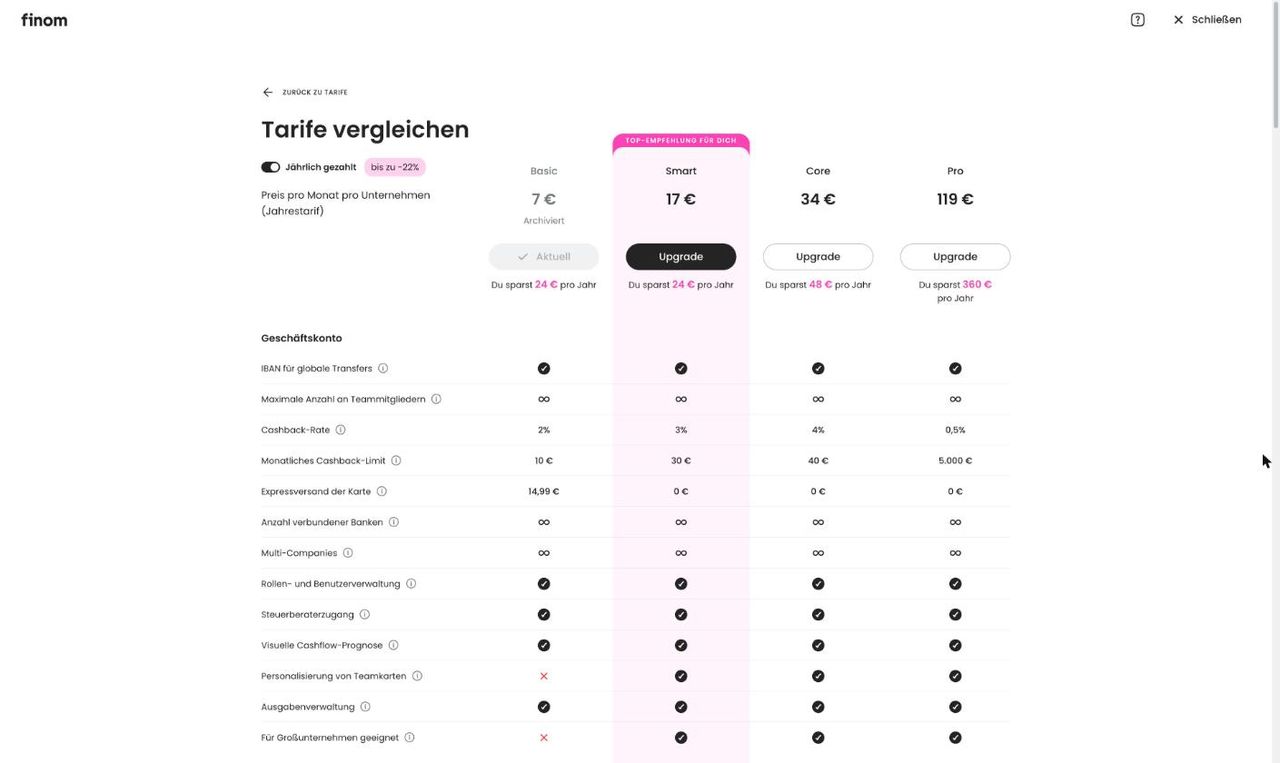
Ein Detail aus meinem eigenen Konto zeigt, wie stark Finom zuletzt umgebaut hat: Mein Basic-Tarif für 84 € im Jahr steht in der App inzwischen als „archiviert“. Bestandskunden behalten ihn, Neukunden bekommen das neue Basic mit 1 % statt 2 % Cashback und 25.000 € statt 50.000 € kostenlosem Überweisungsvolumen. Somit ist das neue Basic also nicht automatisch besser, nur übersichtlicher in die Tariflogik einsortiert.
Die variablen Kosten: Hier lohnt sich ein zweiter Blick
Die Grundgebühr ist bei Finom nur ein Teil der Rechnung. Spannend wird es bei allem, was über das Freivolumen hinausgeht. Für Finom Smart gelten diese Konditionen:
- SEPA-Überweisungen und Lastschriften: bis 50.000 € im Monat kostenlos, darüber 0,025 % des Betrags. SEPA-Echtzeitüberweisungen kosten nichts extra.
- Bargeld: Abhebungen bis 2.000 € im Monat sind gebührenfrei, zwischen 2.000 und 5.000 € werden 3 % fällig. Mehr als 5.000 € im Monat geht pro Karte ohnehin nicht.
- Fremdwährung: Die ersten 500 € Kartenumsatz in Fremdwährung sind kostenlos, danach zahlst du 1 %. Am Automaten im Ausland kostet jede Abhebung in Fremdwährung 1 %.
- Auslandsüberweisungen: 5 € pro Zahlung plus 0,4 % vom Volumen. Eingehende Auslandszahlungen kosten ebenfalls 5 €.
- Bestimmte Händlerkategorien: Für Zahlungen an Händler mit besonderen MCC-Codes, etwa Glücksspiel, berechnet Finom gestaffelt zwischen 1 und 4 %. Bei Mintos sind es bspw. 1 %, wenn du die Kartenzahlung nutzt (durch Überweisung kannst du diese Gebühren vermeiden).
- Sonderleistungen: Eine zurückgegebene Lastschrift kostet 5 €, der Rückruf einer SEPA-Überweisung 15 €, ein Referenzschreiben für dein Unternehmen 80 €.
Was mich gestört hat: In der Preisliste steht bei allen Tarifen eine Onboarding-Gebühr, die „gesondert erhoben“ wird, ab Core zusätzlich eine Compliance-Gebühr. Wie hoch diese Gebühren ausfallen und wann sie greifen, verrät Finom an dieser Stelle nicht. Auch im Rahmen unserer Recherche konnten wir keine Stimmen finden, die über solche Gebühren berichtet haben.
Cashback: So holt Smart seine Grundgebühr wieder herein
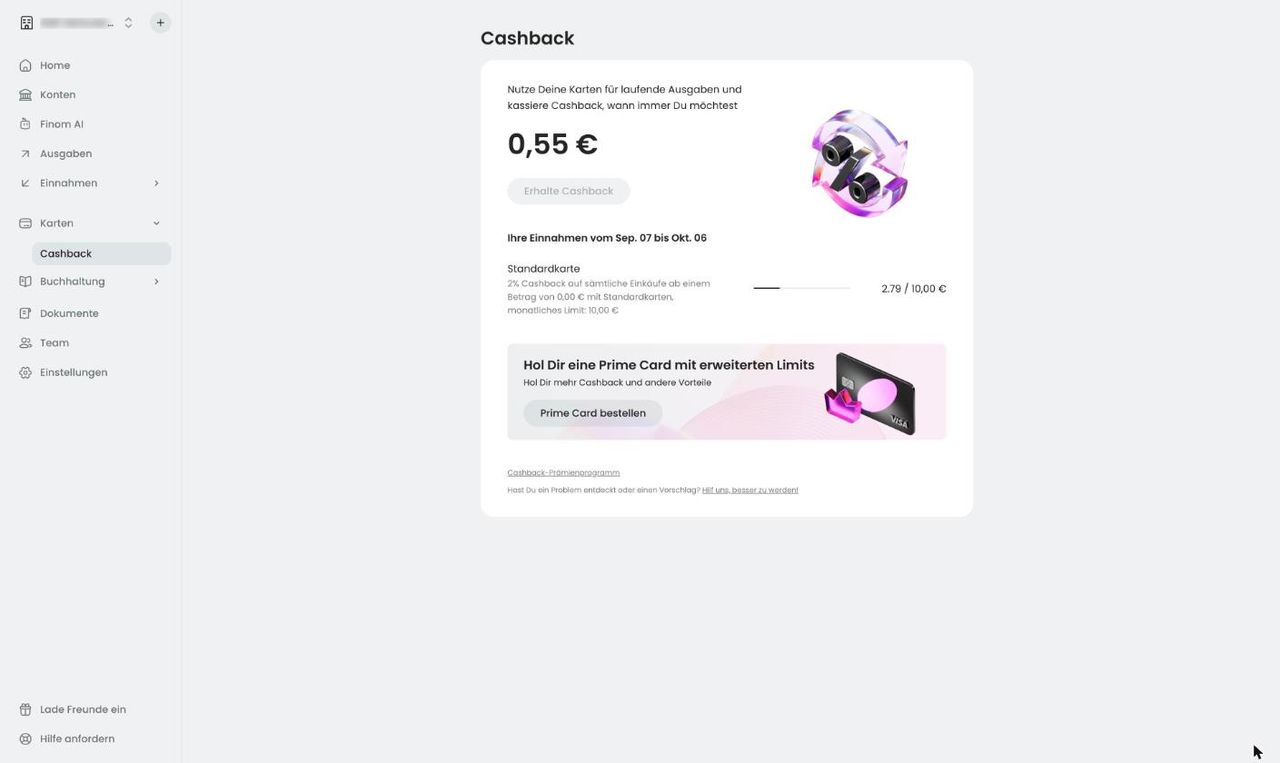
Das stärkste Argument für Smart ist das Cashback. Du bekommst 3 % auf Kartenzahlungen, gedeckelt bei 30 € im Monat. Die Rechnung ist schnell gemacht: Bei 19 € Monatspreis reichen rund 633 € Kartenumsatz, bei Jahreszahlung sogar rund 570 €, damit das Konto dich unterm Strich nichts mehr kostet. Wer Software-Abos, Werbebudgets oder Reisekosten über die Firmenkarte laufen lässt, kommt da schneller hin, als man denkt.
In meinem alten Basic-Tarif liegt das Limit bei 10 € im Monat. Im aktuellen Abrechnungszeitraum habe ich davon gerade einmal 2,79 € ausgeschöpft, weil kaum Kartenzahlungen über das Konto laufen. Für mich würde sich der Wechsel auf Smart also nicht rechnen. Das ist wichtig: Das Cashback ist kein Selbstläufer, sondern lohnt sich nur bei echtem Kartenumsatz. Außerdem musst du es in der App aktiv auszahlen – das gelingt aber binnen weniger Sekunden.
Kontoführung und Funktionen im Test – hier spielt Finom seine Stärken aus
Mit 96,33 % ist die Kontoführung die beste Kategorie von Finom. Das liegt weniger am Banking selbst als an allem, was drumherum passiert: Rechnungen, Belege, Buchhaltung und Schnittstellen sind bei Finom keine Zusatzmodule, sondern fester Teil des Kontos.
Rechnungen, E-Rechnungen, Angebote und Lieferscheine
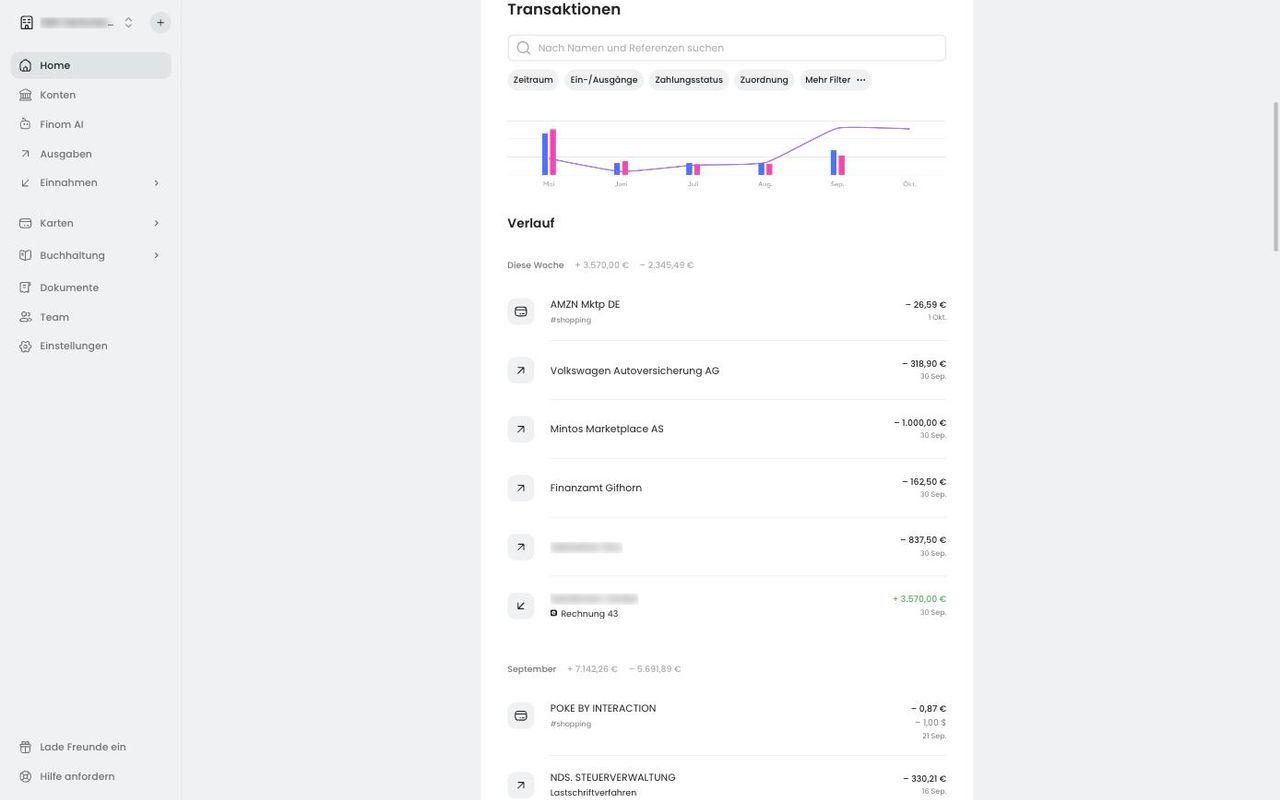
Meine monatlichen Ausgangsrechnungen laufen seit Monaten über Finom, und ehrlicherweise hat mich der Rechnungsbereich mehr überzeugt als das eigentliche Banking. Unter „Einnahmen“ erstellst du Rechnungen, Angebote und Lieferscheine, verfolgst den Zahlungsstatus und siehst auf einen Blick, was überfällig ist. Geht das Geld ein, ordnest du die Zahlung der passenden Rechnung zu. In meinem Konto steht die Rechnungsnummer danach direkt in der Transaktion.
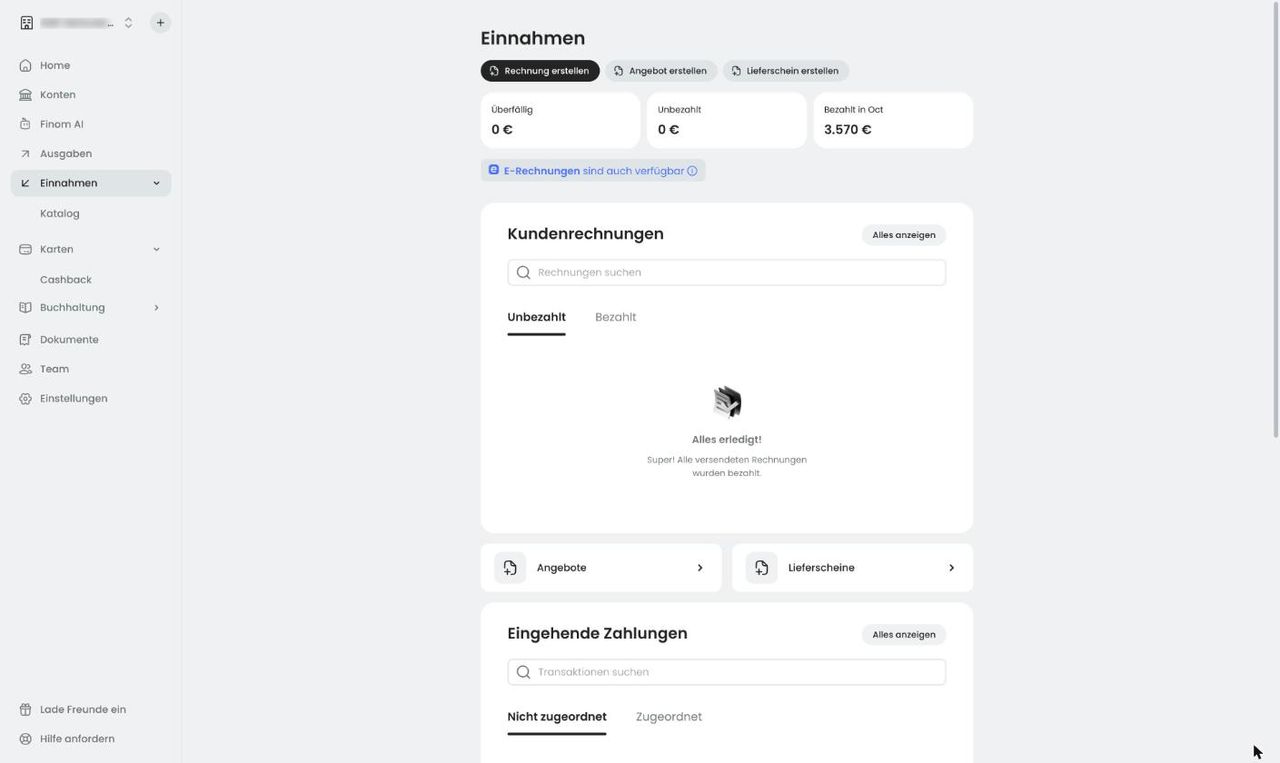
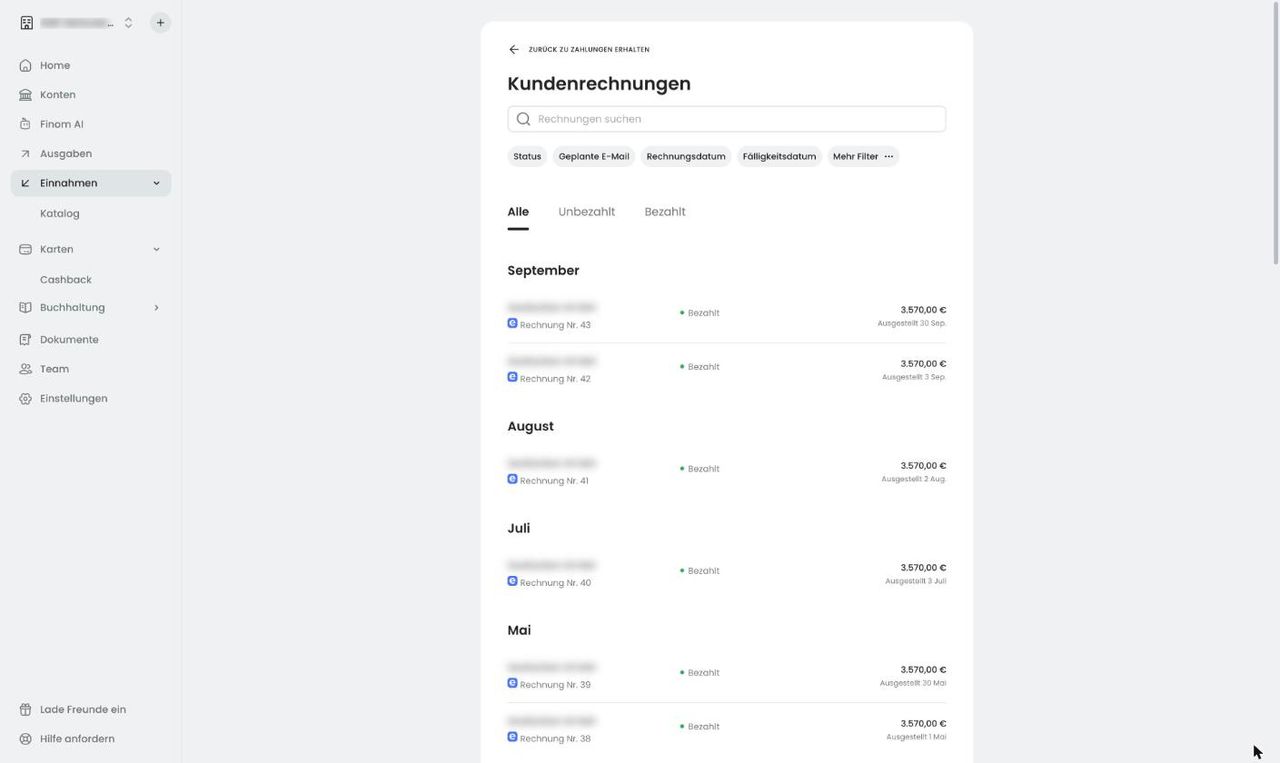
Besonders hervorzuheben ist die E-Rechnung. Seit 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können, die Pflicht zum Versand folgt schrittweise. Finom erstellt die Rechnungen bereits im passenden Format, in meiner Übersicht trägt jede Rechnung das entsprechende Kennzeichen. Dazu kommen Gutschriften, Mahnungen, ein PayPal-Link und auf Wunsch ein SEPA-QR-Code auf der Rechnung.
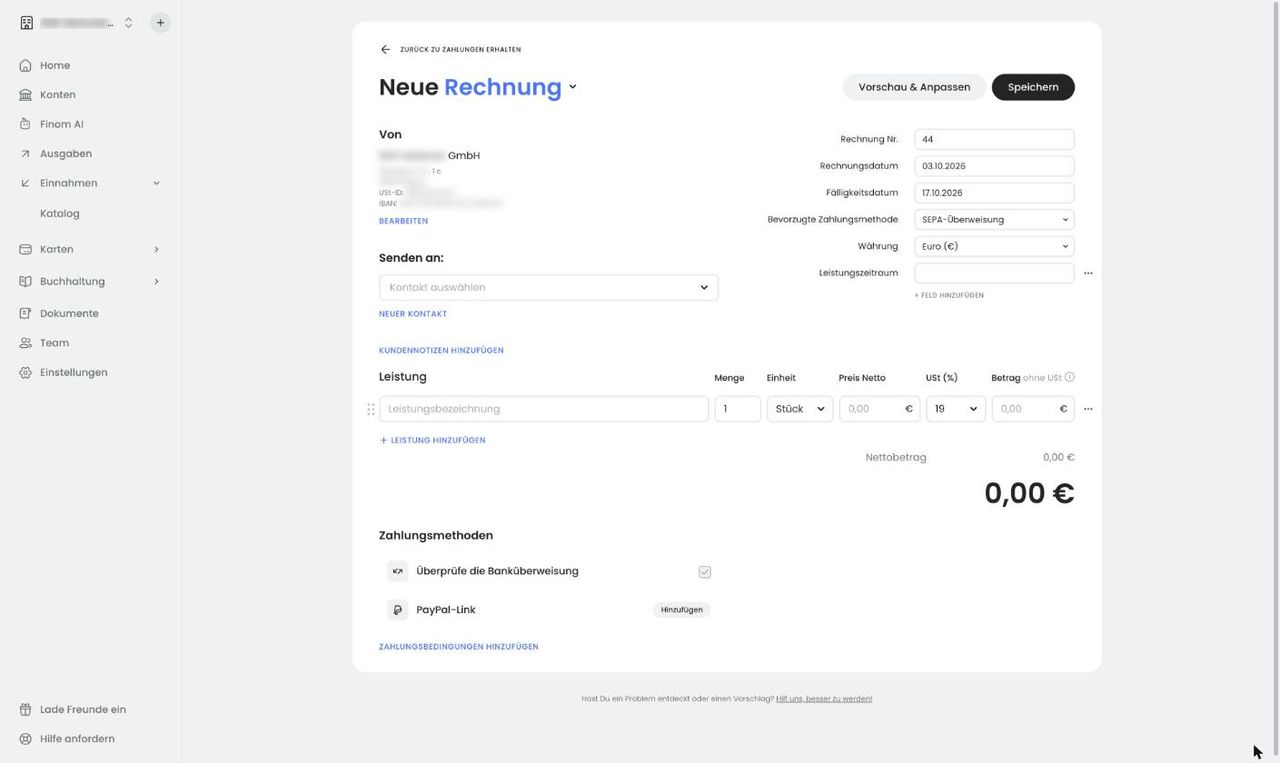
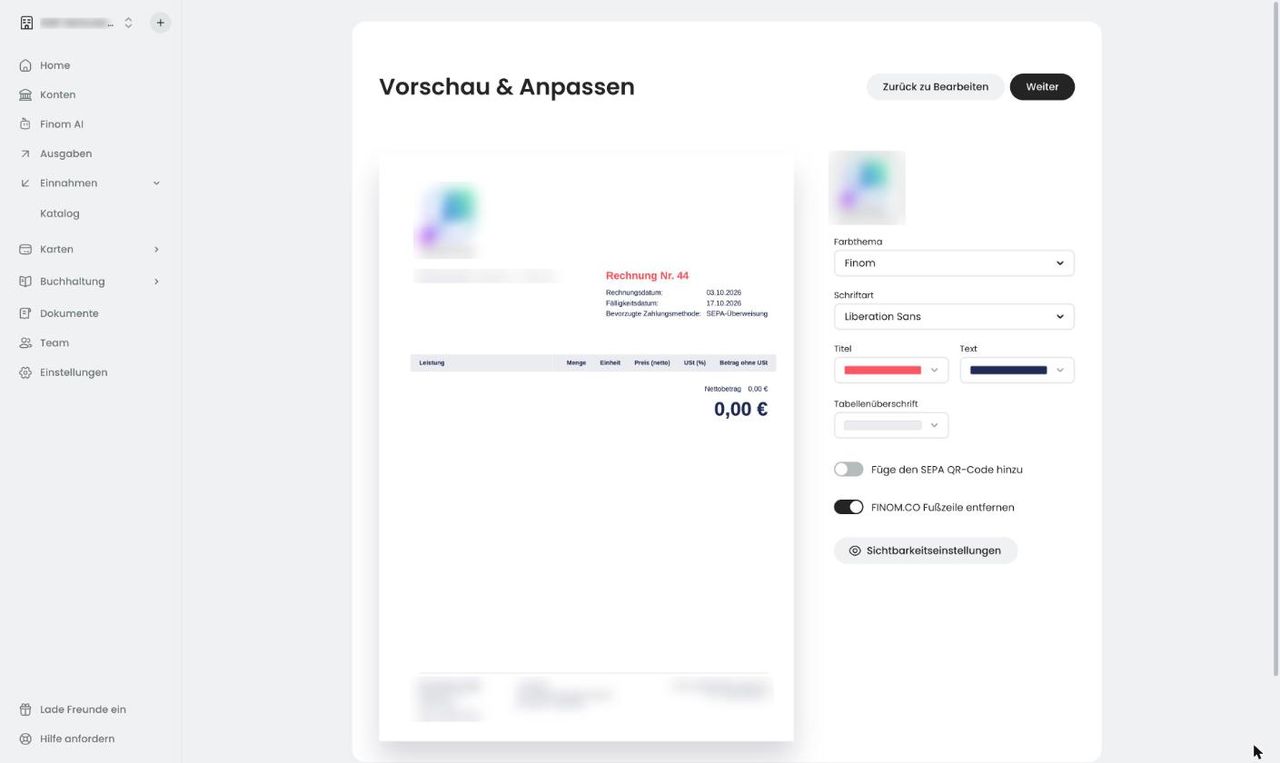
Die Rechnungsvorlage kannst du ab Basic mit eigenem Logo, Farben und Schrift anpassen. Für ein kleines Unternehmen reicht das völlig. Wer dagegen komplexe Projekte mit Stundenzetteln und Teilrechnungen abrechnet, ist mit einer spezialisierten Software wie Lexware Office oder sevDesk besser bedient. Die lässt sich aber ebenfalls an Finom anbinden.
Buchhaltung, Belege und Export
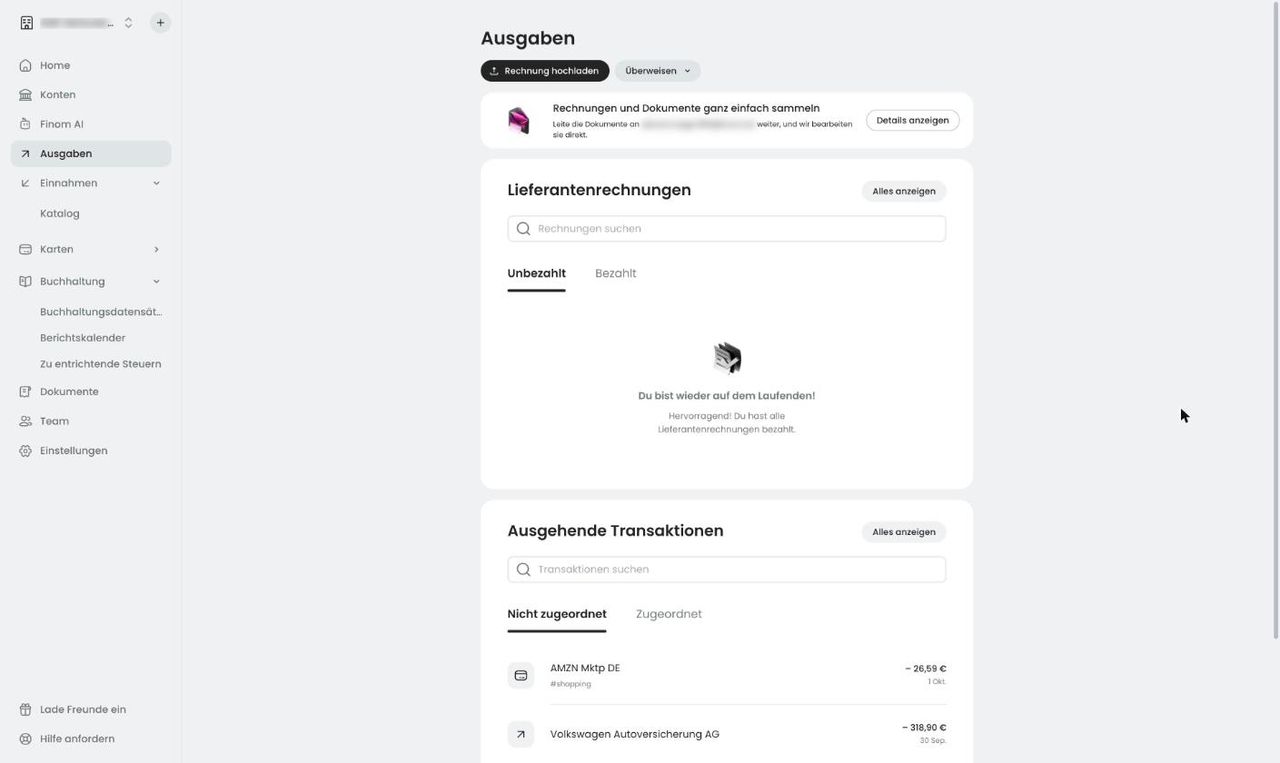
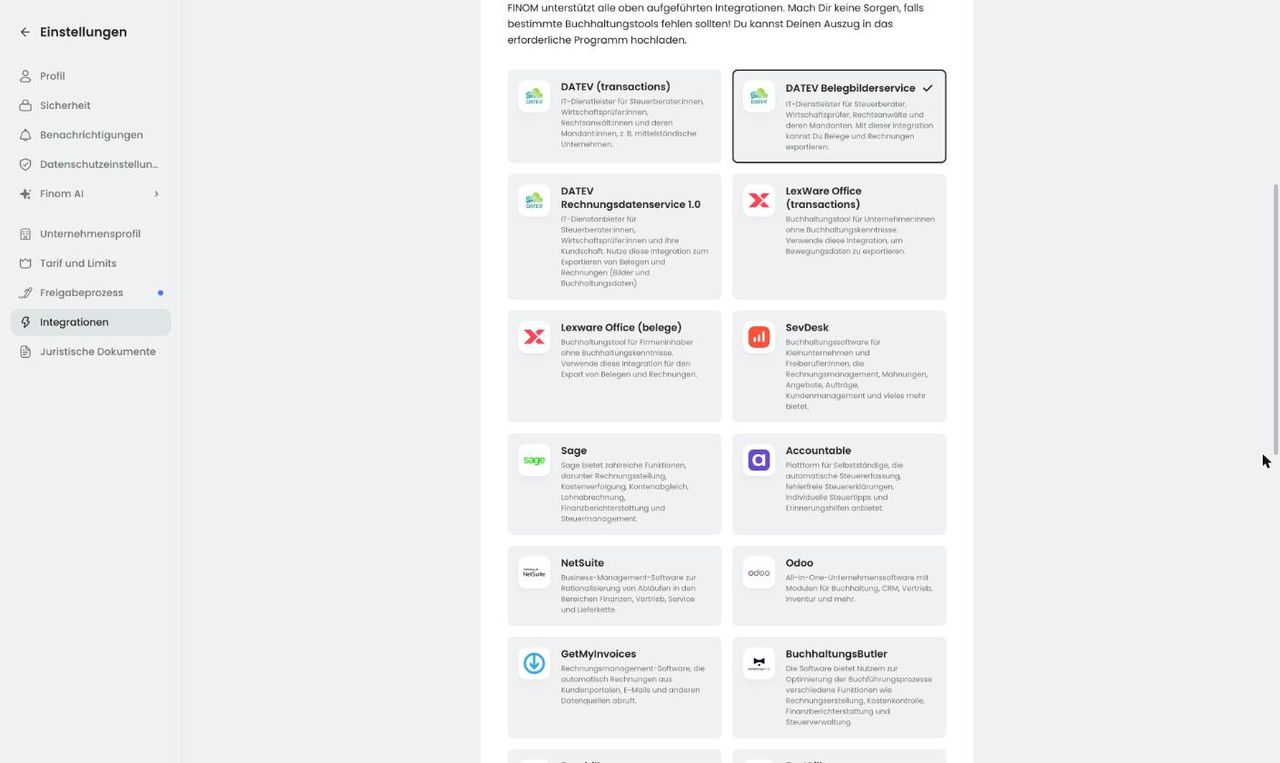
Belege lädst du direkt in der App hoch oder leitest sie per E-Mail an eine eigene Finom-Adresse weiter. Anschließend ordnest du sie den passenden Transaktionen zu. Eine automatische Belegerkennung bewirbt Finom zwar auf der Website, in der App ist sie bei mir aber als „derzeit nicht verfügbar“ markiert – das dürfte aber an meinem Vertrag liegen. In meinem Konto ist außerdem der DATEV Belegbilderservice aktiv: Meine Steuerberatung bekommt Belege und Buchungen so, ohne dass ich etwas exportieren muss.
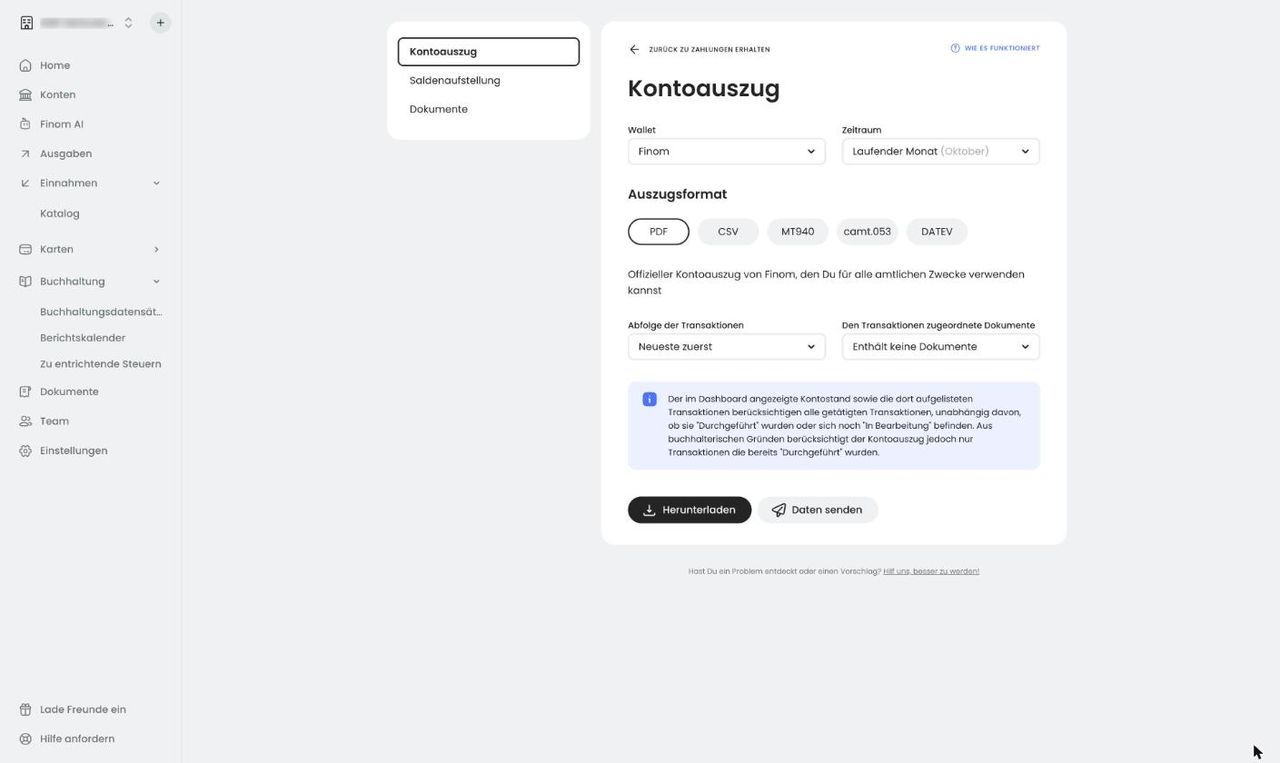
Wer lieber exportiert, bekommt Kontoauszüge als PDF, CSV, MT940, camt.053 und im DATEV-Format. Finom spricht von über 30 Integrationen, in meiner App sind aktuell gut 20 Buchhaltungsprogramme gelistet, darunter DATEV, Lexware Office, sevDesk, FastBill, BuchhaltungsButler, Sage, easybill und Billomat. Dazu kommt eine Zapier-Schnittstelle für eigene Automatisierungen.
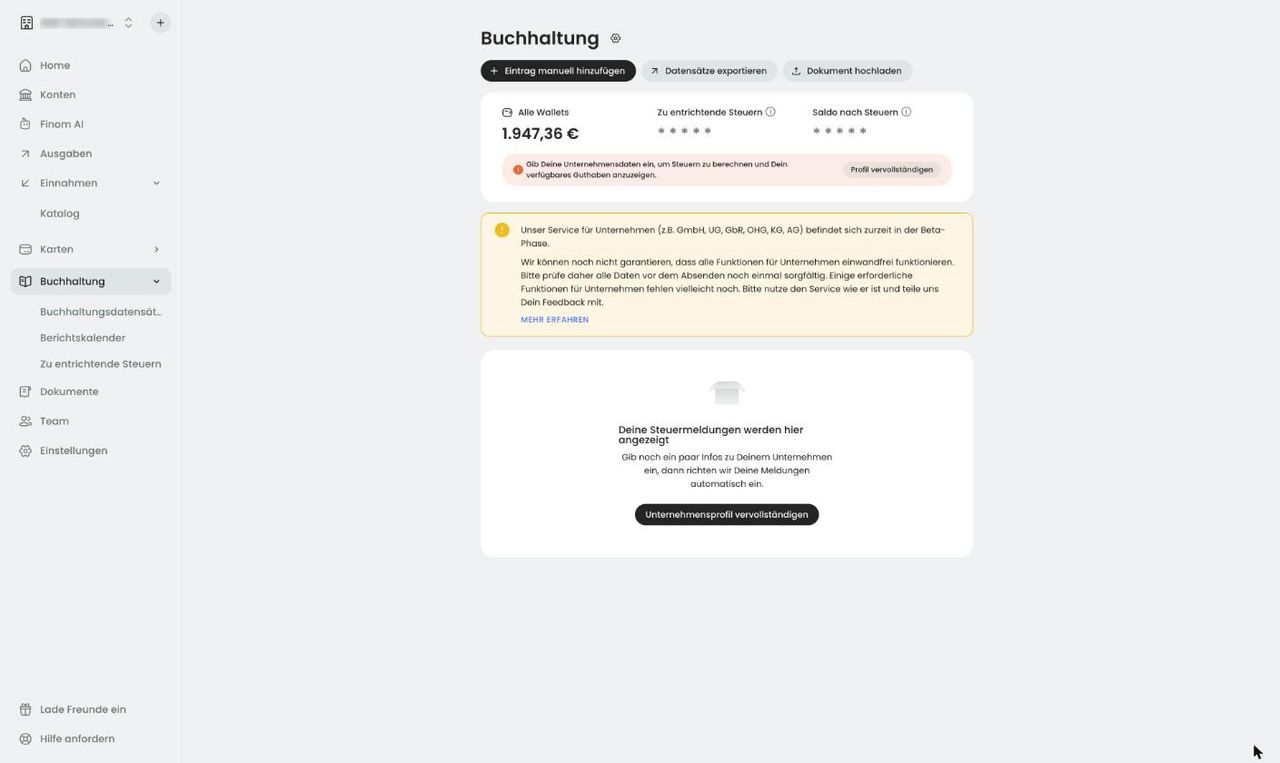
Einen Haken gibt es: Die eigene Finom-Buchhaltung mit Steuerberechnung ist für Kapitalgesellschaften wie GmbH und UG noch als Beta gekennzeichnet. Finom weist selbst darauf hin, dass Funktionen fehlen können und du die Daten vor dem Absenden prüfen sollst. Für die Steuererklärung meiner GmbH würde ich mich darauf deshalb noch nicht verlassen.
Finom AI: nett, aber kein Grund für das Konto
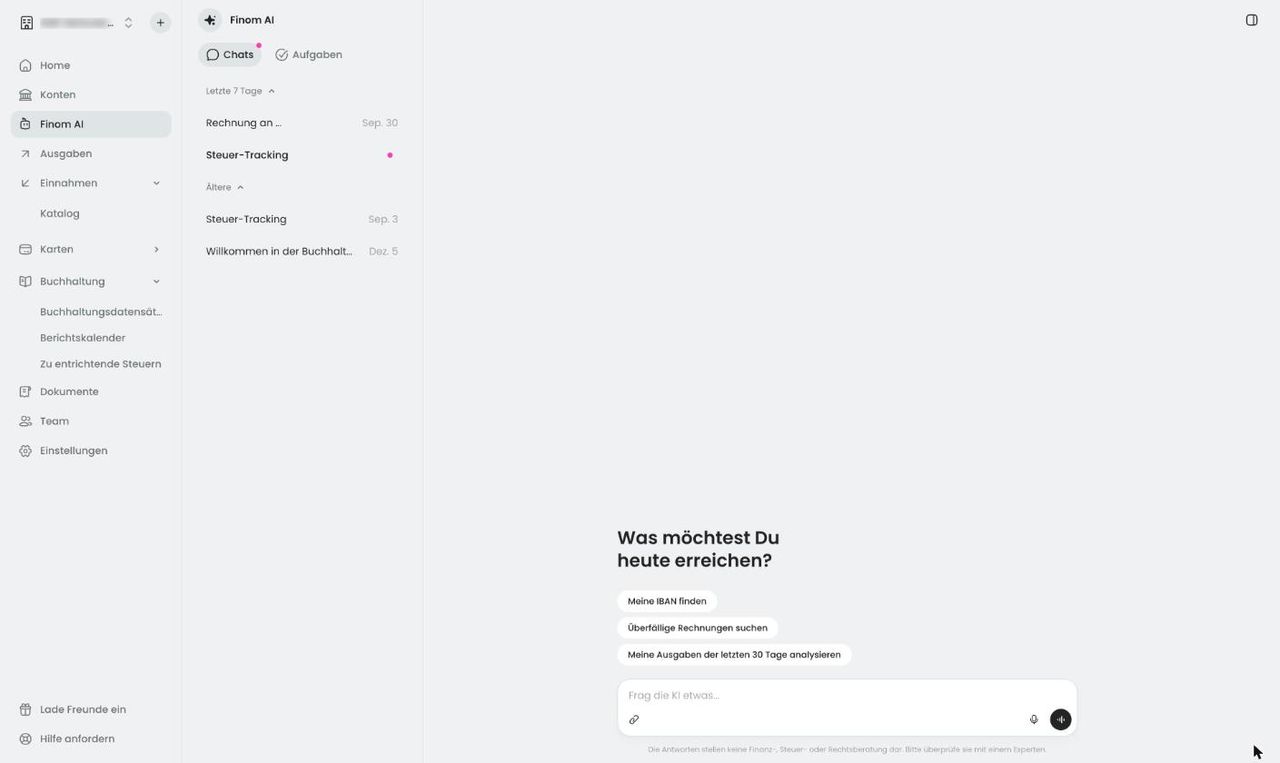
Seit einiger Zeit steckt ein KI-Assistent im Konto. Finom AI beantwortet Fragen wie „Meine IBAN finden“, sucht überfällige Rechnungen oder analysiert deine Ausgaben der letzten 30 Tage. Das funktioniert für einfache Abfragen gut und spart den Weg durchs Menü. Mehr aber auch nicht. Finom schreibt selbst unter das Eingabefeld, dass die Antworten keine Finanz-, Steuer- oder Rechtsberatung ersetzen. Ich sehe die KI deshalb als bequemen Zusatz, nicht als Argument für oder gegen Finom. Neben Finom bietet auch Qonto eine eigene KI an.
Team, Rollen und Mehr-Augen-Prinzip
Hier unterscheidet sich Smart deutlich von den günstigeren Tarifen. Du kannst beliebig viele Nutzer einladen, jedem eine eigene Rolle mit Rechten zuweisen und personalisierte Teamkarten ausgeben. Mit dem Mehr-Augen-Prinzip legst du fest, dass Zahlungen ab einem bestimmten Betrag freigegeben werden müssen. Dazu kommen eine Ausgabenverwaltung mit erweiterten Kartenlimits und ein eigener Zugang für deine Steuerberatung.
Für eine kleine Agentur oder eine GmbH mit drei, vier Mitarbeitenden ist das genau der Funktionsumfang, den man braucht. Solo und Basic sind dagegen klar auf Einzelpersonen zugeschnitten: Solo erlaubt einen Nutzer, Basic zwei.
Zahlungsverkehr im Test: Fast alles, was ein kleines Unternehmen braucht
Im Zahlungsverkehr kommt Finom Smart auf 90,25 %. Abzüge gibt es an mehreren Stellen, die wichtigste für viele Betriebe ist das Bargeld, dazu gleich mehr.
Überweisungen, Lastschriften und Massenzahlungen
Du bekommst eine deutsche IBAN, was bei Kunden und Behörden immer noch Rückfragen erspart. Überweisungen gehen auf Wunsch in Echtzeit raus, Daueraufträge und Terminüberweisungen sind Standard, Lastschriften kannst du empfangen und ausführen. Ab Smart kommen Massenzahlungen dazu: Gehälter oder Auszahlungen an Freelancer schickst du dann gesammelt in einem Schritt raus, statt jede Überweisung einzeln einzutippen.
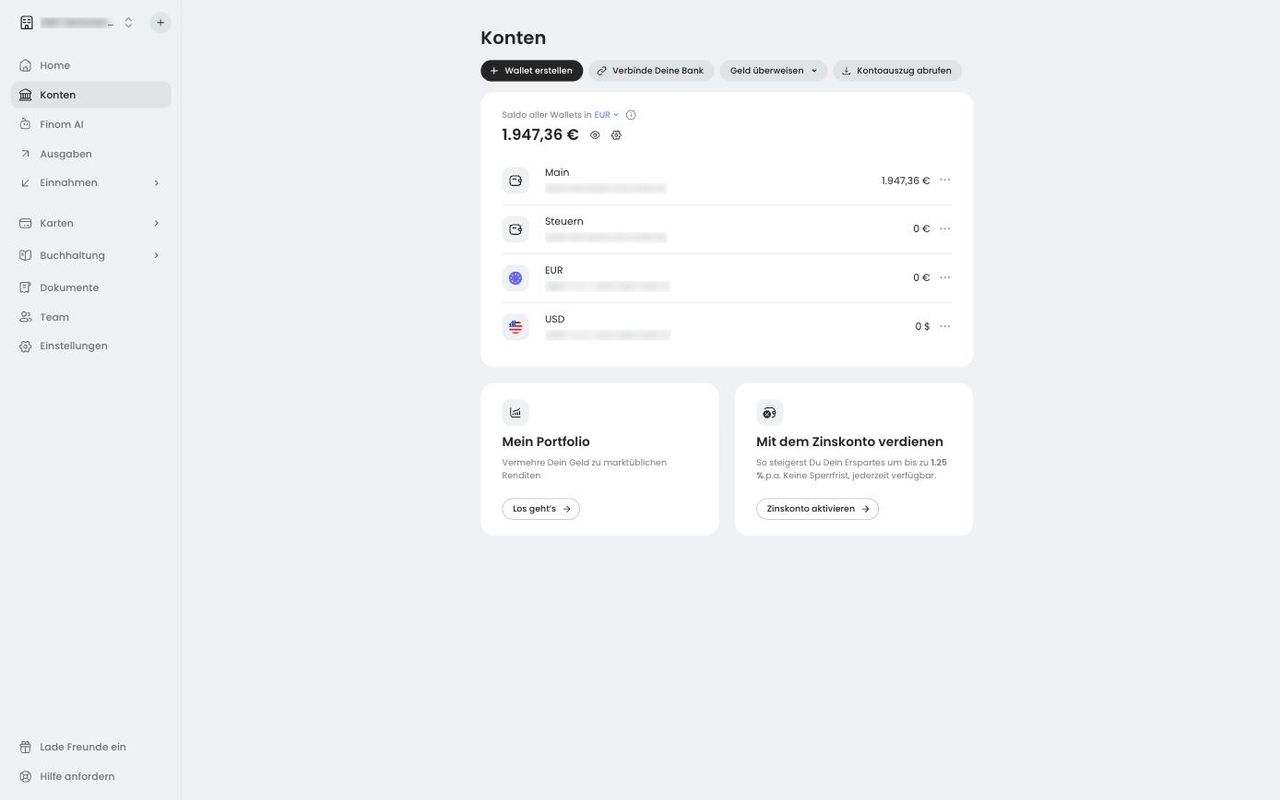
Für mehr Ordnung sorgen die Wallets. Das sind Unterkonten mit eigener IBAN, etwa für Steuerrücklagen oder einzelne Projekte. Im Smart-Tarif sind drei Wallets inklusive, jedes weitere kostet 1 € im Monat. In meinem Konto liegt zum Beispiel ein separates Wallet für Steuern, außerdem führe ich dort ein Wallet in US-Dollar.
Karten und mobiles Bezahlen
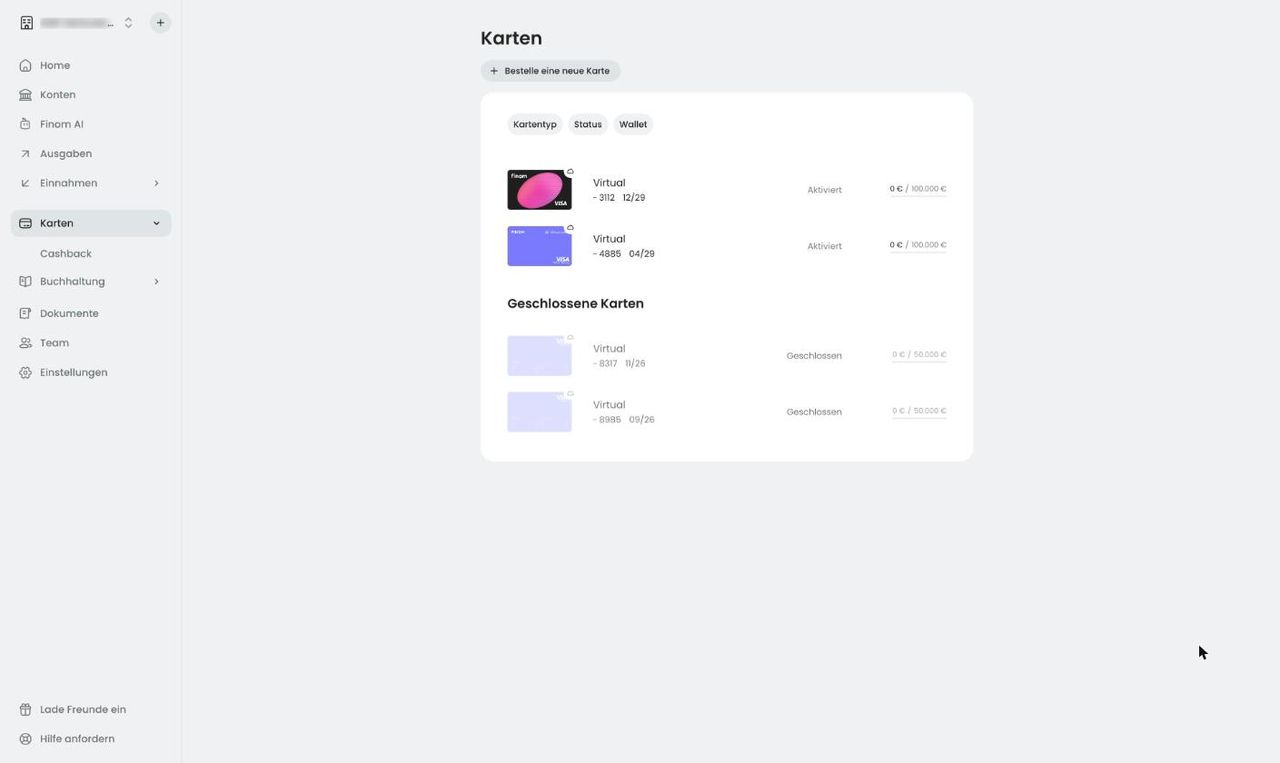
Finom gibt Visa-Debitkarten aus, keine echten Kreditkarten. Im Smart bekommt jeder Nutzer drei physische und zehn virtuelle Karten kostenlos, der Expressversand ist inklusive. Apple Pay und Google Pay funktionieren, das monatliche Kartenlimit liegt bei 100.000 €. Gegen Aufpreis (laut Preisliste 14,99 €) gibt es zusätzlich die Prime Card mit 1 % Cashback und Extras wie Lounge-Zugängen.
Bei Mietwagen und Hotels kann eine Debitkarte hin und wieder an ihre Grenzen stoßen, weil Kautionen geblockt werden müssen. Wer das regelmäßig braucht, schaut sich besser zusätzlich eine echte Karte aus unserem Firmenkreditkarten-Vergleich an.
Bargeld: Abheben ja, Einzahlen nein
Abheben ist mit Smart bis 2.000 € im Monat gebührenfrei. Einzahlen kannst du Bargeld bei Finom dagegen gar nicht. Für Freelancer und Onlinehändler spielt das keine Rolle. Ein Café, ein Friseursalon oder ein Kiosk mit nennenswerten Bareinnahmen ist bei Finom aber schlicht falsch, egal in welchem Tarif. Das ist auch einer der Gründe für die Abzüge im Zahlungsverkehr.
Weitere Produkte im Finom Test: Zinskonto, Geldmarktfonds und Kredit
In der Kategorie Produkte erreicht Smart 91,43 %. Finom ergänzt das Geschäftskonto um drei Bausteine:
- Zinskonto: Mit Finom Smart bekommst du 1,5 % Zinsen auf dein geparktes Guthaben, je nach Tarif reicht die Spanne von 0,5 % (Solo) bis 2,25 % (Grow). Aktuell wirbt Finom zusätzlich mit einem Aktionszins von 5 % für fünf Monate. Anbieter des Zinskontos ist nicht Finom selbst, sondern die Aksys Global Markets Europe Ltd.
- Investmentwallet: Über dieselbe Gesellschaft legst du Geld in Geldmarktfonds an. Kaufen und verkaufen ist kostenlos, die Depotgebühr liegt im Smart bei 0,7 % pro Jahr. Bei Geldmarktfonds, die selbst nur wenige Prozent abwerfen, frisst das einen spürbaren Teil der Rendite.
- Kreditlinie: Finom vermittelt über einen Partner Kreditlinien zwischen 2.000 und 50.000 €. Als Beispiel nennt Finom 1,25 % Zinsen pro Monat, aufs Jahr gerechnet also rund 15 %, dazu kommt eine monatliche Gebühr für den Kreditrahmen. Als kurzfristiger Puffer kann das helfen. Für größere Investitionen würde ich die Kreditlinie nicht nutzen.
Wer größere Rücklagen verzinsen möchte, sollte die Konditionen mit einem spezialisierten Firmentagesgeld vergleichen. Eine Alternative haben wir etwa im UnitPlus Business Tagesgeld Test unter die Lupe genommen.
Sicherheit: Wie sicher ist dein Geld bei Finom?
Bei der Sicherheit kommt Finom Smart nur auf 62,50 %, und das hat einen strukturellen Grund. Finom ist keine Bank. Die Zahlungsdienste erbringt die Finom Payments B.V., ein E-Geld-Institut mit Sitz in den Niederlanden, das von der niederländischen Zentralbank (DNB) beaufsichtigt wird. Die Plattform selbst betreibt die PNL Fintech B.V.
E-Geld statt Einlagensicherung
Für E-Geld-Konten gilt die gesetzliche Einlagensicherung bis 100.000 € nicht. Stattdessen muss Finom die Kundengelder getrennt vom eigenen Vermögen verwahren, das sogenannte Safeguarding. Finom nutzt dafür eine eigene, von der DNB beaufsichtigte Treuhandstiftung und arbeitet mit der BNP Paribas zusammen. Geht Finom pleite, fällt dein Guthaben also nicht in die Insolvenzmasse.
Finom bezeichnet diesen Schutz als „unbegrenzt“. Das stimmt insofern, als es keine Obergrenze gibt. Es gibt aber auch keinen Entschädigungsfonds, der dir dein Geld innerhalb einer festen Frist auszahlt. Im Ernstfall kann es also dauern, bis du wieder Zugriff hast. Für mich ist Finom deshalb ein Arbeitskonto, kein Tresor: Laufende Einnahmen und Ausgaben ja, die gesamten Rücklagen der Firma eher nicht.
Technisch auf aktuellem Stand
Bei der technischen Absicherung gibt es dagegen wenig zu meckern. Finom setzt auf starke Kundenauthentifizierung mit Zwei-Faktor-Verfahren, Passkeys, 3D Secure bei Kartenzahlungen und Biometrie per Fingerabdruck oder Gesichtserkennung. Verdächtige Aktivitäten meldet die App in Echtzeit, Karten sperrst du mit einem Fingertipp.
Der Kundenservice von Finom im Test
Mit 66,67 % ist der Service ebenfalls eine der schwächeren Kategorien von Finom. Das liegt nicht an der Geschwindigkeit: Finom verspricht im Smart eine Antwort im Chat innerhalb von drei Minuten, per E-Mail innerhalb von 30 Minuten, und zwar auch am Wochenende. In den kleineren Tarifen sieht das anders aus: Im Basic wartest du bis zu drei Stunden, im Solo bis zu einem Werktag.
Was fehlt, ist ein Telefonsupport. Wenn eine Zahlung hängt oder die Karte im Ausland gesperrt ist, schreibst du mit dem Chat, häufig zunächst mit dem KI-Assistenten. Einen persönlichen Ansprechpartner gibt es erst in den Tarifen Pro und Grow. Ich selbst habe schon wegen der Verknüpfung eines zweiten Kontos mit dem Support geschrieben und hier konnte mir innerhalb weniger Minuten geholfen werden.
Wie andere Unternehmerinnen und Unternehmer den Alltag mit Finom erleben, sammeln wir übrigens auf unserer Seite mit Kundenberichten zu Finom.
So schneiden die anderen Finom-Kontomodelle im Test ab
Smart ist nicht der einzige Finom-Tarif, den wir bewertet haben. Jedes Kontomodell tritt in dem Unternehmensprofil an, für das es gedacht ist. Deshalb lassen sich die Prozentwerte nur innerhalb eines Profils direkt vergleichen.
| Tarif | Preis (Jahreszahlung) | Bewertet als | Ergebnis |
|---|---|---|---|
| Solo | 0 € | Freelancer | 83,7 % |
| Basic | 7 € | Freelancer | 88,4 % |
| Smart | 17 € | Kleines Unternehmen | 88,9 % |
| Core | 34 € | Kleines Unternehmen | 88,3 % |
| Pro | 119 € | Große Unternehmen | 88,5 % |
| Grow | 249 € | Große Unternehmen | 92,0 % |
Finom Solo: kostenlos, aber mit spürbaren Lücken
Bei den Gebühren holt Solo 91,11 %, kein Wunder bei 0 € Grundgebühr. Im Zahlungsverkehr fällt der Tarif mit 75,10 % aber deutlich ab: geplante Zahlungen fehlen, eine kostenlose physische Karte gibt es nicht, und ab 2.500 € Überweisungsvolumen werden 0,3 % fällig. Bei den Produkten (38,10 %) fehlt die Kreditlinie. Für ein kleines Nebengewerbe reicht das, für mehr nicht.
Finom Basic: der solide Einstieg für Freelancer
Basic kommt auf 88,4 % und liegt damit unter 29 Konten für Freelancer weit vorne. Vor Basic liegen nur Vivid Standard, Vivid Prime und FYRST Base. Für 7 € im Monat bekommst du zwei Nutzer, 25.000 € kostenloses Überweisungsvolumen, Rollenverwaltung und die volle Rechnungsfunktion. Die Cashflow-Analyse und Massenzahlungen gibt es erst ab Smart.
Finom Core: mehr Volumen, aber teuer erkauft
Core kommt auf 88,3 % und liegt damit knapp hinter Smart. Der Tarif bietet dieselben Funktionen wie Smart, dazu 100.000 € kostenloses Überweisungsvolumen, 4 % Cashback (bis 40 €) und 20 virtuelle Karten pro Nutzer. Das größere Freivolumen bringt Punkte im Zahlungsverkehr, der doppelte Preis kostet sie bei den Gebühren wieder. Für wen sich das rechnet, zeigen wir weiter unten.
Finom Pro und Grow: für den Mittelstand
Pro (88,5 %) und Grow (92,0 %) haben wir als Konten für komplexere Unternehmen bewertet. Beide punkten mit unbegrenzt kostenlosen SEPA-Überweisungen und einem Account-Management. Grow verzichtet zusätzlich komplett auf Gebühren für Auslandszahlungen, bietet eine persönliche Kundenbetreuung und holt im Service als einziger Finom-Tarif die volle Punktzahl. Im Profil für komplexere Unternehmen liegt Grow damit vor Qonto Business (90,3 %).
Welches Finom-Konto passt zu dir?
Die Prozentwerte helfen bei der Orientierung, die Entscheidung hängt aber an deinem Zahlungsverkehr. Deshalb habe ich fünf typische Fälle durchgerechnet. Für alle Rechnungen nehme ich Jahreszahlung an.
Du hast ein Nebengewerbe mit wenigen Rechnungen: Solo
Du schreibst ein paar Rechnungen im Monat, zahlst gelegentlich eine Lieferantenrechnung und brauchst keine physische Karte? Dann reicht Solo. Kritisch wird es erst beim Überweisungsvolumen: Alles über 2.500 € im Monat kostet 0,3 %. Ab rund 4.800 € ausgehenden Überweisungen pro Monat zahlst du im Solo mehr als die 7 € für Basic. Spätestens dann lohnt sich der Wechsel. Falls du die Kleinunternehmerregelung nutzt, kannst du Rechnungen ohne Umsatzsteuer übrigens auch mit Finom problemlos erstellen.
Du bist Freelancer mit festen Kunden: Basic
Monatliche Rechnungen, regelmäßige Abbuchungen für Software und Versicherungen, vielleicht eine zweite Person mit Zugriff: Das ist der klassische Fall für Basic. Daueraufträge, 25.000 € Freivolumen und eine physische Karte decken den Alltag ab. Smart brauchst du erst, wenn ein Team dazukommt oder viel über die Karte läuft.
Du führst eine kleine GmbH oder Agentur mit Team: Smart
Ab hier spielt Smart seine Stärken aus. Unbegrenzte Nutzer, Rollen, Mehr-Augen-Prinzip und Massenzahlungen für Gehälter oder Freelancer-Honorare sind für ein Team mit drei bis zehn Leuten Gold wert. Und die Mehrkosten von 10 € gegenüber Basic holt das Cashback schnell herein: Der Unterschied von 3 % zu 1 % gleicht die 10 € schon ab etwa 500 € Kartenumsatz im Monat aus. Wer mehr über die Karte abwickelt, fährt mit Smart unterm Strich sogar günstiger.
Dein Unternehmen wächst und das Zahlungsvolumen steigt: Core
Core kostet 17 € mehr als Smart. Das lohnt sich nur, wenn mehrere Vorteile zusammenkommen. Ein Beispiel: Du überweist 100.000 € im Monat (im Smart wären für die zweiten 50.000 € 12,50 € fällig), zahlst mindestens 1.000 € mit der Karte (bis zu 10 € mehr Cashback) und parkst rund 50.000 € im Zinskonto (0,2 % mehr Zinsen, rund 8 € im Monat). Erst dann liegst du knapp vorne. Für die meisten kleinen Unternehmen bleibt Smart die bessere Wahl.
Du bist im Mittelstand und zahlst viel ins Ausland: Pro oder Grow
Hier entscheiden die Auslandsgebühren. Angenommen, du überweist jeden Monat 20 Rechnungen à 2.500 € an Lieferanten außerhalb der SEPA-Zone. Im Smart zahlst du dafür 100 € Gebühren plus 0,4 % Volumengebühr, zusammen 300 €. Im Pro sind es 100 € plus 0,2 %, also 200 €. Im Grow zahlst du gar nichts. Obwohl Grow 130 € teurer ist als Pro, sparst du in diesem Beispiel unterm Strich 70 € im Monat. Bei beiden Tarifen kommt allerdings eine Compliance-Gebühr hinzu, deren Höhe Finom nicht offen ausweist.
💡 Mein Tipp: Basic, Smart und Core kannst du 30 Tage lang testen. Starte im Zweifel mit dem kleineren Tarif und wechsle in der App, wenn du an die Grenzen stößt. Einen Überblick über alle Alternativen bekommst du in unserem Geschäftskonto-Vergleich.
Die Vor- und Nachteile von Finom Smart im Überblick
Vorteile von Finom Smart
- Starke Rechnungsfunktion mit E-Rechnungen, Angeboten, Lieferscheinen und Mahnungen
- Über 20 Buchhaltungsintegrationen, DATEV-Export und Belegbilderservice
- 3 % Cashback (bis 30 €) kann die Grundgebühr komplett ausgleichen
- Unbegrenzte Nutzer, Rollen, Mehr-Augen-Prinzip und Massenzahlungen
- 50.000 € kostenlose SEPA-Überweisungen pro Monat
- Chat-Support in bis zu drei Minuten, auch am Wochenende
- Deutsche IBAN und Wallets mit eigener IBAN
Nachteile von Finom Smart
- E-Geld-Konto ohne gesetzliche Einlagensicherung
- Keine Bargeldeinzahlungen
- Kein Telefonsupport
- Onboarding- und Compliance-Gebühren ohne transparente Beträge
- Kreditlinie mit 12 bis 18 % Jahreszins teuer
Fazit: Finom Smart gehört zu den besten Geschäftskonten für kleine Unternehmen
Nach dem Finom Test bin ich ehrlich gesagt positiver gestimmt, als ich erwartet hatte. Finom Smart erreicht 88,9 % und liegt damit 1,5 Prozentpunkte hinter Vivid Basic. Die Stärken sitzen genau dort, wo kleine Unternehmen jeden Tag Zeit verlieren: Rechnungen schreiben, Belege zuordnen, Daten an die Steuerberatung geben. Das erledigt Finom so gut, dass meine Ausgangsrechnungen inzwischen direkt über das Konto laufen.
Warum ist Smart dann nicht unser Testsieger? Weil die Sicherheit als E-Geld-Konto und der fehlende Telefonsupport echte Abzüge sind. Und weil Bargeld-Betriebe bei Finom gar nicht erst richtig aufgehoben sind. Wer ein günstiges Konto mit ähnlichem Funktionsumfang sucht, sollte sich auch unseren Vivid Test und den Qonto Test ansehen. Weitere Konten findest du in unserer Übersicht der Finom Alternativen.
Unterm Strich: Für eine kleine GmbH, eine Agentur oder ein Team, das viel mit der Karte zahlt, ist Finom Smart eine sehr gute Wahl. Als Freelancer reicht dir in den meisten Fällen Basic.
Wie ist deine Meinung? Nutzt du Finom bereits?
Häufige Fragen zu Finom
Ist Finom seriös?
Ja. Die Zahlungsdienste erbringt die Finom Payments B.V., ein E-Geld-Institut mit Lizenz der niederländischen Zentralbank (DNB, Nummer R180074). Kundengelder werden getrennt vom Firmenvermögen über eine beaufsichtigte Treuhandstiftung verwahrt. Wir nutzen Finom selbst für eine unserer Gesellschaften.
Ist Finom eine Bank?
Nein. Finom ist ein E-Geld-Institut ohne Banklizenz. Für den Alltag mit deutscher IBAN, SEPA-Zahlungen und Karten macht das kaum einen Unterschied. Es bedeutet aber, dass die gesetzliche Einlagensicherung bis 100.000 € nicht greift.
Gibt es bei Finom eine Einlagensicherung?
Eine gesetzliche Einlagensicherung gibt es nicht. Stattdessen schützt Finom die Kundengelder per Safeguarding: Sie liegen getrennt vom Firmenvermögen in einer Treuhandstiftung und fallen bei einer Insolvenz nicht in die Insolvenzmasse. Eine feste Entschädigungsfrist wie bei der Einlagensicherung gibt es dabei nicht.
Was kostet das Finom Geschäftskonto?
Solo ist kostenlos. Basic kostet 8 €, Smart 19 €, Core 38 €, Pro 149 € und Grow 339 € pro Monat, jeweils netto. Bei Jahreszahlung sinken die Preise auf 7 €, 17 €, 34 €, 119 € und 249 € pro Monat. Dazu kommen variable Gebühren, etwa für Auslandsüberweisungen oder Bargeldabhebungen über dem Freibetrag.
Bekomme ich bei Finom eine deutsche IBAN?
Ja. Dein Hauptkonto erhält eine deutsche IBAN. Zusätzliche Wallets haben jeweils eine eigene IBAN, in meinem Konto etwa das Steuer-Wallet ebenfalls eine deutsche.
Kann ich bei Finom Bargeld einzahlen?
Nein. Bargeldeinzahlungen sind bei Finom in keinem Tarif möglich. Abheben kannst du mit der Visa-Karte, im Smart bis 2.000 € im Monat gebührenfrei.
Kann ich den Finom-Tarif wechseln?
Ja, den Tarif änderst du direkt in der App unter „Einstellungen“ und „Tarif und Limits“. Basic, Smart und Core kannst du außerdem 30 Tage lang testen.