UnitPlus Business Tagesgeld im Test
Viele Geschäftskonten bieten integrierte Tagesgelder an. Allerdings sind hier die Zinsen oftmals nicht wirklich attraktiv. Das UnitPlus Business Tagesgeld ist eine Alternative, die mit höheren Zinsen überzeugt.
Wir haben das UnitPlus Business Tagesgeld getestet und zeigen, warum es aktuell das beste Firmentagesgeld im Vergleich ist.
Das Wichtigste zum UnitPlus Business Tagesgeld
- 90,45 %in unserem Firmentagesgeld-Test. Damit bietet UnitPlus das aktuell beste Firmentagesgeld an.
- 2,43 % p.a. nach Gebühren bis 1 Mio. €. Ab 7 Mio. € steigt der Zins auf 2,63 %. Gutgeschrieben wird täglich, und Neu- wie Bestandskunden bekommen denselben Satz.
- Kein Bankkonto: Dein Geld steckt im Geldmarktfonds BNP Paribas Easy EUR Overnight und liegt als Sondervermögen im Depot. Es gibt keine gesetzliche Einlagensicherung und keine Zinsgarantie.
- Kein Kontowechsel nötig: UnitPlus läuft neben deiner Hausbank. Anders als bei ING, Vivid und Finom brauchst du kein eigenes Geschäftskonto beim Anbieter.
2,43 % Zinsen auf Firmengeld, ohne Lockangebot und ohne Befristung. Dafür musst du nicht einmal dein Geschäftskonto wechseln. Mit diesem Angebot tritt UnitPlus Business an. In unserem Firmentagesgeld-Test holt das Berliner Fintech damit 90,45 % und landet damit vor den Firmentagesgeldern von ING, Vivid oder Finom.
Wer steckt hinter UnitPlus?
UnitPlus ist ein Berliner Fintech, das Fabian Mohr, Kerstin Schneider und Sebastien Segue 2021 gegründet haben. Bekannt wurde es mit einer ungewöhnlichen Idee für Privatkunden: Geldanlage und Bezahlen in einem Konto. Die Mastercard greift direkt auf das Portfolio zu, und verkauft wird erst im Moment der Zahlung.
Für Firmen fällt das Angebot deutlich schlanker aus. UnitPlus Business besteht im Kern aus drei Bausteinen: Cash, dem hier getesteten Tagesgeld und einem Festgeld. Dazu kommt ein Tool für das Liquiditätsmanagement größerer Firmenreserven. Das Tagesgeld ist dabei kein separates Konto mit Einlagensicherung, sondern wird über einen Geldmarktfonds abgebildet: den BNP Paribas Easy EUR Overnight von BNP Paribas Asset Management mit rund 1,9 Mrd. € Fondsvermögen. Wie Geldmarktfonds grundsätzlich funktionieren, liest du in unserem Ratgeber zu Geldmarkt-ETFs.
Rechtlich ist UnitPlus keine Bank, sondern Finanzanlagenvermittler nach § 34f GewO, registriert bei der IHK Berlin. Bevor du sechsstellige Beträge überweist, solltest du wissen, was das konkret heißt: UnitPlus vermittelt dir Fondsanteile, die in einem Unternehmensdepot auf den Namen deiner Firma liegen. Eine Banklizenz und damit die gesetzliche Einlagensicherung gibt es hier nicht. Was das für die Sicherheit deines Geldes bedeutet, klären wir im Sicherheits-Check.
UnitPlus Business Tagesgeld im Überblick
Die Eckdaten vorab. Positiv fällt beim ersten Durchklicken auf, dass UnitPlus die Gebühren nicht im Kleingedruckten versteckt. Die komplette Staffel steht auf einer eigenen Kostenseite, und bei Firmenangeboten ist das leider keine Selbstverständlichkeit.
| Anbieter | UnitPlus InnoInvest GmbH, Berlin |
| Regulierung | Finanzanlagenvermittler nach § 34f GewO (IHK Berlin) |
| Fonds | BNP Paribas Easy EUR Overnight (LU3025346241) |
| Anlageprinzip | Synthetische Abbildung des €STR per Swap |
| Zins vor Gebühr | 2,83 % p.a. |
| Zins nach Gebühr | 2,43 % bis 2,63 % p.a. (je nach Anlagebetrag) |
| Nutzungsgebühr | 0,40 % bis 0,20 % p.a. zzgl. USt. |
| Zinsgutschrift | täglich |
| Zinsgarantie | nein |
| Mindestanlage | keine, investiert wird ab 1.000 € |
| Maximalanlage | unbegrenzt |
| Verfügbarkeit | täglich, Auszahlung in bis zu drei Werktagen |
| Absicherung | Sondervermögen, keine gesetzliche Einlagensicherung |
| Geschäftskonto beim Anbieter nötig | nein |
| Kontoeröffnung | digital per VideoIdent |
| Zugang | App (iOS, Android) und Web-Dashboard |
| Service | Chat und E-Mail an Werktagen, kein Telefon |
| Testergebnis | 90,45 von 100 Punkten |
So funktioniert das UnitPlus Business Tagesgeld
Der Ablauf ist schnell erklärt. Du überweist Geld von deinem Geschäftskonto bei der Hausbank an UnitPlus. Sobald mindestens 1.000 € angekommen sind, kauft UnitPlus dafür Anteile am BNP Paribas Easy EUR Overnight und legt sie in dein Unternehmensdepot. Brauchst du das Geld zurück, werden die Anteile verkauft. Der Betrag ist dann in bis zu drei Werktagen wieder auf deinem Geschäftskonto.
Der Fonds orientiert sich am €STR, also dem Zinssatz, zu dem sich Banken im Euroraum über Nacht Geld leihen. Die Europäische Zentralbank veröffentlicht ihn an jedem Bankarbeitstag. UnitPlus legt nach eigener Aussage noch einen Extra-Zins obendrauf. Technisch läuft das über einen Swap: Der Fonds hält einen Korb aus rund 95 Aktien und tauscht dessen Wertentwicklung mit einem Swap-Partner gegen die €STR-Rendite. Für dich zählt am Ende nur, dass der Anteilswert jeden Tag ein kleines Stück steigt. Diesen täglichen Wertzuwachs verkauft UnitPlus als „tägliche Zinsgutschrift".
Beim Namen „Tagesgeld" bin ich allerdings skeptisch. Ein klassisches Firmentagesgeld ist eine Einlage bei einer Bank, und die gesetzliche Einlagensicherung schützt sie bis 100.000 €. Das gilt übrigens auch für GmbH, UG und Co., nicht nur für Privatkunden. Aus meiner Zeit im Bankgeschäft kenne ich es so, dass Firmenkunden beim Wort Tagesgeld ganz selbstverständlich von genau diesem Schutz ausgehen.
Bei UnitPlus kaufst du dagegen Wertpapiere. Die liegen als Sondervermögen getrennt vom Vermögen des Anbieters und sind bei einer Pleite geschützt, und zwar ohne Obergrenze. Einen festen Zins gibt es aber nicht, und der Anteilswert kann theoretisch sinken. Wie realistisch das ist, zeigt ein Blick zurück: Von seiner Einführung im Oktober 2019 bis in den Spätsommer 2022 lag der €STR unter null. Ein €STR-Fonds hätte in dieser Phase Wert verloren.
| Merkmal | Klassisches Firmentagesgeld | UnitPlus Business |
|---|---|---|
| Was du besitzt | Einlage bei einer Bank | Fondsanteile im Unternehmensdepot |
| Schutz | Gesetzliche Einlagensicherung bis 100.000 € | Sondervermögen ohne Obergrenze |
| Zins | Von der Bank festgelegt, teils befristet garantiert | Folgt dem €STR, keine Garantie |
| Wertschwankung | Keine | Gering, Verlust theoretisch möglich |
| Zinsgutschrift | Meist monatlich oder jährlich | Täglich über den Anteilswert |
| Verfügbarkeit | Täglich | Täglich, Auszahlung in bis zu drei Werktagen |
Mich stört dabei weniger das Produkt als die Verpackung. Als Geldmarktanlage ist UnitPlus Business solide gemacht. Brauchst du für deine Firmenreserve aber ausdrücklich eine Bankeinlage mit gesetzlicher Einlagensicherung, bist du bei einem echten Tagesgeld besser aufgehoben. Passende Angebote findest du in unserem Firmentagesgeld Vergleich.
Unser Testverfahren für Firmentagesgelder
UnitPlus Business erreicht in unserem Firmentagesgeld-Test eine Bewertung von 90,45 %. Bewertet haben wir fünf Kategorien, die unterschiedlich stark zählen. Mit 60 % machen die Zinsen den größten Teil aus, denn Firmengeld parkst du, um Rendite zu bekommen. Die Sicherheit fließt mit 20 % ein, die Kontoführung mit 12,5 %, die Kontoeröffnung mit 5 % und der Service mit 2,5 %.
Genau diese Gewichtung solltest du beim Gesamtergebnis im Hinterkopf behalten. Die schwächste Kategorie von UnitPlus ist der Service, und der fällt kaum ins Gewicht. Wie wir die einzelnen Kriterien bepunkten, erklären wir in unserem Testverfahren.
| Kategorie | Gewichtung | Bewertung |
|---|---|---|
| Zinsen | 60 % | 96,87 % |
| Sicherheit | 20 % | 83,33 % |
| Kontoführung | 12,5 % | 81,86 % |
| Kontoeröffnung | 5 % | 80,00 % |
| Service | 2,5 % | 57,14 % |
| Gesamt | 100 % | 90,45 % |
Im Folgenden durchlaufen wir die einzelnen Bewertungskategorien und zeigen, wie sich unsere Bewertung ergibt.
Starkes Zinsangebot überzeugt beim UnitPlus Firmentagesgeld
Bei den Zinsen holt UnitPlus fast die volle Punktzahl. Das liegt weniger an der Höhe als an der Konstanz. Du bekommst ab dem ersten Tag 2,83 % vor der Gebühr, und Bestandskunden bekommen denselben Satz wie Neukunden. Einen Lockzins, der nach ein paar Monaten abstürzt, gibt es nicht.
Zum Vergleich: Das Zinskonto bei Vivid Business mit Tagesgeld startet mit 4 % für vier Monate und fällt danach auf 1,3 %. Bei ING sind es 3,75 % für vier Monate, danach 1 %. Wer seine Firmenreserve nicht alle paar Monate umschichten will, fährt mit dem gleichbleibenden Satz von UnitPlus entspannter. Ich halte das für den besseren Ansatz.
Mit steigendem Anlagebetrag sinkt die Nutzungsgebühr, und dein Zins steigt entsprechend:
| Anlagebetrag | Nutzungsgebühr p.a. | Zins nach Gebühr p.a. |
|---|---|---|
| bis 1 Mio. € | 0,40 % | 2,43 % |
| 1 Mio. bis 3 Mio. € | 0,30 % | 2,53 % |
| 3 Mio. bis 7 Mio. € | 0,25 % | 2,58 % |
| ab 7 Mio. € | 0,20 % | 2,63 % |
Die Stufe gilt dabei für den gesamten Betrag: Legst du 1,5 Mio. € an, bekommst du auf die komplette Summe 2,53 %.
Punkte verliert UnitPlus nur bei der Zinsgarantie. Die 2,83 % vor Gebühr hängen am €STR. Senkt die EZB die Leitzinsen, sinkt auch dein Zins praktisch sofort. Bei ING und Vivid ist der Aktionszins wenigstens für vier Monate festgeschrieben. Andererseits steigen deine Zinsen, wenn die EZB eine Zinserhöhung vornimmt.
Die tägliche Zinsgutschrift und den Zinseszinseffekt, mit denen UnitPlus wirbt, würde ich dagegen nicht überbewerten. Ich habe das für 100.000 € durchgerechnet, bei gleichbleibendem Zins. Mit täglicher Gutschrift kommst du nach einem Jahr auf 2.459,68 €, mit monatlicher auf 2.457,25 €. Der Unterschied liegt bei rund zwei Euro. Gegenüber einer jährlichen Gutschrift wie bei ING sind es immerhin knapp 30 €.
Eine Mindestanlage gibt es formal nicht, investiert wird allerdings erst ab 1.000 €. Nach oben setzt UnitPlus keine Grenze.
Sicherheit bei UnitPlus Business: Nicht wie beim echten Tagesgeld
Bei der Sicherheit lohnt es sich, zwei Szenarien zu trennen: die Pleite eines Beteiligten und ein Problem im Fonds selbst.
Das erste Szenario ist gut abgesichert. Deine Fondsanteile liegen in einem Depot auf den Namen deiner Firma, getrennt vom Vermögen von UnitPlus. Das Fondsvermögen verwahrt die BNP Paribas, Luxembourg Branch, als Sondervermögen getrennt von der Fondsgesellschaft. Geht einer der Beteiligten pleite, gehören die Anteile weiterhin dir. Eine Grenze wie die 100.000 € der gesetzlichen Einlagensicherung gibt es dabei nicht. Für eine Holding mit mehreren Millionen auf der hohen Kante ist das ein echtes Argument.
Das zweite Szenario steckt in der Konstruktion des Fonds. Der BNP Paribas Easy EUR Overnight hält einen Korb aus rund 95 Aktien und tauscht dessen Wertentwicklung per Swap gegen den €STR. Fällt der Swap-Partner aus, bleibt der Fonds auf dem Aktienkorb sitzen. Ist der in diesem Moment weniger wert, sinkt auch dein Anteilswert. Ganz ungeschützt bist du dabei nicht, denn nach den europäischen UCITS-Regeln darf die offene Forderung gegenüber einem Swap-Partner höchstens 10 % des Fondsvermögens betragen. Der Fonds selbst steht in der niedrigsten Risikoklasse 1 von 7.
Unser Testverfahren gibt einem Sondervermögen bei der Art der Absicherung 1,5 von 2 Punkten. Daraus ergeben sich die 83,33 Punkte in dieser Kategorie. Auf dasselbe Prinzip setzt übrigens Finom: Das Guthaben auf dem Zinskonto fließt dort ebenfalls in einen Geldmarktfonds und liegt als Sondervermögen. Wie Finom das umsetzt, liest du in unserem Finom Tagesgeld im Test.
Für mich ergibt sich daraus eine klare Aufteilung. Einen Teil der Firmenreserve würde ich bei UnitPlus ohne Bauchschmerzen parken. Das Geld für die nächsten Gehaltsläufe und die Umsatzsteuer-Vorauszahlung würde ich aber auf dem Bankkonto lassen. Zum einen wegen der Einlagensicherung, zum anderen, weil eine Auszahlung bei UnitPlus bis zu drei Werktage dauert.
UnitPlus Business überzeugt mit einer einfachen Kontoeröffnung
Möchtest du ein Firmentagesgeld bei UnitPlus eröffnen, startest du direkt auf der Website des Anbieters. Du legst einen Account an, gibst Firmendaten, Steuernummer und Handelsregister an und landest damit in der Onboarding-Strecke. Ein Geschäftskonto bei UnitPlus brauchst du nicht, dein bestehendes Firmenkonto dient weiterhin als Referenzkonto. Eine Bedingung gibt es allerdings: UnitPlus nimmt nur Unternehmen an, die in Deutschland steuerpflichtig sind.
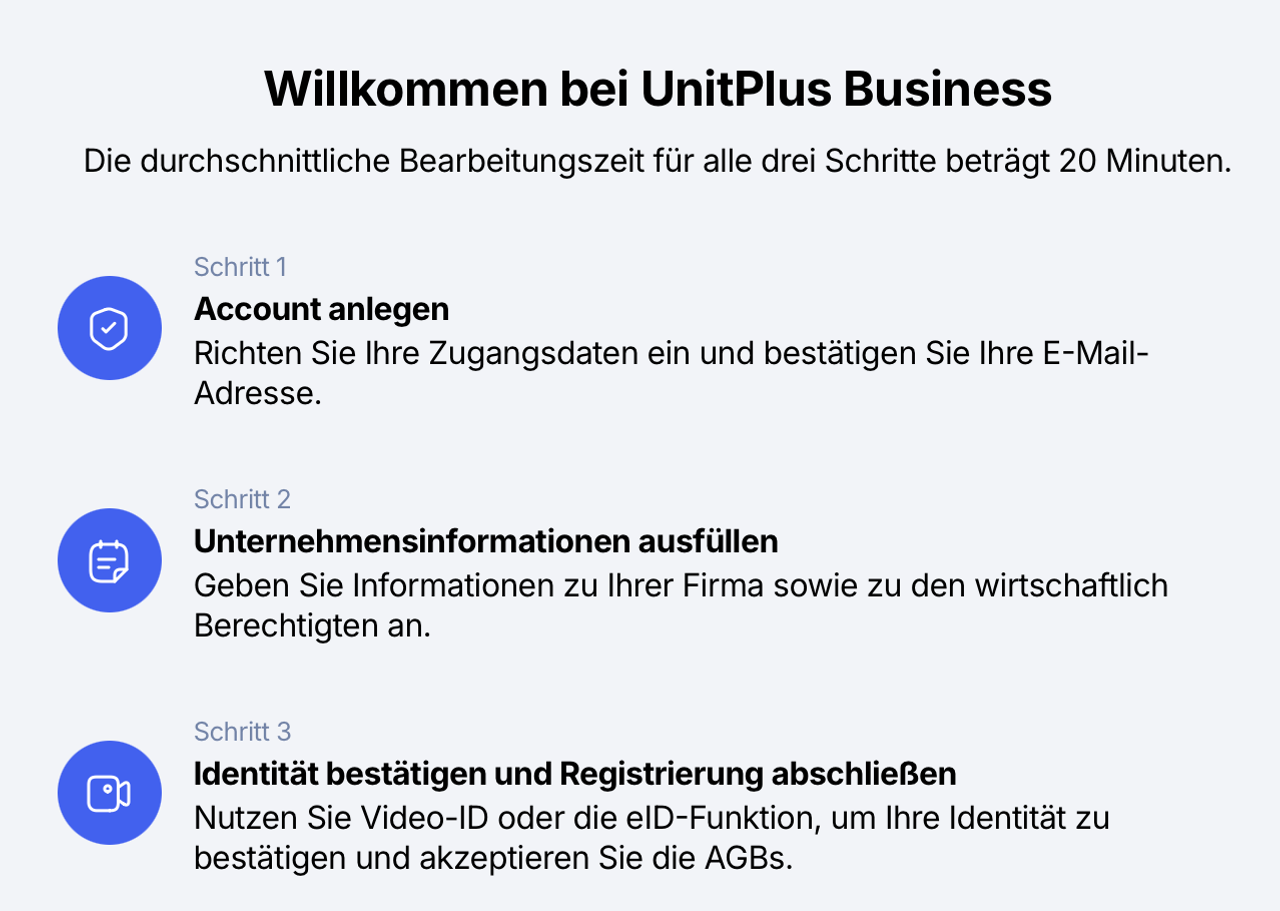
Kurz nach der Anmeldung hat sich in unserem Test ein Mitarbeiter von UnitPlus gemeldet und nachgefragt, ob es noch offene Fragen gibt. Das kenne ich von anderen Fintechs so nicht. Zum Rest passt es nur bedingt, denn telefonisch erreichbar ist der Service später nicht. Beim Onboarding kommt der Kontakt dafür von allein.
Die vertretungsberechtigte Person durchläuft eine Videolegitimation, bestätigt per SMS-TAN und lädt anschließend die Unterlagen hoch. Bei einer GmbH sind das:
- aktueller Handelsregisterauszug, nicht älter als drei Monate
- Satzung oder Gesellschaftervereinbarung
- Auszug aus dem Transparenzregister
- Nachweis über die Herkunft der Mittel
- bei Bedarf eine Vollmacht für die bevollmächtigte Person
Dazu fragt UnitPlus deine Kenntnisse und Erfahrungen mit Finanzinstrumenten ab. Das ist bei einem Tagesgeldkonto unüblich, bei einer Wertpapieranlage aber Pflicht, und es zeigt noch einmal, womit du es hier zu tun hast.
Für UnitPlus Business benötigst du eine LEI
Wer erstmalig über ein Depot investiert, trifft unweigerlich auf die LEI. Diese Kennnummer braucht jede juristische Person, die Wertpapiere kauft. UnitPlus bindet die Bestellung direkt in das Anmeldeformular ein, sie läuft über leinummer.de – die Kosten hängen vom gewählten Paket ab.
Ist die Prüfung durch, kannst du beliebig viele Administratoren anlegen. Gerade wenn Geschäftsführung und Buchhaltung beide Zugriff brauchen, ist das praktisch, und eine Obergrenze für die Zahl der Nutzer gibt es nicht.
Insgesamt ist die Kontoeröffnung digital und schlank gestaltet, der zeitliche Aufwand hängt aber an der LEI. UnitPlus nennt rund 20 Minuten für die Registrierung und ein bis zwei Stunden bis zur Freigabe durch die Compliance. In unserem Test hat es deutlich länger gedauert, nämlich mehr als zwei Tage. Der Grund war die LEI, die erst noch beantragt werden musste. Mit fertiger Kennnummer wäre es schneller gegangen. Verglichen mit einer Bank, bei der du erst einen Termin brauchst, sind zwei Tage trotzdem zügig.
💡 Besorg dir die LEI vor der Anmeldung, wenn das Geld schnell arbeiten soll. Das ist der einzige Schritt im Prozess, den du nicht selbst in der Hand hast.
Punkte kostet in dieser Kategorie nur das Ident-Verfahren: Es gibt ausschließlich VideoIdent. PostIdent oder eID bietet UnitPlus nicht an, ING deckt dagegen alle drei Wege ab.
UnitPlus Business überzeugt mit einer modernen Kontoführung
Verwaltet wird alles online, entweder im Web-Dashboard oder in der App für iOS und Android. In den Stores kommt die App auf 4,6 von 5 Sternen – das zeigt wie gut die Plattform ist. Für die Buchhaltung ist der Browser ohnehin der praktischere Weg, und anders als beim privaten ZinsPlus bist du hier nicht aufs Smartphone angewiesen.
Geld schiebst du per normaler Überweisung von deinem Geschäftskonto hin und zurück. Für größere Firmenreserven bietet UnitPlus zusätzlich ein Liquiditätsmanagement an, das haben wir nicht getestet.
Praktisch ist die Nutzerverwaltung. Du kannst beliebig viele Administratoren anlegen, Geschäftsführung und Buchhaltung bekommen also eigene Zugänge statt eines geteilten Logins. Dazu liefert UnitPlus monatlich fertige DATEV-Buchungssätze. Das überzeugt mich in dieser Kategorie am meisten, denn ein Geldmarktfonds ist buchhalterisch aufwendiger als ein Tagesgeldkonto. Du hast es mit Wertpapieren zu tun, nicht mit klassischen Zinserträgen. Dass der Anbieter die Buchungssätze mitliefert, spart deinem Steuerberater Arbeit.
Punkte kostet vor allem, dass die Kontoführung nicht kostenlos ist. Die Nutzungsgebühr läuft anteilig Monat für Monat mit, unabhängig davon, wie sich der Fonds entwickelt. Außerdem führt kein Weg an der Online-Oberfläche vorbei, weder per Telefon noch per Post.
Vivid und Finom binden ihr Zinskonto direkt ans eigene Geschäftskonto, dort siehst du Zahlungsverkehr und Verzinsung in einer Oberfläche. Bei UnitPlus kommt ein zusätzliches Tool neben deine Hausbank. Dafür musst du dein Konto nicht wechseln, und genau das ist für die meisten Firmen der entscheidende Unterschied. Im Alltag bleibt eine Einschränkung: Bis zu drei Werktage dauert die Auszahlung. Wer mittags kurzfristig eine größere Rechnung begleichen muss, kommt so nicht rechtzeitig an das Geld.
Der Service von UnitPlus im Test
Das ist die schwächste Kategorie im Test, und der Grund ist schnell genannt: Eine Telefonnummer für den Support gibt es nicht. Erreichbar ist UnitPlus an Werktagen per Chat und per E-Mail.
Unser Testverfahren straft das ab, ich sehe es entspannter. Beim Onboarding hat sich ein Mitarbeiter von sich aus gemeldet, um offene Fragen zu klären. Genau an dieser Stelle bringt ein Gespräch am meisten, danach gibt es im laufenden Betrieb kaum noch Anlässe, bei denen du jemanden brauchst.
Das liegt auch an der intuitiven Verwaltung. Auszahlungen auf dein Geschäftskonto, weitere Einzahlungen und die üblichen Änderungen erledigst du selbstständig, ganz ohne Support-Ticket. Für eine reine Geldanlage ist das wichtiger als eine Hotline.
Anders sehe ich es bei einem Geschäftskonto, über das dein Zahlungsverkehr läuft. Wenn dort etwas klemmt und Gehälter hängen, willst du jemanden ans Telefon bekommen. Für ein Firmentagesgeld reicht das, was UnitPlus bietet.
Vor- und Nachteile von UnitPlus Business
Nun stellst sich abschließend die Frage, wo uns das UnitPlus Firmentagesgeld überzeugen konnte und wo es noch Verbesserungsbedarf gibt.
Vorteile von UnitPlus Business
- Marktgerechte Rendite: Der Zins folgt dem €STR und nicht der Laune des Anbieters. Neu- und Bestandskunden bekommen denselben Satz.
- Passendes Produkt für jeden Horizont: Cash, Tagesgeld und Festgeld liegen in derselben Oberfläche. Du kannst Liquidität nach Fristigkeit aufteilen.
- Schutz ohne Obergrenze: Als Sondervermögen greift keine 100.000-€-Grenze. Für siebenstellige Reserven ist das ein echtes Argument.
- Hohe Flexibilität: keine Kündigungsfrist, keine Mindestlaufzeit, keine Transaktionsgebühren. Verzinst wird an jedem Bankarbeitstag.
- Einfaches Onboarding: komplett digital, ohne Kontowechsel, mit beliebig vielen Administratoren.
- Zentrale Liquiditätsübersicht: ein Dashboard für alle Anlagen statt drei Tabs bei drei Banken.
- Transparente Kosten: Die Gebührenstaffel steht offen auf der Website, inklusive der Grenzen, ab denen es günstiger wird.
- Automatisierte Buchhaltung: DATEV-Buchungssätze und alle nötigen Dokumente gibt es digital und ohne Aufpreis.
Nachteile von UnitPlus Business
- Kein Bankkonto, sondern eine Anlagelösung: Die gesetzliche Einlagensicherung greift nicht.
- Kein taggleicher Zugriff: Auszahlungen laufen nur auf hinterlegte Konten und dauern bis zu drei Werktage.
- Marktrisiko: Der Anteilswert kann schwanken, auch wenn das bei einem Geldmarktfonds selten und klein ausfällt.
- Keine Zinsgarantie: Senkt die EZB die Leitzinsen, sinkt deine Rendite praktisch sofort mit.
- Langsamere Abwicklung im Ernstfall: Die gesetzliche Einlagensicherung entschädigt innerhalb von sieben Arbeitstagen. Beim Sondervermögen bekommst du dein Geld zwar vollständig, aber nicht in diesem Tempo.
- Gebühr: Die Nutzungsgebühr schmälert die Bruttorendite, und zwar unabhängig davon, wie der Fonds läuft.
Entscheidend sind aus meiner Sicht zwei Punkte auf der Minusseite: der fehlende taggleiche Zugriff und die fehlende Einlagensicherung. Alles andere lässt sich einpreisen. Diese beiden Punkte bestimmen, welcher Teil deiner Liquidität überhaupt hierher gehört.
Für wen lohnt sich UnitPlus Business?
UnitPlus Business passt, wenn deine Firma Geld liegen hat, das sie in den nächsten Wochen nicht anfassen muss. Die Gewinnrücklage einer GmbH, das Vermögen einer Holding, der Erlös aus einem Verkauf: Für solche Beträge ist das Angebot gebaut.
Besonders stark ist es in drei Situationen:
- Deine Reserve liegt über 100.000 €. Bei einer Bank wäre nur dieser Teil gesetzlich geschützt. Um mehr abzusichern, müsstest du auf mehrere Banken verteilen. Das Sondervermögen kennt diese Grenze nicht.
- Du willst deine Hausbank behalten. Anders als bei ING, Vivid und Finom brauchst du kein neues Geschäftskonto. Das Firmenkonto bleibt, wo es ist.
- Es geht um größere Summen. Ab einer Million sinkt die Gebühr, ab 20 Mio. € verhandelt UnitPlus individuell.
Nicht geeignet ist das Angebot für Geld, das du kurzfristig brauchst. Gehälter, die Umsatzsteuer-Vorauszahlung, offene Lieferantenrechnungen: Diese Beträge gehören auf das Geschäftskonto, weil eine Auszahlung bis zu drei Werktage dauert.
Auch wenn deine interne Anlagerichtlinie eine gesetzliche Einlagensicherung vorschreibt, fällt UnitPlus raus. Das betrifft häufig Vereine, Stiftungen und Firmen mit Treuhandgeldern. Und wer bereit ist, alle paar Monate umzuschichten, holt mit den Aktionszinsen von Finom oder Vivid kurzfristig mehr heraus.
Eine harte Grenze gibt es noch: UnitPlus nimmt nur Unternehmen an, die in Deutschland steuerpflichtig sind. Für eine österreichische GmbH oder eine Schweizer AG ist das Thema damit erledigt.
Fazit: starkes Angebot, aber kein Tagesgeld
Mit einem Testergebnis von 90,45 % liegt UnitPlus Business vor ING, Vivid und Finom. Das kommt vor allem daher, dass der Zins dauerhaft gilt und nicht nach vier Monaten einbricht. Auf 100.000 € gerechnet sind das bei aktuell 2,43 % rund 2.430 € im Jahr, während die Aktionsangebote der Wettbewerber über zwölf Monate zwischen 1.833 € und 2.200 € liegen.
Trotzdem würde ich das Produkt nicht jeder Firma empfehlen, und der Grund steckt im Namen. Das ist kein Tagesgeld. Du kaufst Anteile an einem Geldmarktfonds, verzichtest auf die gesetzliche Einlagensicherung und wartest im Ernstfall bis zu drei Werktage auf dein Geld. Wer das weiß und einordnen kann, bekommt hier ein sehr solides Werkzeug für Firmenliquidität, inklusive DATEV-Export und offen einsehbarer Gebührenstaffel.
Für meine eigene Firmenreserve wäre die Aufteilung klar: Betriebsmittel auf dem Geschäftskonto, den Rest hierher. Brauchst du dagegen eine Bankeinlage mit Einlagensicherung, findest du die passenden Angebote in unserem Tagesgeld für Firmen im Vergleich.
Wie handhabst du die Liquidität deiner Firma? Schreib mir gern einen Kommentar.
