
Bondora Go & Grow im Test Wie sicher sind die 6 % wirklich?
Immer mehr Menschen suchen nach Möglichkeiten, um Geld renditenorientiert zu investieren. Neben dem wichtigen Wertpapiergeschäft stehen auch alternative Investments wie P2P im Fokus.
Einer der wohl bekanntesten Anbieter in diesem Bereich ist Bondora. Inzwischen hat das Unternehmen sich aufgeteilt und die Investitionen laufen über Go & Grow – die Verbindung zu Bondora bleibt aber bestehen. Für unseren Vergleich haben wir Go & Grow ausführlich getestet und zeigen dir, wie seriös die Plattform wirklich ist.
Das Wichtigste zum Go & Grow Test
- Go & Grow zahlt bis zu 6 % Zinsen pro Jahr, tagesgenau gutgeschrieben
- In unserem Test erreicht Go & Grow 90,27 % und landet damit auf Platz 1 von zwölf P2P-Plattformen
- Die Bilanz ist die stärkste im Testfeld: 74,7 % Eigenkapitalquote und 9,5 Mio. € Gewinn
- Es gibt keine Banklizenz und keine Einlagensicherung – dein Geld ist dem Kreditrisiko ausgesetzt
- Seit Januar 2026 firmiert das Produkt eigenständig als Go&Grow OÜ
Bondora Go and Grow ist das wohl bekannteste P2P-Produkt im deutschsprachigen Raum – und gleichzeitig das am häufigsten missverstandene. Ich selbst nutze Go & Grow immer wieder zur kurzfristigen Anlage. Für unseren P2P-Test habe ich mir ein neues Konto angelegt und das Produkt objektiv im Wettbewerbsvergleich bewertet.
Im Ergebnis erzielt Bondora Go & Grow im Test ein Ergebnis von 90,27 % und platziert sich damit an der Spitze unseres Vergleichs. Und blicken wir auf die Zahlen, dann ist das hier ein Foto-Finish, denn PeerBerry kommt auf 90,26 %. ViaInvest und Mintos sind ebenfalls nur wenige Punkte vom Testsieg entfernt – wer gewinnt ist hier eine Frage der Gewichtung.
Go & Grow ist kein Tagesgeld
Vorweg die Einordnung, die im Rest des Textes immer wieder auftaucht: Go & Grow ist kein Tagesgeldkonto. Die 6 % sind eine Zielrendite und keine Garantie – und eine Einlagensicherung gibt es ebenfalls nicht. Wer das akzeptiert, bekommt eines der bequemsten Produkte am Markt. Wer es nicht akzeptiert, sollte die Finger davon lassen.
Für unseren P2P-Vergleich bewerten wir jede Plattform in sechs Kategorien. Jede Kategorie hat mehrere Einzelkriterien, sodass am Ende ein differenziertes Bild entsteht und nicht nur ein Bauchgefühl.
Wie sicher ist Bondora Go and Grow wirklich?
Die Sicherheit ist mit 25 % die am stärksten gewichtete Kategorie in unserem Test – zusammen mit der Plattform macht sie die Hälfte der Gesamtwertung aus. Go & Grow holt hier 99,13 % und damit praktisch die volle Punktzahl.
Der erste Pluspunkt ist schlicht das Alter. Bondora vergibt seit 2008 Kredite und hat in dieser Zeit die Finanzkrise, Corona und die Zinswende überstanden. Das ist im P2P-Markt, in dem Plattformen regelmäßig nach drei Jahren wieder verschwinden, keine Kleinigkeit. Reguliert wird das Unternehmen von der estnischen Finanzaufsicht EFSA – allerdings als Kreditgeber, nicht als Bank. Dieser Unterschied ist wichtiger, als er klingt, und ich komme gleich darauf zurück.
Die Abspaltung: Aus Bondora Capital OÜ wird Go&Grow OÜ
Wenn du in den vergangenen Monaten verwirrt warst, weil das Produkt plötzlich unter goandgrow.eu auftaucht: Das hat einen Hintergrund. Im Januar 2026 haben die Gesellschafter der Bondora Group AS die Abspaltung der Tochter Bondora Capital OÜ beschlossen. Dabei entstand die neue Go&Grow Holding AS, Bondora Capital OÜ wurde ihre hundertprozentige Tochter und in Go&Grow OÜ umbenannt.
Das steht so im Nachtragsbericht des Geschäftsberichts 2025 und hatte mich doch etwas überrascht – immerhin gibt das Unternehmen den bekannten Markennamen auf. Für dich als Anleger ändert sich am Produkt selbst nichts, wohl aber am Vertragspartner. Wenn du älteres Informationsmaterial liest, achte darauf, auf welche Gesellschaft es sich bezieht. Das Kreditgeschäft der Bondora Group AS läuft davon unberührt weiter.
Keine Einlagensicherung bei Go & Grow
Go & Grow hat keine Banklizenz. Die gesetzliche Einlagensicherung über 100.000 €, die du von deinem Tagesgeldkonto kennst, greift hier nicht. Ein Totalverlust ist theoretisch möglich.
Was passiert mit meinem Geld, wenn Go & Grow pleitegeht?
Das ist die Frage, die mir am häufigsten gestellt wird – und die in den meisten Testberichten mit einem Achselzucken beantwortet wird. Der Geschäftsbericht liefert dazu eine konkrete Antwort.
Nicht investiertes Guthaben liegt auf getrennten Treuhandkonten bei der SEB Pank und der LHV Pank. Zum 31.12.2025 waren das 65,9 Mio. € – nach 38,9 Mio. € im Vorjahr. Diese Mittel stehen außerhalb der Bilanz, und laut Geschäftsbericht gehören sie nicht zur Insolvenzmasse der Gruppe und sind in Vollstreckungsverfahren gegen das Unternehmen nicht pfändbar.
Klingt beruhigend, hat aber eine klare Grenze: Das gilt nur für Geld, das noch nicht investiert ist. Sobald dein Kapital in Krediten steckt – und genau dafür erhältst du ja die 6 % – trägst du das Ausfallrisiko der Kreditnehmer. Und genau hiergegen hilft auch kein Treuhandkonto.
Die Konstruktion schützt dich vor einer Pleite der Plattform, nicht vor Zahlungsausfällen bei den Krediten. Wer beides in einen Topf wirft, macht sich das Produkt schöner, als es ist. Wie du Risiken in dieser Anlageklasse besser verteilst, liest du in unserem Beitrag zur richtigen Diversifikation im Portfolio.
Einzelbewertung zur Sicherheit von Go & Grow
| Ausprägung | Punkte | |
|---|---|---|
| Gründungsjahr | 2008 | 2,00 / 2,00 |
| Kommunikation | Proaktiv (Note 1,5) | 1,80 / 2,00 |
| Geschäftsbericht | Extern geprüft (KPMG) | 3,00 / 3,00 |
| Profitables Geschäftsmodell | Ja | 2,00 / 2,00 |
| Separierte Konten | Ja (SEB, LHV) | 3,00 / 3,00 |
| Krisenresilienz | Ja | 4,00 / 4,00 |
| Kreditsicherheiten | Je nach Darlehen | 2,00 / 2,00 |
| Regulierung | Ja, EFSA | 3,00 / 3,00 |
| Bonitätsprüfung der Kunden | Ja | 2,00 / 2,00 |
| Gesamtbewertung | 22,80 / 23,00 |
Die Go & Grow Plattform im Test: Ein Produkt, ein Zinssatz
In der Kategorie Plattform erreicht Go & Grow 89,29 %. Das Besondere: Es gibt hier nichts auszuwählen. Kein Kreditmarktplatz, keine Anbieterlisten, keine Laufzeiten – du zahlst ein, und dein Geld landet automatisch in einem breit gestreuten Portfolio aus Konsumkrediten.
Genau das ist der Grund, warum Go & Grow so beliebt ist. Rund 1,59 Mio. Nutzer sind bei Go & Grow registriert, davon nutzen mehr als 190.000 Anleger das Produkt aktiv. Wenn du schon mal versucht hast, bei einer klassischen P2P-Plattform ein sinnvolles Portfolio aus Einzelkrediten zusammenzustellen, weißt du, wie viel Arbeit das ist. Ich habe dir das bspw. im Zuge meines Mintos Tests gezeigt. Hier entfällt sie komplett. Wie P2P im Grundsatz funktioniert, erklären wir dir in unserem Ratgeber zu P2P-Krediten.
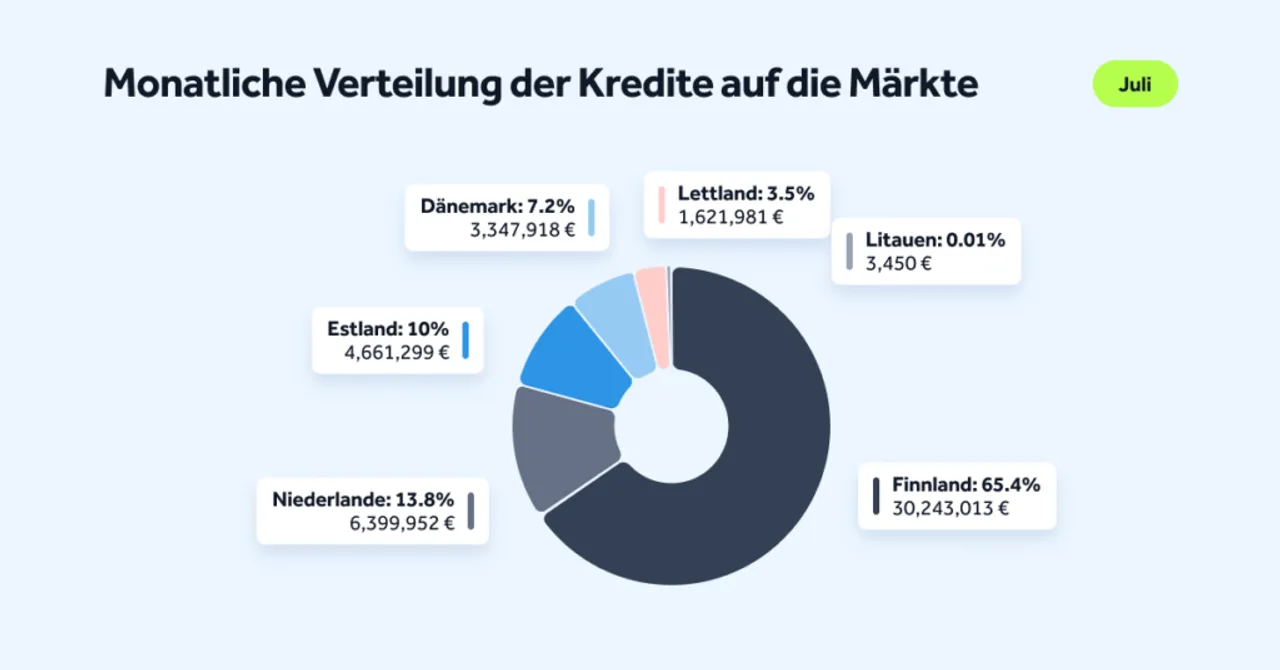
Der Preis für diesen Komfort ist Transparenz. Bei einem Marktplatz kannst du dir jeden einzelnen Kredit ansehen. Bei Go & Grow siehst du eine aggregierte Verteilung und musst darauf vertrauen, dass die Auswahl passt. Wir bewerten die Transparenz deshalb nur als mittel – das kostet einen Punkt und ist aus meiner Sicht auch berechtigt.
Die Kontoeröffnung dauert keine zehn Minuten
Die Anmeldung läuft vollständig digital: E-Mail, Ausweisdaten, Video-Identifikation, fertig. Ich war schneller durch als bei der letzten Depoteröffnung. Direkt nach der Verifizierung landest du auf einem noch leeren Dashboard.
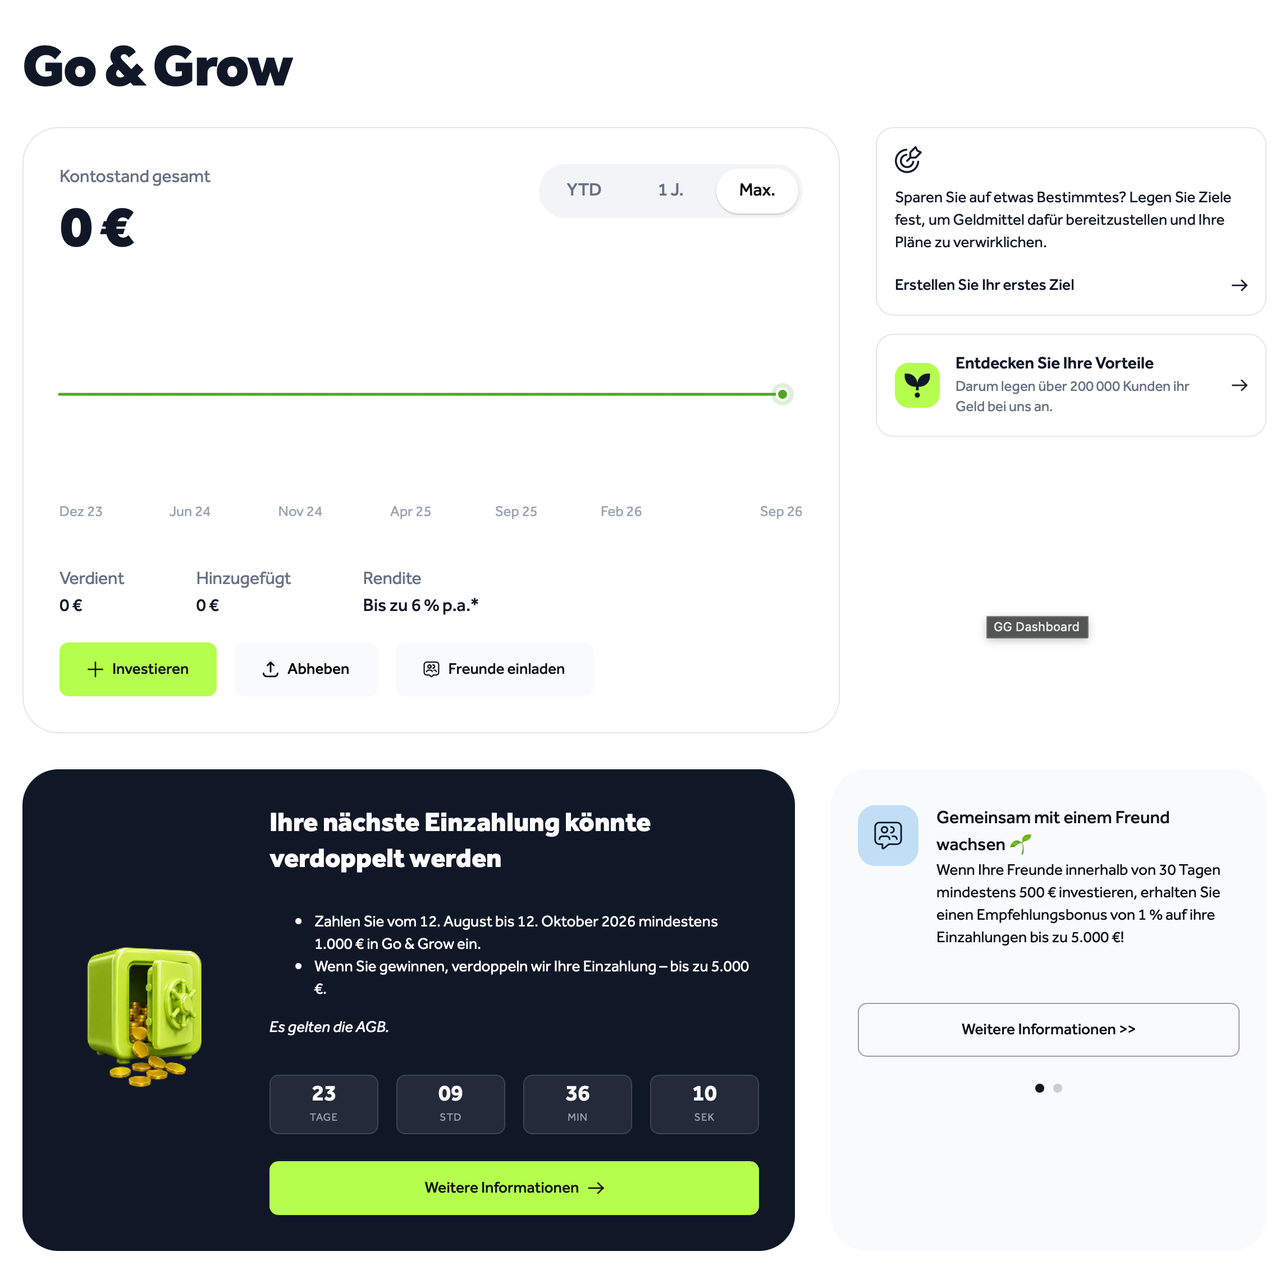
Ein Einzahlungslimit gibt es nicht mehr. Historisch war die monatliche Einzahlung bei Go & Grow gedeckelt – erst auf 400 €, später auf 700 €. Beides ist Geschichte: Du kannst heute einzahlen, so viel du möchtest. Für größere Beträge gilt trotzdem meine Empfehlung aus dem Fazit.
Einzelbewertung der Go & Grow Plattform
| Ausprägung | Punkte | |
|---|---|---|
| Anzahl Investoren | rund 500.000 | 4,00 / 4,00 |
| Investierbare Länder | 5 | 2,00 / 2,00 |
| Transparenz | Mittel | 1,00 / 2,00 |
| Rückkaufverpflichtung | Nicht vorhanden | 0,00 / 0,50 |
| Gruppengarantie | Vorhanden | 0,50 / 0,50 |
| Sekundärmarkt | Entfällt, Auszahlung direkt | 2,00 / 2,00 |
| Deutschsprachige Plattform | Ja | 1,00 / 1,00 |
| Forderungsmanagement | Vorhanden | 2,00 / 2,00 |
| Gesamtbewertung | 12,50 / 14,00 |
Eine Anmerkung zum Sekundärmarkt: Den gibt es bei Go & Grow nicht mehr, und er wäre auch sinnlos. Bei einem Marktplatz brauchst du ihn, um vorzeitig aus laufenden Krediten herauszukommen. Hier beantragst du einfach eine Auszahlung. Wir werten das Kriterium deshalb als erfüllt und ziehen keine Punkte ab.
Die Bilanz ist die stärkste im gesamten Testfeld
Mit Blick auf die Bilanz wird es interessant, und hier unterscheidet sich dieser Test von allem, was du sonst zu Go & Grow findest: Ich habe den Konzernabschluss 2025 der Bondora Group AS gelesen. Er ist von KPMG Baltics nach IFRS geprüft – bei P2P-Plattformen alles andere als selbstverständlich.
Das Ergebnis ist die einzige volle Punktzahl, die wir in dieser Kategorie je vergeben haben.
Die wichtigsten Zahlen aus dem Geschäftsbericht 2025
| 2025 | 2024 | |
|---|---|---|
| Umsatz | 62,7 Mio. € | 52,6 Mio. € |
| Jahresüberschuss | 9,5 Mio. € | 1,2 Mio. € |
| Eigenkapital | 27,5 Mio. € | 19,6 Mio. € |
| Bilanzsumme | 36,8 Mio. € | 27,5 Mio. € |
| Liquide Mittel | 20,4 Mio. € | 13,8 Mio. € |
| Kundengelder auf Treuhandkonten | 65,9 Mio. € | 38,9 Mio. € |
| Mitarbeiter (Vollzeit) | 194 | 177 |
Spannend finde ich zudem, dass der Gewinnsprung von 1,2 auf 9,5 Mio. € nicht nur aus dem Wachstum kommt. Der Aufwand für zweifelhafte Forderungen ist im selben Zeitraum von 14,4 auf 6,9 Mio. € gefallen – dieser Effekt dürfte deutlich größere Auswirkungen auf den Gewinn haben. Für die Kreditqualität ist das eine gute Nachricht. Aber es ist ein Effekt, der sich nicht jedes Jahr wiederholen lässt. Wer aus diesen Zahlen eine dauerhafte Gewinnmaschine liest, überinterpretiert sie.
Nachfolgend findest du die Kennzahlen mitsamt der Berechnung:
Eigenkapitalquote (74,74 %)
Die Eigenkapitalquote ist der Anteil des Eigenkapitals an der Bilanzsumme. Je höher, desto dicker das Polster, mit dem ein Unternehmen schlechte Jahre abfedern kann.
27,5 Mio. € / 36,8 Mio. € * 100 = 74,74 %
Zum Vergleich: Mintos kommt aktuell auf 32,96 %. Drei Viertel Eigenkapital sind für ein Fintech ein außergewöhnlich hoher Wert.
Liquidität 1. Grades (2,47)
Die Liquidität 1. Grades zeigt, ob die liquiden Mittel ausreichen, um die kurzfristigen Verbindlichkeiten zu decken. Alles über eins ist unkritisch.
Liquidität 1. Grades = 20,4 Mio. € / 8,2 Mio. € = 2,47
Liquidität 3. Grades (3,18)
Hier fließen zusätzlich Forderungen und sonstige Vermögenswerte ein. Ein Wert von 3,18 bedeutet: Das kurzfristige Vermögen deckt die kurzfristigen Schulden mehr als dreifach.
Liquidität 3. Grades = 26,2 Mio. € / 8,2 Mio. € = 3,18
Verschuldung-Eigenkapital-Quote (33,79 %)
Diese Kennzahl setzt die gesamten Verbindlichkeiten ins Verhältnis zum Eigenkapital. Je niedriger, desto solider die Finanzierung.
Verschuldung-Eigenkapital-Quote = 9,3 Mio. € / 27,5 Mio. € * 100 = 33,79 %
Ein großer Teil davon sind Leasingverbindlichkeiten für die Büros. Klassische Bankschulden trägt das Unternehmen praktisch keine.
Gesamtkapitalrentabilität (25,85 %)
Die Gesamtkapitalrentabilität zeigt, wie viel Gewinn ein Unternehmen aus seinem gesamten eingesetzten Kapital zieht.
Gesamtkapitalrentabilität = 9,5 Mio. € / 36,8 Mio. € * 100 = 25,85 %
Das ist ein sehr starker Wert – allerdings mit der oben genannten Einschränkung, dass die gesunkenen Wertberichtigungen kräftig mitgeholfen haben.
Einzelbewertung zur Bilanz von Go & Grow
| Ausprägung | Punkte | |
|---|---|---|
| Gesamtkapitalrentabilität | 25,85 % | 4,00 / 4,00 |
| Eigenkapitalquote | 74,74 % | 2,00 / 2,00 |
| Fremdkapitalquote | 25,26 % | 2,00 / 2,00 |
| Liquiditätsgrad 1 | 2,47 | 1,00 / 1,00 |
| Liquiditätsgrad 2 | 3,18 | 1,00 / 1,00 |
| Liquiditätsgrad 3 | 3,18 | 1,00 / 1,00 |
| Verschuldungsgrad | 33,79 % | 2,00 / 2,00 |
| Gesamtbewertung | 13,00 / 13,00 |
Gebühren bei Go & Grow im Test
Mit 90 % schneidet Go & Grow bei den Gebühren deutlich besser ab als die meisten Wettbewerber. Kontoeröffnung, Kontoführung und das Investieren selbst kosten nichts. Und es gibt keine Mindestanlage: Schon ein einzelner Euro wird investiert. Besser geht es nicht.
Der Haken ist die Auszahlungsgebühr von 1 € pro Abhebung, unabhängig vom Betrag. Bei 5.000 € ist das zu vernachlässigen. Wenn du dir aber monatlich 50 € auszahlen lässt, sind das 2 % – und damit ein Drittel deiner Jahresrendite auf diesen Betrag. Mein Tipp: Sammle Auszahlungen und hol dir das Geld in größeren Tranchen – ich würde erst ab 500 € auszahlen.
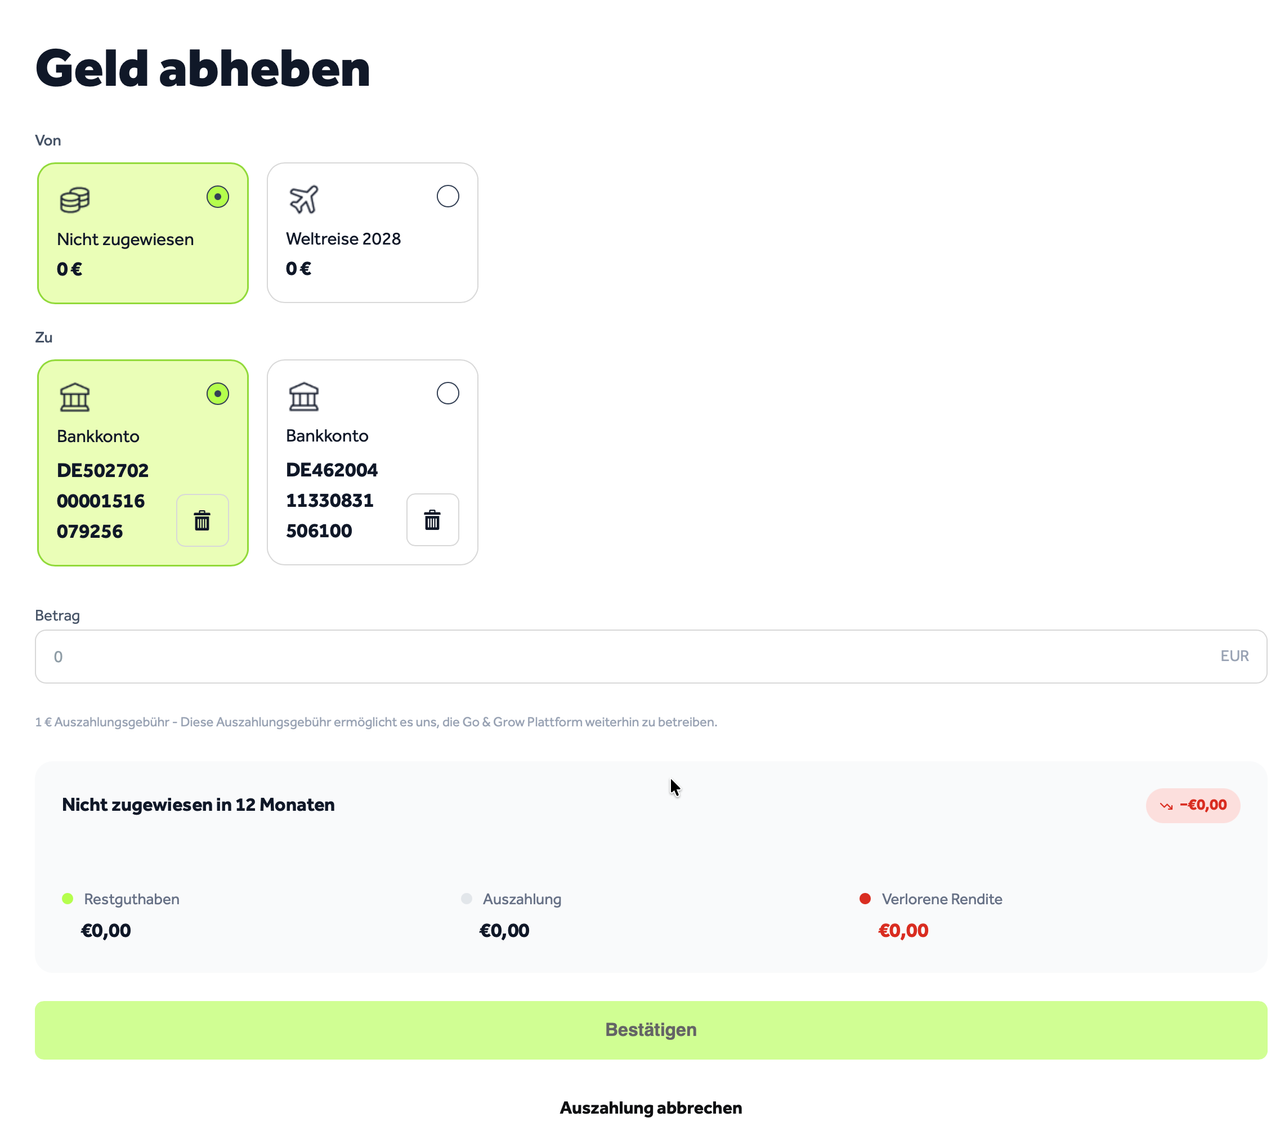
Zur Auszahlungsdauer habe ich den Praxistest gemacht: Vom Auszahlungsauftrag bis zur Gutschrift auf meinem Girokonto hat es genau einen Tag gedauert. Das ist schneller als bei manchem Broker. Verschweigen sollte man aber nicht, dass Go & Grow in Krisenphasen – zuletzt zu Beginn der Corona-Pandemie – Auszahlungen gedeckelt und nur in Teilbeträgen ausgezahlt hat. Genau dann, wenn viele gleichzeitig an ihr Geld wollen, kann es also klemmen. Und das liegt in der Natur des Produkts, denn es handelt sich eben um kein Tagesgeld, sondern um Kredite mit festen Laufzeiten.
Einzelbewertung der Go & Grow Gebühren
| Ausprägung | Punkte | |
|---|---|---|
| Kontoeröffnung | Kostenlos | 1,00 / 1,00 |
| Kontoführung | Kostenlos | 2,00 / 2,00 |
| Investitionen | Kostenlos | 2,00 / 2,00 |
| Gebühren Sekundärmarkt | Entfällt | 2,00 / 2,00 |
| Mindestanlage | Keine (ab 1,00 €) | 2,00 / 2,00 |
| Inaktivitätsgebühr | Vorhanden | 0,00 / 1,00 |
| Gesamtbewertung | 9,00 / 10,00 |
5. Features bei Bondora Go & Grow: Sparziele, Rechner und die Zielrendite
Die Kategorie Features ist mit 78,10 % die zweitschwächste im Test – und der Grund dafür ist schnell erklärt: die Rendite.
6 % klingen gut – im Vergleich zu was?
Go & Grow zahlt aktuell bis zu 6 % pro Jahr, tagesgenau gutgeschrieben. Zum 1. April 2025 wurde der Satz von zuvor 6,75 % gesenkt. Wichtig ist das Wörtchen „bis zu": Es handelt sich um eine Zielrendite, nicht um einen vertraglich zugesicherten Zins.
Meine Erfahrung mit der Go & Grow Rendite
Seitdem ich Bondora Go & Grow benutze, habe ich immer die Zielrendite erzielt. Auch in schwierigen Phasen wie Corona hat sich hieran nichts geändert. Wichtig ist nur, dass du die Rendite eben als Zielrendite verstehst und nicht als Garantiezins.
In unserem Bewertungsraster gibt es für das Renditeziel nur 0,25 von 2 Punkten. Das klingt hart, hat aber einen Grund. Solides Tagesgeld bringt dir derzeit ohne nennenswertes Risiko eine attraktive Verzinsung – und zwar mit gesetzlicher Einlagensicherung. Gerade mit Blick auf die aktuellen Tagesgeldzinsen zeigt sich, dass durch Aktionen Zinsen von mehr als 4 % möglich sind.
Die Differenz zwischen dem risikoarmen und dem bei Go & Grow investierten Kapital ist dein persönlicher Risikoaufschlag. Und dieser fällt mit Blick auf einen möglichen Totalverlust eher überschaubar aus. Wie sich Rendite, Sicherheit und Verfügbarkeit gegenseitig ausschließen, zeigt das magische Dreieck der Geldanlage.
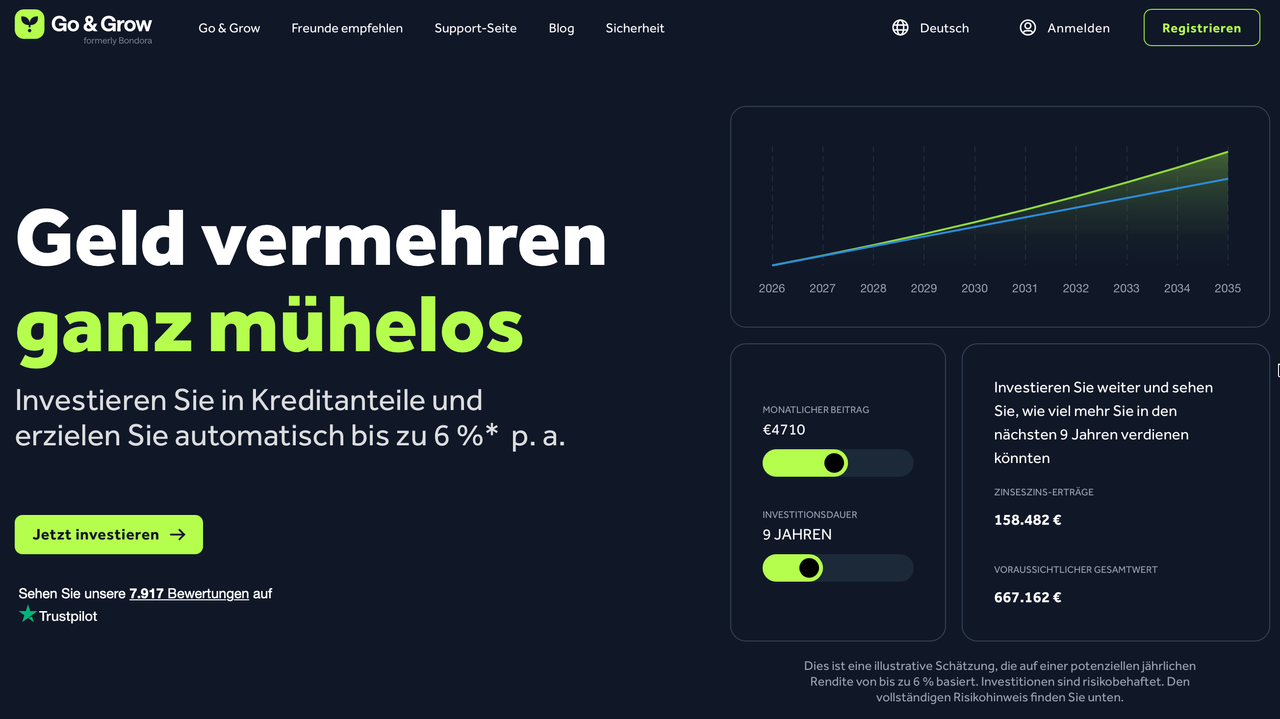
Nett gemacht ist der integrierte Rechner. Du gibst Startbetrag und monatliche Sparrate ein und siehst die Wertentwicklung inklusive Zinseszins. Behalte dabei im Hinterkopf, dass die Kurve eine konstante Verzinsung unterstellt – die zukünftige Zinsentwicklung kennt niemand.
Die Sparziele-Funktion: Das kann sonst keiner
Über dieses Feature schreibt merkwürdigerweise kein anderer, mir bekannter Testbericht – dabei ist es der Teil, den ich nach ein paar Wochen tatsächlich am häufigsten geöffnet habe. Du legst ein Sparziel an, gibst Zielbetrag und Zeitraum ein, und Go & Grow rechnet dir aus, welche monatliche Rate du dafür brauchst.
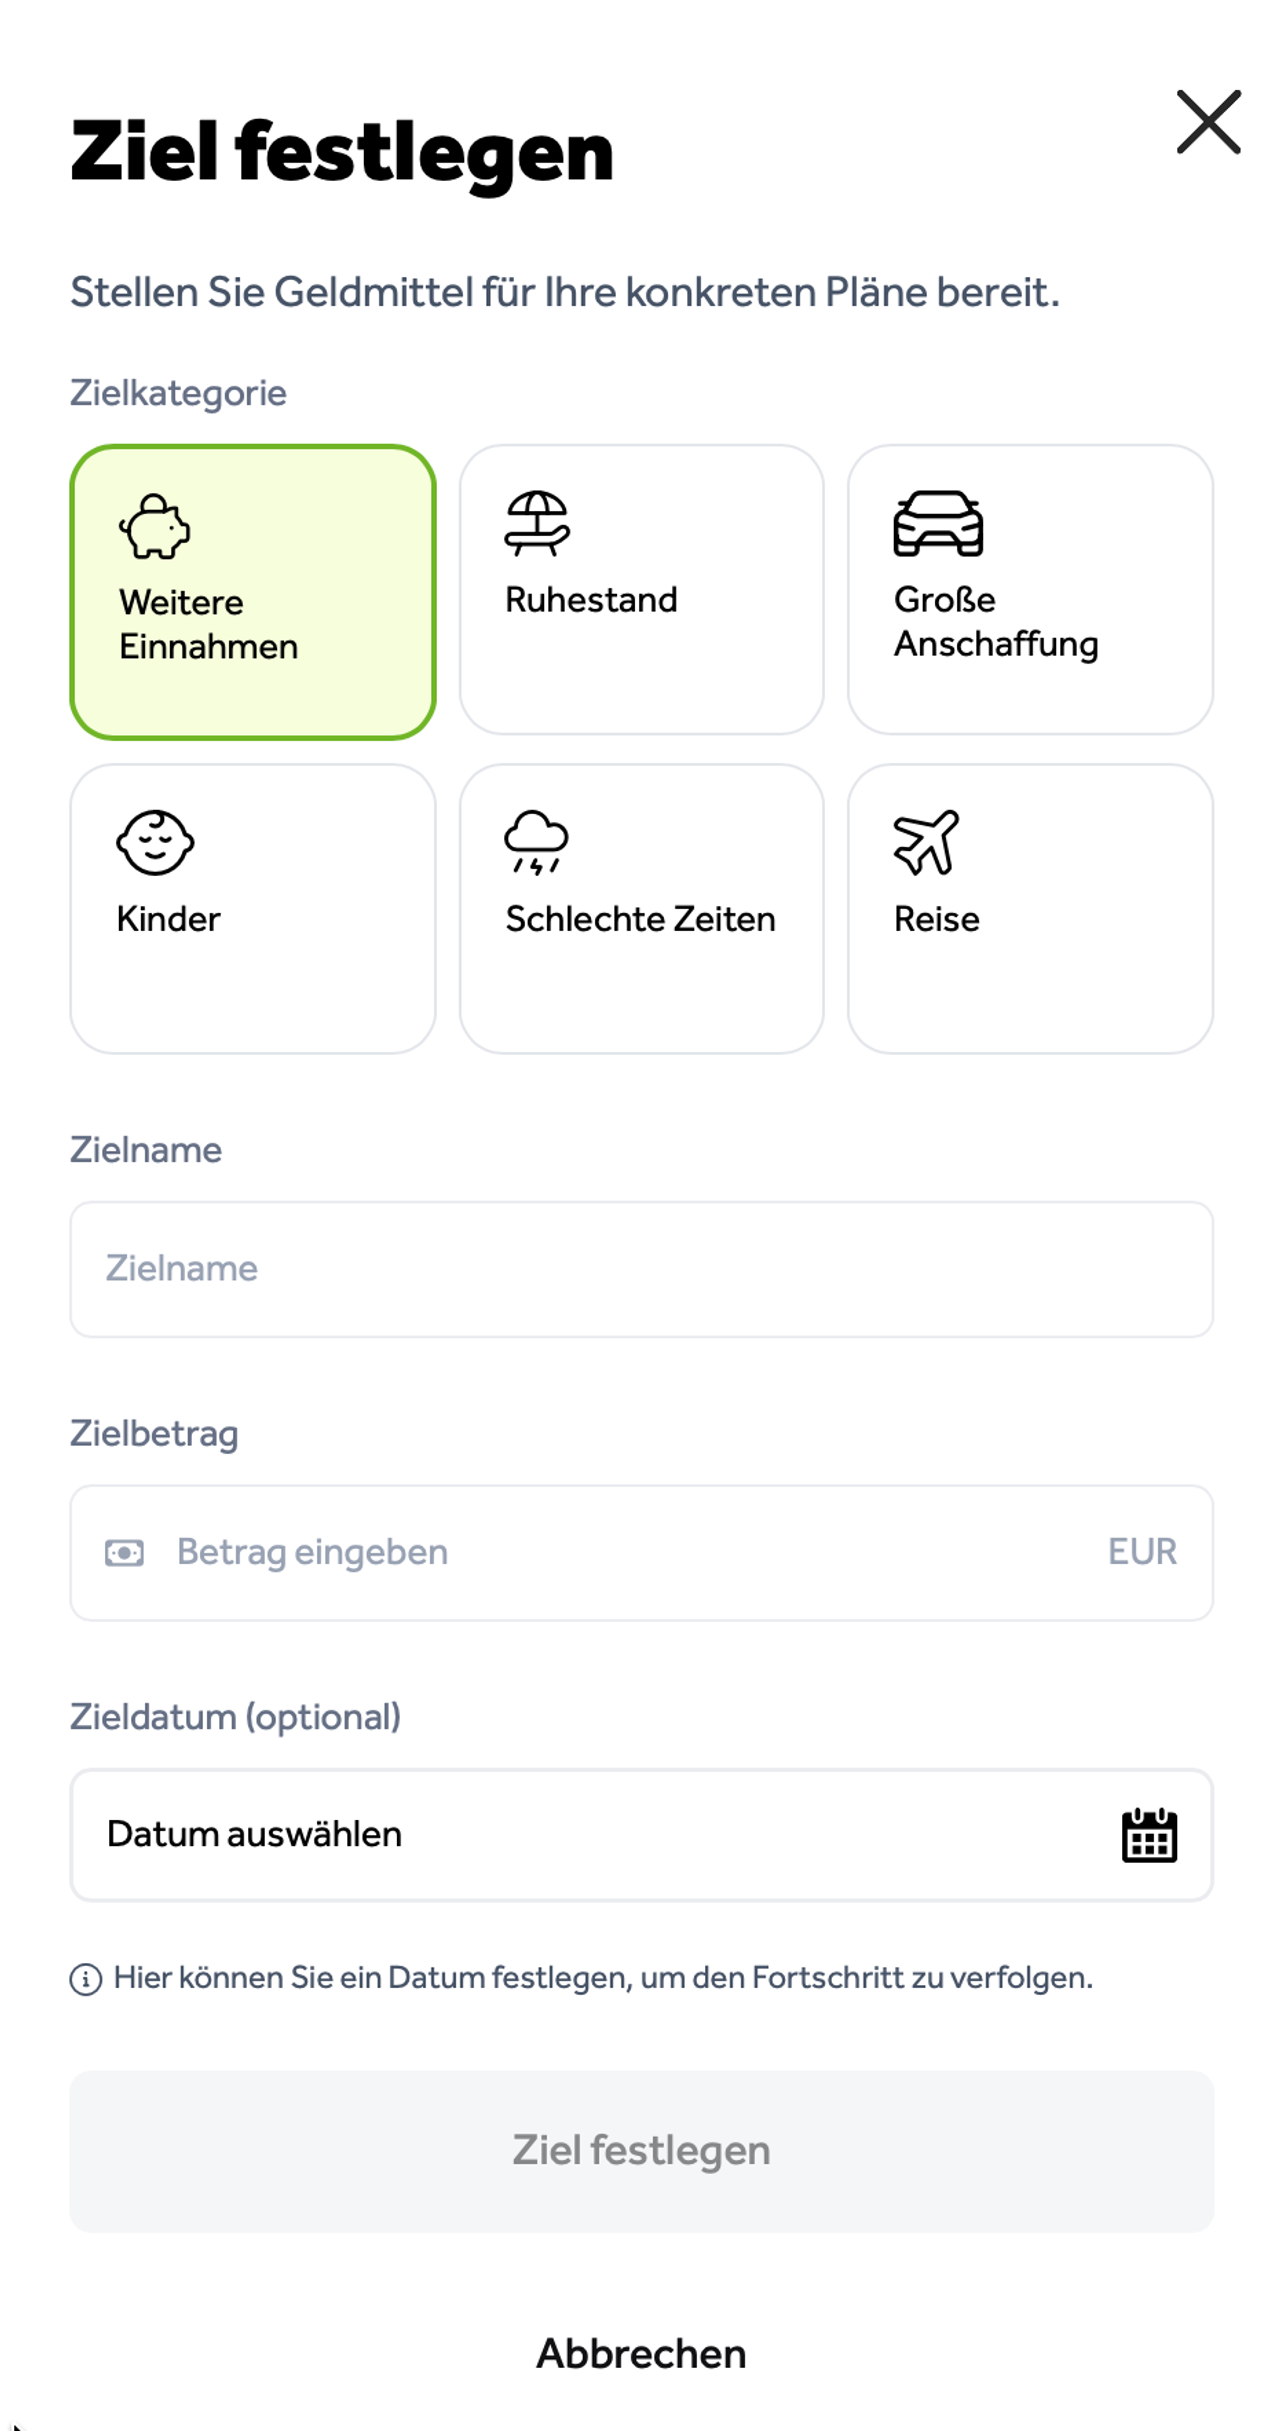
Ich habe für den Test ein Ziel „Urlaub" angelegt. Der Fortschrittsbalken ist banal – und funktioniert trotzdem. Wer schon mal versucht hat, auf einem einzigen Tagesgeldkonto mehrere Sparzwecke auseinanderzuhalten, kennt das Problem: Gedanklich ist alles ein Topf, und am Ende wird der Topf für etwas anderes geplündert.
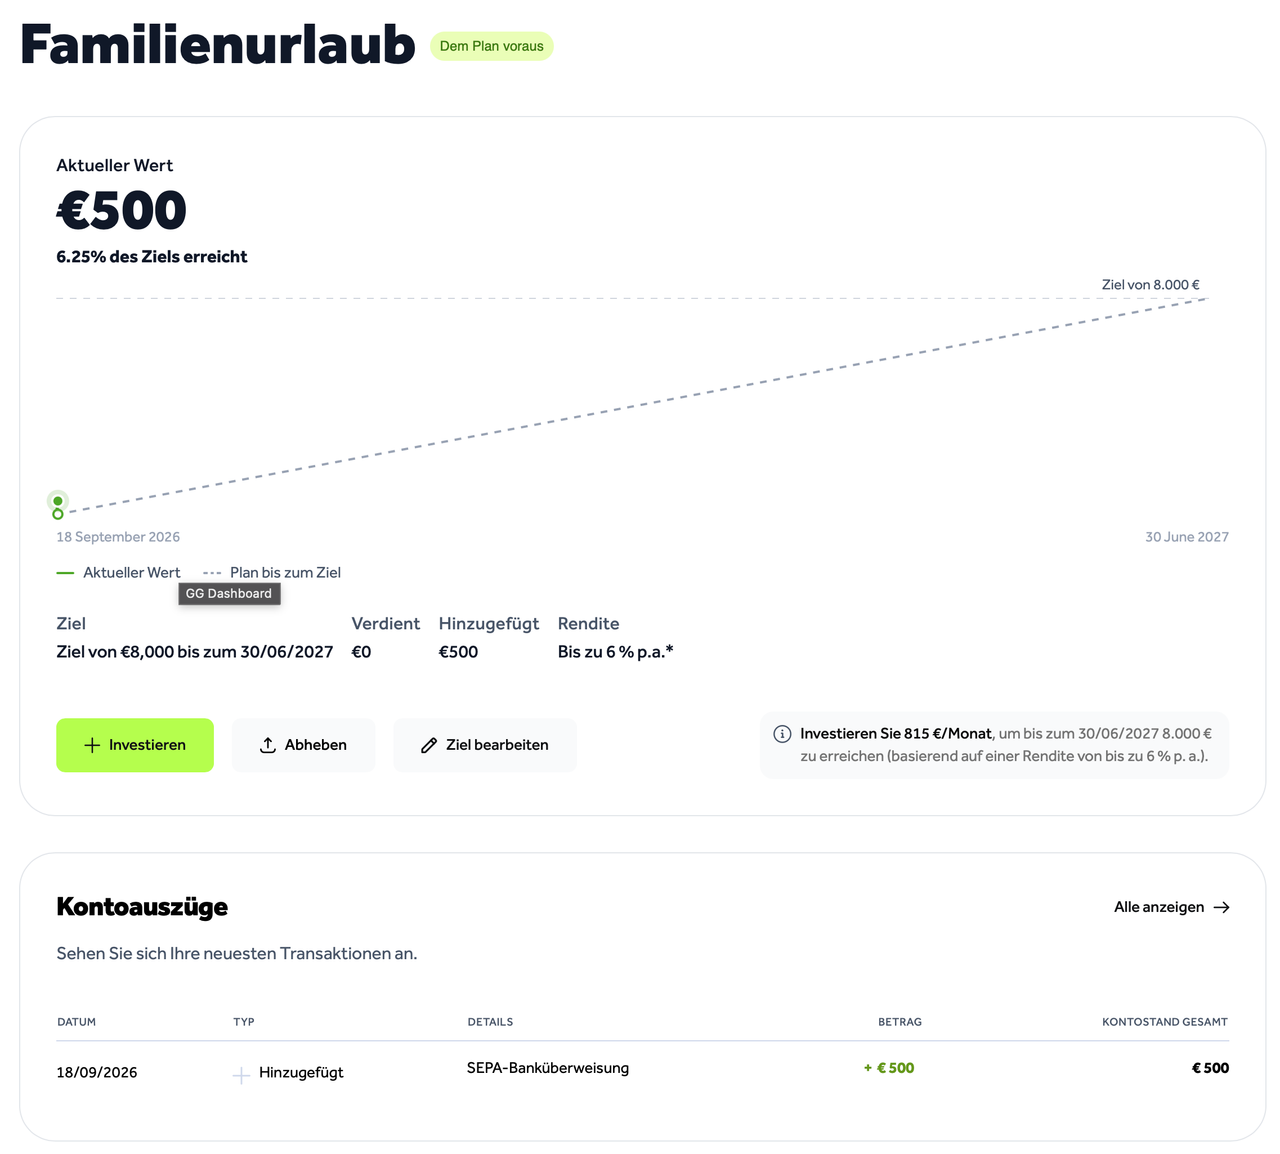
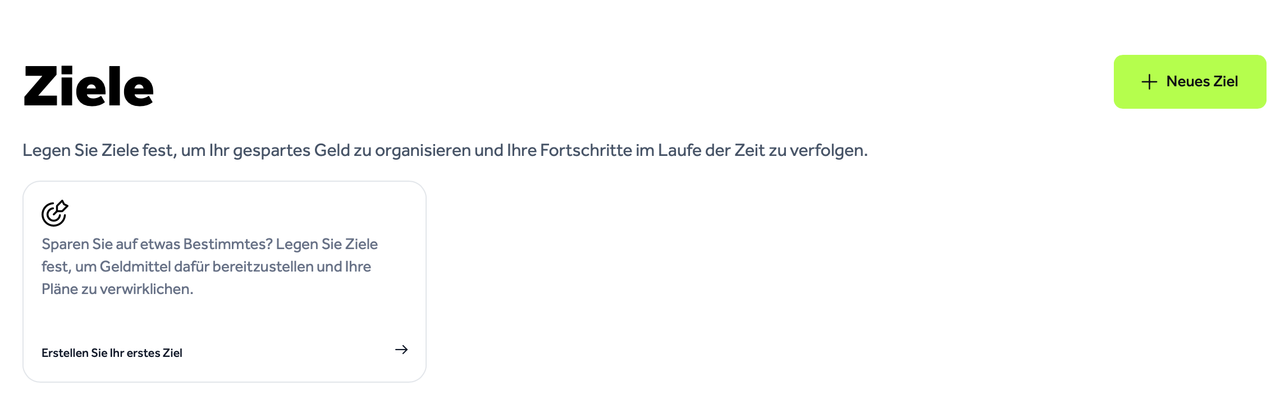
Mehrere Ziele laufen parallel und werden übersichtlich nebeneinander dargestellt. Das ist in der Praxis reine persönliche Buchhaltung und ändert nichts an deiner Rendite. Aber es hilft beim Dranbleiben – und das ist beim Sparen oft die halbe Miete. Weitere Methoden dieser Art findest du bei unseren Spar-Challenges.
Steuern: Go & Grow führt nichts für dich ab
Deine Zinsen sind Kapitalerträge und müssen versteuert werden. Weil Go & Grow ein ausländischer Anbieter ohne deutschen Steuerabzug ist, passiert das nicht automatisch: Du trägst die Erträge selbst in die Anlage KAP ein, in die Zeile für ausländische Kapitalerträge ohne Steuerabzug.
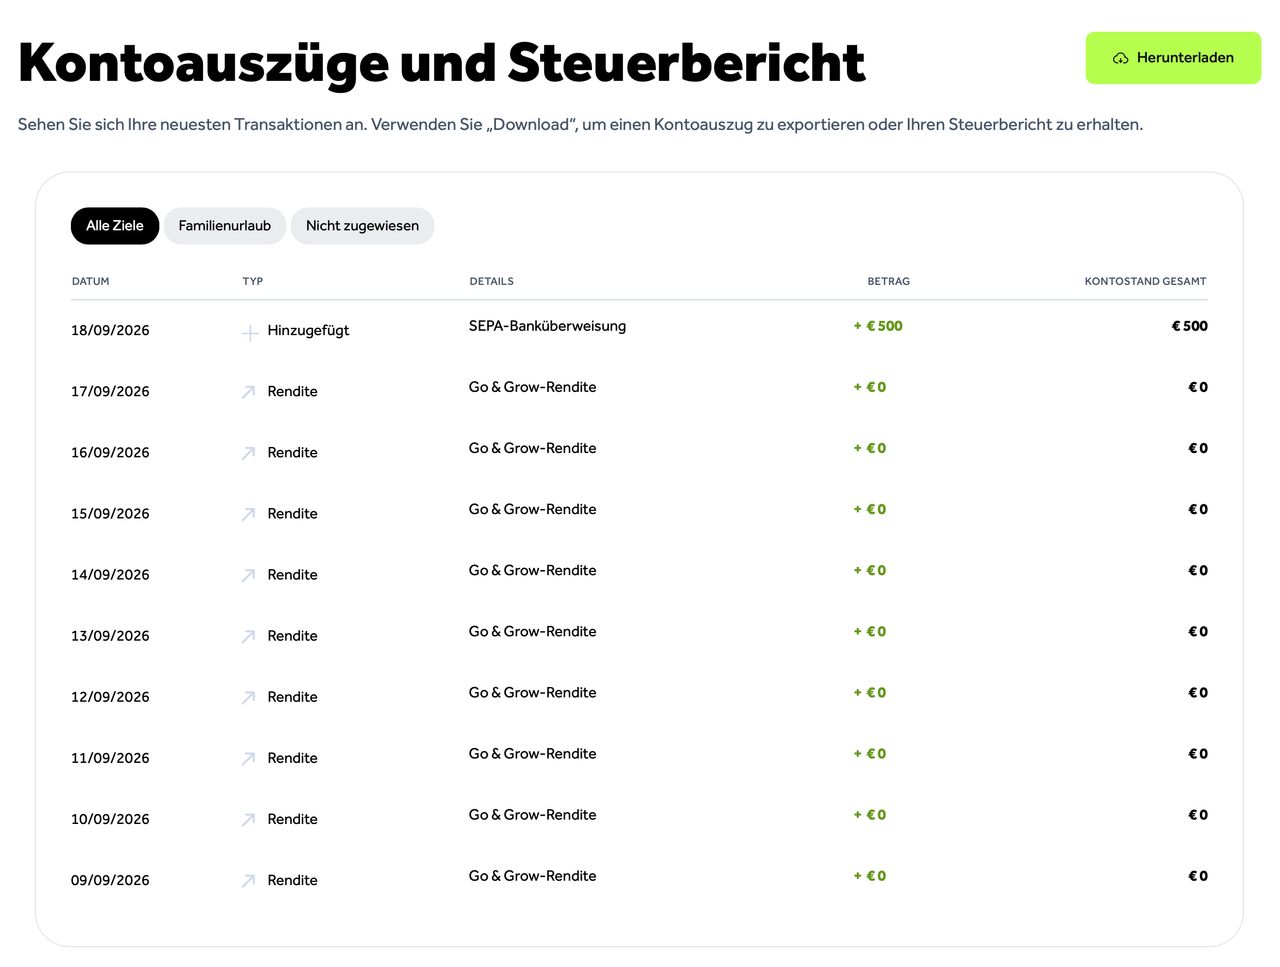
Der Sparerpauschbetrag gilt selbstverständlich auch hier – einen Freistellungsauftrag kannst du bei Go & Grow aber nicht einrichten. Als Nachweis lädst du dir den Kontoauszug herunter.
Wenn du die Erträge lieber von einem Programm einsortieren lässt, findest du passende Anbieter in unserem Steuersoftware-Vergleich.
Einzelbewertung der Go & Grow Features
| Ausprägung | Punkte | |
|---|---|---|
| Auto-Invest | Automatisch | 1,00 / 1,00 |
| Kreditarten | Große Auswahl | 2,00 / 2,00 |
| Kreditportfolio | Diversifiziert | 1,00 / 1,00 |
| Steuerbescheinigung | Vorhanden | 1,00 / 1,00 |
| Sicherheitsmechanismen | 2FA | 1,00 / 1,00 |
| Loyalitätsprogramm | Nicht vorhanden | 0,00 / 0,50 |
| Kreditanalyse | Möglich | 1,00 / 1,00 |
| Smartphone App | 4,5 Sterne | 0,95 / 1,00 |
| Rendite | 6,00 % | 0,25 / 2,00 |
| Gesamtbewertung | 8,20 / 10,50 |
6. Service: Hier verliert Go & Grow die meisten Punkte
Mit 60 % ist der Service die klare Schwachstelle. Die FAQ-Sektion ist ausführlich und deutschsprachig, der Support antwortet per E-Mail zuverlässig innerhalb von 24 Stunden. Das war es dann aber auch.
Es gibt keinen Live-Chat und keine Telefonnummer. Für ein Produkt, das explizit Einsteiger anspricht, finde ich das zu dünn. Wer zum ersten Mal Geld außerhalb seiner Hausbank anlegt, will im Zweifel jemanden sprechen – und nicht auf eine Mailantwort warten. Mintos und PeerBerry machen das besser.
| Ausprägung | Punkte | |
|---|---|---|
| FAQ | Ausführlich | 1,00 / 1,00 |
| Live-Chat | Nicht vorhanden | 0,00 / 1,00 |
| Telefonservice | Kein Telefon | 0,00 / 1,00 |
| Vorhanden | 0,50 / 0,50 | |
| Bearbeitungsdauer | Innerhalb von 24h | 1,00 / 1,00 |
| Deutschsprachiger Support | Ja | 0,50 / 0,50 |
| Gesamtbewertung | 3,00 / 5,00 |
7. Die Vor- und Nachteile von Go & Grow
Bevor wir zum Fazit kommen, hier die Bilanz aus mehreren Wochen Praxis und einem durchgelesenen Geschäftsbericht:
Vorteile von Go & Grow
- Stärkste Bilanz im gesamten Testfeld
- Von KPMG geprüfter Geschäftsbericht
- Kundengelder auf getrennten Treuhandkonten
- Seit 2008 am Markt und durch mehrere Krisen gegangen
- Keine Mindestanlage und kein Einzahlungslimit
- Kein Verwaltungsaufwand, tagesgenaue Zinsen
- Sparziele-Funktion, die es sonst nirgends gibt
Nachteile von Go & Grow
- Keine Banklizenz und keine Einlagensicherung
- 6 % sind eine Zielrendite, kein zugesicherter Zins
- Auszahlungen wurden in Krisenphasen schon gedeckelt
- 1 € Auszahlungsgebühr
- Kein Live-Chat, kein Telefonservice
- Wenig Einblick in die einzelnen Kredite
8. Fazit: Für wen lohnt sich Bondora Go and Grow?
In unserem Test erreicht Bondora Go and Grow 90,27 % und ist damit Testsieger unter zwölf P2P-Plattformen – allerdings mit hauchdünnem Vorsprung: PeerBerry liegt bei 90,26 %, dahinter folgen Viainvest mit 89,48 % und Mintos mit 89,0 %. Wer insgesamt mehr Rendite möchte, ist bei den anderen Plattformen an der richtigen Stelle.
Was Go & Grow besonders auszeichnet, ist die Bilanz: volle Punktzahl und das als einzige Plattform im Testfeld. Ein Unternehmen mit 74,7 % Eigenkapitalquote, 9,5 Mio. € Gewinn und einem KPMG-Testat ist in diesem Markt eine Ausnahme. Was auf die Bewertung drückt, sind die Rendite von 6 % und der schwache Service – ohne diese beiden Schwächen wäre der Vorsprung deutlicher.
Geeignet ist Go & Grow als Beimischung im risikobehafteten Teil deines Vermögens – für einen klar begrenzten Betrag, den du bewusst mit Ausfallrisiko anlegst, und für Sparziele mit ein bis drei Jahren Horizont.
Nicht geeignet ist es für deinen Notgroschen, für sicherheitsorientierte Anleger und für jeden Betrag, bei dem dir ein Verlust wirklich wehtun würde. Und ganz klar: Es ist kein Tagesgeldersatz, auch wenn es sich im Alltag so anfühlt. Wenn du Verfügbarkeit bei voller Sicherheit willst, schau dir die Alternativen zum Tagesgeld an.
Mein persönlicher Umgang damit: Ich würde Go & Grow als Satelliten behandeln und den Anteil vorher festlegen, statt ihn wachsen zu lassen. Wie so ein Aufbau funktioniert, erklären wir in der Core-Satellite-Strategie.
P2P-Kredite bleiben eine riskante Anlageklasse, in der ein Totalverlust möglich ist. Unsere Inhalte stellen keine Empfehlung zum Kaufen, Halten oder Verkaufen dar. Wie ist deine Meinung zu Go & Grow? Schreib mir gerne einen Kommentar.
9. Häufige Fragen zu Bondora Go and Grow
Wie seriös ist Go & Grow?
Bondora ist seriös im Sinne eines regulierten und wirtschaftlich stabilen Anbieters: Die Bondora Group AS erzielte 2025 laut ihrem von KPMG geprüften Geschäftsbericht 62,7 Mio. € Umsatz und 9,5 Mio. € Gewinn bei einer Eigenkapitalquote von 74,7 %. Seriös bedeutet hier aber nicht sicher – es gibt keine Banklizenz und keine Einlagensicherung.
Wie viel Zinsen zahlt Go & Grow?
Go & Grow zahlt aktuell bis zu 6 % Zinsen pro Jahr, tagesgenau gutgeschrieben. Zum 1. April 2025 wurde der Satz von zuvor 6,75 % gesenkt. Es handelt sich um eine Zielrendite und nicht um einen garantierten Zins.
Gibt es ein Einzahlungslimit bei Go & Grow?
Nein. Ein monatliches Einzahlungslimit gibt es bei Go & Grow nicht mehr. Historisch war die Einzahlung zeitweise auf 400 € und später auf 700 € pro Monat gedeckelt – diese Beschränkung ist inzwischen aufgehoben. Auch eine Mindestanlage gibt es nicht.
Welche Bank steht hinter Go & Grow?
Bondora ist keine Bank, sondern von der estnischen Finanzaufsicht EFSA als Kreditgeber lizenziert. Die Kundengelder werden auf getrennten Treuhandkonten bei der SEB Pank und der LHV Pank geführt – zum 31.12.2025 waren das 65,9 Mio. €.
Wie lange dauert die Auszahlung bei Go & Grow?
In unserem Test hat eine Auszahlung genau einen Tag gedauert – vom Auftrag bis zur Gutschrift auf dem Girokonto. Pro Abhebung fällt 1 € Gebühr an. In Krisenphasen hat Go & Grow Auszahlungen in der Vergangenheit allerdings schon gedeckelt und nur in Teilbeträgen ausgezahlt.
Muss ich meine Zinseinnahmen in der Steuererklärung angeben?
Ja. Deine Zinsen sind Kapitalerträge und werden nicht automatisch versteuert, weil Go & Grow keinen deutschen Steuerabzug vornimmt. Du trägst sie in der Anlage KAP als ausländische Kapitalerträge ohne Steuerabzug ein. Ein Freistellungsauftrag ist nicht möglich, der Sparerpauschbetrag gilt trotzdem.
