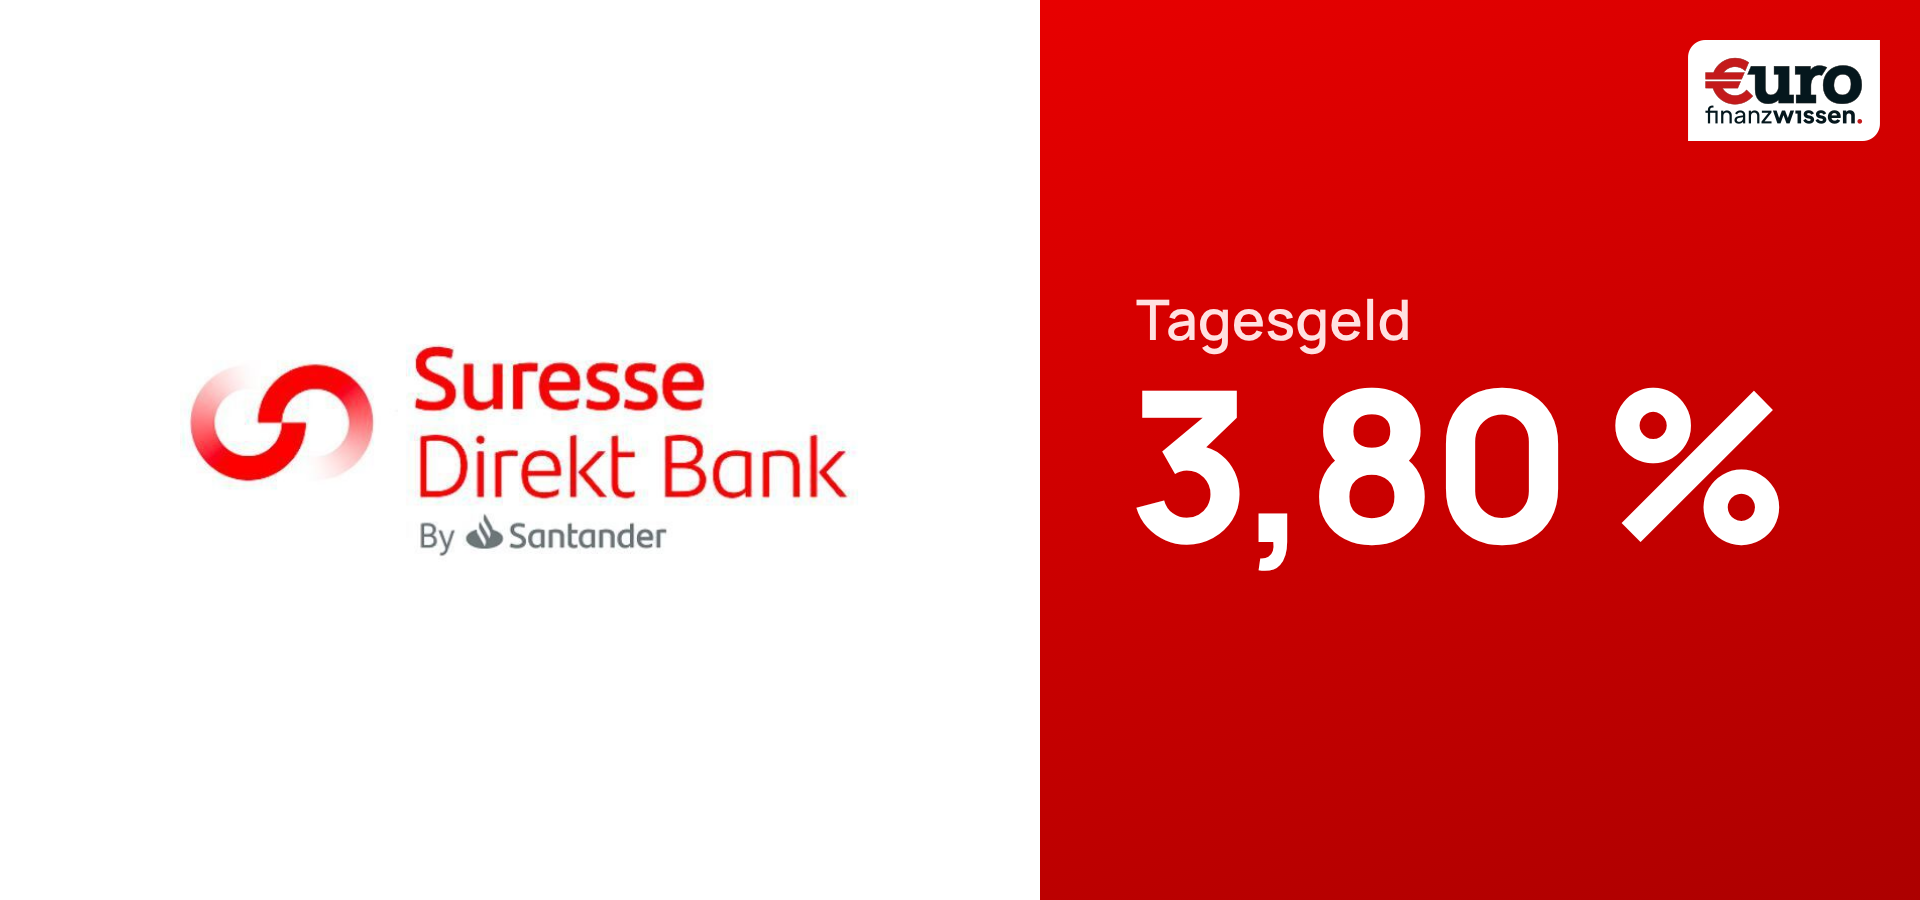
Suresse erhöht Tagesgeld auf 3,80 % – schon 91 Zinserhöhungen im Oktober
Die Suresse Direkt Bank zahlt Neukunden seit dem 21. Oktober 2026 3,80 % aufs Tagesgeld, garantiert für sechs Monate. Sie ist damit eine von vielen Banken: Laut unserer Anbieterdatenbank gab es im Oktober bereits 91 Zinserhöhungen bei Tagesgeld und Festgeld.
Das Wichtigste in Kürze
- Seit dem 21. Oktober 2026 zahlt die Suresse Direkt Bank Neukunden 3,80 % p. a. aufs Tagesgeld, vorher waren es 3,70 %.
- Der Zins ist sechs Monate garantiert und gilt für Einlagen bis 250.000 Euro auf dem ersten eröffneten Konto.
- Danach gibt es den Bestandskundenzins von zuletzt 2,25 % p. a. – deutlich mehr als bei vielen anderen Aktionsangeboten.
- Suresse ist kein Einzelfall: Laut unserer Anbieterdatenbank haben Banken im Oktober bereits 91 Mal die Zinsen für Tagesgeld und Festgeld angehoben. Alle aktuellen Angebote findest du in unserem Tagesgeld-Vergleich.

- Attraktive Aktionszinsen
- Gute Zinsen für Bestandskunden
- Zinsen auf bis zu 250.000 €
Die neuen Suresse-Konditionen im Überblick
| Merkmal | Suresse Tagesgeld |
|---|---|
| Neukundenzins | 3,80 % p. a. (vorher 3,70 %) |
| Zinsgarantie | 6 Monate |
| Höchstbetrag | 250.000 €, nur erstes eröffnetes Konto |
| Zins danach | 2,25 % p. a. (variabel) |
| Zinsgutschrift | jährlich |
| Einlagensicherung | Spanien, gesetzlich bis 100.000 € |
| Abgeltungsteuer | wird nicht automatisch abgeführt |
| Kontoführung | kostenlos |
Quelle: Partnerinformation der Suresse Direkt Bank vom 20.10.2026 und Finanzwissen-Anbieterdatenbank. Stand: 22.10.2026
Ein großer Sprung ist das nicht. Auf 10.000 Euro bringen die 0,10 Prozentpunkte in sechs Monaten gerade einmal 5 Euro mehr – rund 190 statt 185 Euro. Interessant wird das Angebot erst auf den zweiten Blick, und zwar beim Anschlusszins. Einige Banken fallen nach der Aktion auf 1 % oder weniger. Bei Suresse bleiben zuletzt 2,25 %.
Rechnen wir ein ganzes Jahr durch: Sechs Monate zu 3,80 % und sechs Monate zu 2,25 % ergeben auf 10.000 Euro gut 300 Euro Zinsen vor Steuern. Das entspricht rund 3 % aufs Jahr – ohne dass du nach dem Aktionsende zwingend wechseln musst. Der Anschlusszins ist allerdings variabel und nicht in Stein gemeißelt.
91 Zinserhöhungen in einem Monat: Warum die Banken nachlegen
Die Suresse Direkt Bank ist nur ein Beispiel von vielen. Laut unserer Anbieterdatenbank haben Banken allein im Oktober bis heute 91 Mal die Zinsen für Tagesgeld und Festgeld angehoben. Das liegt schlicht und ergreifend an der EZB: Sie hat die Leitzinsen im Juni erstmals seit fast drei Jahren erhöht und im September nachgelegt. Seit dem 16. September liegt der Einlagensatz bei 2,50 %. Diesen Zins bekommen Banken, wenn sie Geld bei der Notenbank parken – Spareinlagen werden für sie damit wertvoller.
Am 29. Oktober entscheidet die EZB erneut. Hebt sie noch einmal an, dürfte die nächste Welle an Zinserhöhungen nicht lange auf sich warten lassen. Für dich heißt das: Ein Tagesgeld mit Zinsgarantie sichert dir den aktuellen Zins, ohne dich festzulegen. Beim Festgeld bist du dagegen gebunden – steigen die Zinsen weiter, hast du davon nichts.
💡 Trag dir das Ende der sechsmonatigen Zinsgarantie direkt bei der Kontoeröffnung in den Kalender ein. Dann siehst du rechtzeitig, ob der Anschlusszins noch mithalten kann oder ob sich ein Wechsel lohnt.
Die Haken: Einlagensicherung und Steuer
Hinter Suresse steht die spanische Open Bank aus der Santander-Gruppe, das Tagesgeld läuft über deren belgische Niederlassung. Deine Einlagen schützt deshalb die spanische Einlagensicherung – gesetzlich bis 100.000 Euro pro Kunde, eine freiwillige Zusatzsicherung gibt es nicht. Der Neukundenzins gilt zwar für bis zu 250.000 Euro. Mehr als 100.000 Euro solltest du dort trotzdem nicht parken.
Der zweite Punkt betrifft die Steuer. Suresse führt keine Abgeltungsteuer ab, einen Freistellungsauftrag kannst du nicht erteilen. Liegen deine gesamten Kapitalerträge über dem Sparerpauschbetrag von 1.000 Euro (2.000 Euro für Verheiratete), trägst du die Zinsen selbst in der Anlage KAP ein. Dazu kommt: Die Zinsen schreibt Suresse nur einmal im Jahr gut, der Zinseszinseffekt setzt also später ein als bei monatlicher Gutschrift.
Unsere Einschätzung
Die Erhöhung selbst ist klein, das Gesamtpaket bleibt stark: 3,80 % für sechs Monate und danach ein Anschlusszins, der unter dem EZB-Einlagensatz liegt, aber deutlich über vielen Konkurrenzangeboten. Warum ist Suresse dann nicht automatisch die beste Wahl? Einzelne Banken zahlen Neukunden inzwischen über 4 %, allerdings meist nur für vier Monate und teils nur auf kleinere Beträge.
Unterm Strich: Wenn du nicht alle paar Monate die Bank wechseln willst, bist du bei Suresse gut aufgehoben – solange du unter 100.000 Euro bleibst und die Steuer selbst im Blick behältst. Gehst du aktiv auf Zinsjagd, lohnt der Blick auf die kürzeren Aktionen mit höherem Startzins. Welche Banken gerade vorne liegen, zeigt dir unser Tagesgeld-Vergleich.
Stand der Angaben: 22. Oktober 2026. Zinsen können sich jederzeit ändern. Dieser Artikel stellt keine Anlageberatung dar.